Contenu assemblé
Choisissez une partie ou lisez l’ensemble
Chaque volet provient de sa page unique. Une modification de la page source est automatiquement visible ici.
1 Le calcul des changes Convertir des monnaies étrangères à partir des cours d’achat et de vente des devises et des billets.
Principe
Le change est l’opération qui consiste à convertir une monnaie en une autre.
Le taux de change est le prix d’une monnaie étrangère en monnaie nationale.
Pour combien de devises ?
Le « prix » des monnaies étrangères, soit le taux de change, est exprimé en CHF pour 1 unité s’il s’agit des dollars ($ ou USD, AUD, CAD), des euros (€ ou EUR) ou des livres sterling (£ ou GBP).
Pour toutes les autres monnaies, le taux de change s’entend pour 100 unités.
Cours achat ou vente ?
C’est toujours la banque qui achète ou vend les monnaies étrangères.
Cours billets ou devises ?
Les monnaies étrangères dont disposent les banques sous forme de billets ont un coût important :
- Elles ont dû être acheminées depuis l’étranger (coût de transport, d’assurance, etc.)
- Elles ne rapportent rien lorsqu’elles dorment dans les coffres de la banque.
Pour cette raison, la banque vous achètera ces billets à bas prix et vous les vendra cher.
La banque dispose également de monnaies étrangères sur des comptes à l’étranger. On parle de «devises ».
Avantage pour la banque :
- Elles ne doivent pas être acheminées depuis l’étranger
- Elles rapportent des intérêts
Pour cette raison, la banque vous achètera et vendra ces devises à meilleur prix que les billets.
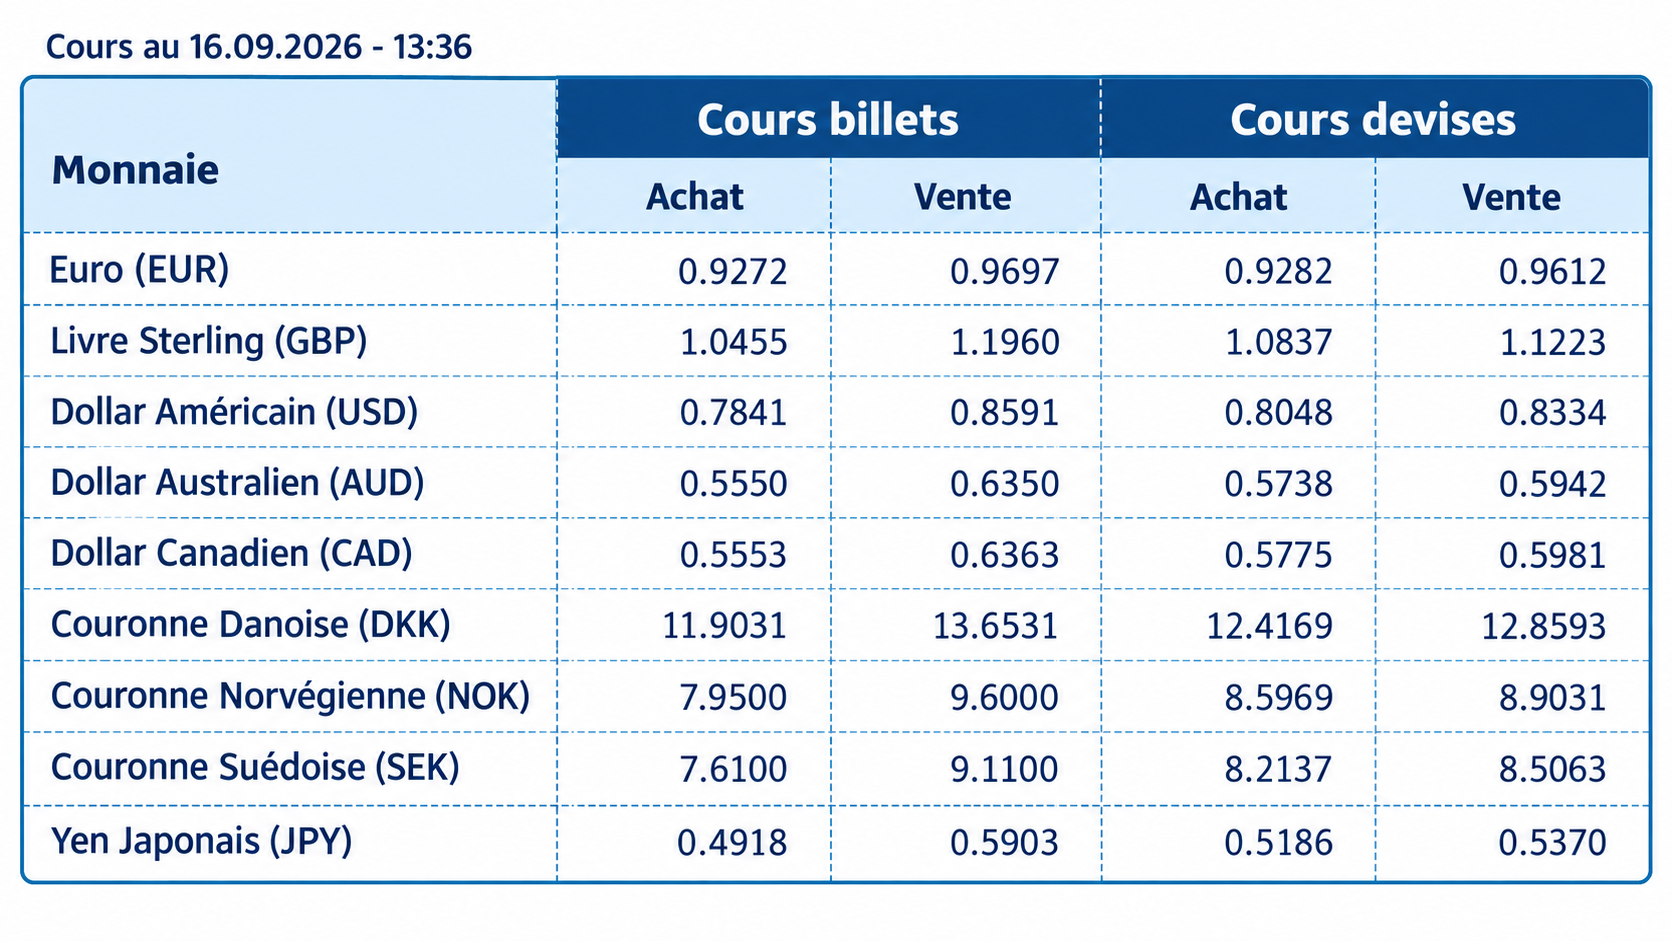
Rappel : les montants du tableau ci-dessous sont en CHF
Calculs
Conversion de monnaie étrangère en CHF
Une simple règle de trois permet de convertir une monnaie étrangère en francs suisses.
Il faut tout d’abord déterminer le bon cours en se posant deux questions :
- Billets ou devises ?
- Achat ou vente ?
Exemple 1
Martin achète sur Amazon des chaussures de sport d’une valeur de USD 200.–. Il les paie avec sa carte de crédit.
Le cours à utiliser est 0.8334 CHF pour 1 USD, car :
Devises, puisque Martin paie avec une carte de crédit ;
Vente, puisque la banque lui vend les USD nécessaires au paiement.
1 USD = 0.8334 CHF
200 USD = x CHF
x = 200 × 0.8334 = CHF 166.68
Martin paiera donc CHF 166.68.
Exemple 2
Martine revient de vacances au Japon et change auprès de sa banque les JPY 50'000.– qu’il lui reste en espèces.
Le cours à utiliser est 0.4918 CHF pour 100 JPY, car :
Billets, puisqu’elle possède des billets japonais ;
Achat, puisque la banque lui achète ses JPY.
100 JPY = 0.4918 CHF
50'000 JPY = x CHF
x = 50'000 × 0.4918 ÷ 100 = CHF 245.90
Martine recevra donc CHF 245.90.
Recherche du cours
Ici aussi, une simple règle de trois suffit.
Exemple
Un bijoutier suisse vend une montre d’une valeur de CHF 2'950.– à un client anglais qui lui remet GBP 2'600.–.
Le bijoutier rend CHF 10.10 à son client.
La valeur des GBP reçus correspond donc à :
CHF 2'950 + CHF 10.10 = CHF 2'960.10
Nous savons donc que :
2'600 GBP = CHF 2'960.10
1 GBP = x CHF
x = 2'960.10 ÷ 2'600 = 1.1385 CHF
Le cours utilisé est donc de 1.1385 CHF pour 1 GBP.
2 Journaliser les changes Comptabiliser les achats, les ventes, les encaissements et les paiements en monnaie étrangère.
Les changes
Principe
Si le taux de change varie entre l’enregistrement d’une facture et son paiement, le montant en francs suisses va également changer.
Au moment du paiement :
- le bien pourra finalement coûter plus ou moins cher que prévu
- la dette envers le fournisseur sera plus ou moins élevée que prévu
La différence devra être comptabilisée. On parle alors de différence de change.
Exemple 1 : le taux de change diminue
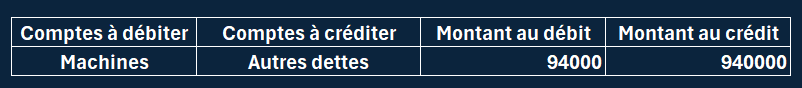
Nous achetons une machine en Allemagne pour EUR 100'000.–.
Au moment de l’enregistrement de la facture, le cours est de 0.94.
La machine et la dette sont donc comptabilisées pour : EUR 100'000.– × 0.94 = CHF 94'000.–
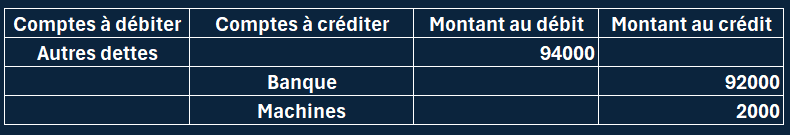
Le 30 mars, nous payons les EUR 100'000.– par virement bancaire au cours de 0.92.
Démarche :
Nous supprimons la dette de CHF 94'000.– enregistrée lors de la facture initiale.
Nous payons la facture au cours du jour : EUR 100'000.– × 0.92 = CHF 92'000.–
La différence de CHF 2'000.– correspond à une différence de change.
Comme le cours a diminué, la machine nous coûte finalement CHF 2'000.– de moins que prévu.
Exemple 2 : le taux de change augmente
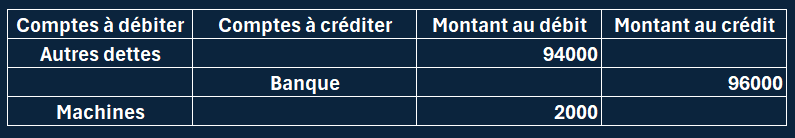
Le 10 mars, nous comptabilisons l’achat d’une machine venant d’Allemagne pour EUR 100'000.- au cours de 0.94.
Le 30 mars, nous payons les EUR 100'000.– par virement bancaire au cours de 0.96.
Démarche :
Nous supprimons la dette de CHF 94'000.– enregistrée lors de la facture initiale.
Nous payons la facture au cours du jour : EUR 100'000.– × 0.96 = CHF 96'000.–
La différence de CHF 2'000.– correspond à une différence de change.
Comme le cours a augmenté, la machine nous coûte finalement CHF 2'000.– de plus que prévu.
3 Les escomptes avec monnaie étrangère Traiter les escomptes accordés ou obtenus lors d’opérations libellées dans une monnaie étrangère.
Les escomptes avec monnaies étrangères
Principe
Lorsqu’un fournisseur nous accorde un escompte, celui-ci est calculé sur le montant de la facture en monnaie étrangère.
Exemple : La facture se monte à EUR 100'000.– et le fournisseur accorde 2 % d’escompte.
- L’escompte est donc de EUR 100'000 × 2 % = EUR 2'000.–
- Le montant à payer est alors de EUR 100'000 – EUR 2'000 = EUR 98'000.–
ATTENTION : si le taux de change a varié entre l’enregistrement de la facture et son paiement, l’escompte est converti avec le taux de change utilisé lors de l’enregistrement initial de la facture. Un peu comme si nous éliminions une partie de la dette initiale.
En résumé :
- escompte calculé au cours initial
- montant payé au cours du jour
Démarche :
- Nous calculons le montant de l'escompte en monnaie étrangère x cours initial et passons l'écriture correspondante
- Nous calculons le montant à payer en monnaie étrangère x cours du jour et passons l'écriture correspondante
- Nous passons une écriture corrective pour la différence (qui touchera AD/DF et le compte correspondant au bien acquis).
Exemple 1 : le taux de change diminue
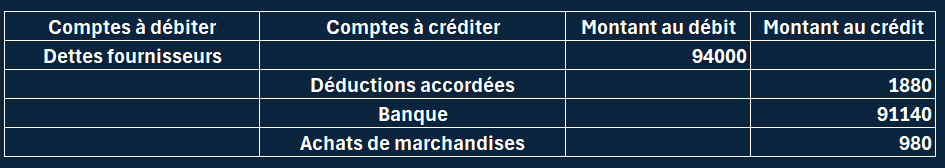
Le 10 mars, nous comptabilisons un achat de marchandises pour EUR 100'000.- au cours de 0.94.
Le 30 mars, nous payons ces EUR 100'000.- par virement bancaire au cours de 0.93 après avoir déduit 2% d’escompte.
- montant de l'escompte en EUR : EUR 100'000 x 2% = 2000 => valeur EUR 2'000 au cours initial : 2'000 x 0.94 = CHF 1'880
- Montant à payer en EUR : EUR 100'000 - EUR 2'000 = EUR 98'000 => valeur EUR 98'000 au cours du jour : 98'000 x 0.93 = CHF 91'140
- Différence : 94'000 - 1'880 - 91'140 = CHF 980 => Achats de marchandises diminue de CHF 980.
Exemple 2 : le taux de change augmente
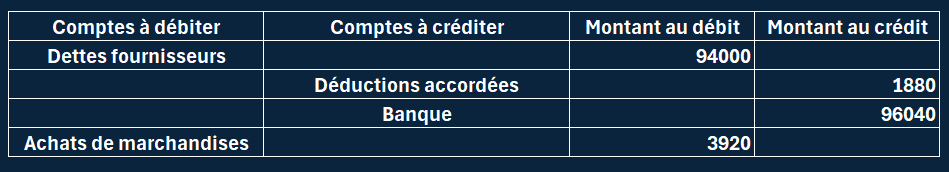
Le 10 mars, nous comptabilisons un achat de marchandises pour EUR 100'000.- au cours de 0.94.

Le 30 mars, nous payons ces EUR 100'000.- par virement bancaire au cours de 0.98 après avoir déduit 2% d’escompte.
- montant de l'escompte en EUR : EUR 100'000 x 2% = 2000 => valeur EUR 2'000 au cours initial : 2'000 x 0.94 = CHF 1'880
- Montant à payer en EUR : EUR 100'000 - EUR 2'000 = EUR 98'000 => valeur EUR 98'000 au cours du jour : 98'000 x 0.98 = CHF 96'040
- Différence : 96'040 + 1'880 - 94'000 = CHF 3'920 => Achats de marchandises augmente de CHF 3'920.
Exemple 3 : achat d’une machine et diminution du taux de change
Lorsqu'il s'agit d'un actif ou d'une charge d'exploitation autre que des marchandises, le cas est plus simple.
En effet, l'escompte et la différence de change concernent le même compte à savoir celui qui correspond à la chose achetée.
Dès lors la démarche sera plus simple.
Démarche :
- Nous calculons le montant à payer en monnaie étrangère x cours du jour et passons l'écriture correspondante
- Nous passons une écriture corrective pour la différence (qui touchera AD/DF et le compte correspondant au bien acquis).
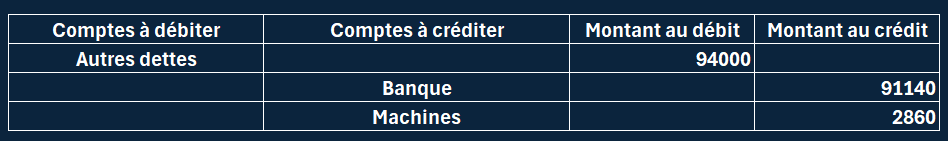
Le 10 mars, nous comptabilisons l’achat d’une machine pour EUR 100'000.- au cours de 0.94.

Le 30 mars, nous payons ces EUR 100'000.- par virement bancaire au cours de 0.93 après avoir déduit 2% d’escompte.
- Montant à payer en EUR : EUR 100'000 - EUR 2'000 = EUR 98'000 => valeur EUR 98'000 au cours du jour : 98'000 x 0.93 = CHF 91'140
- Différence : 94'000 - 91'140 = CHF 2'860 => Machines diminue de CHF 2'860.
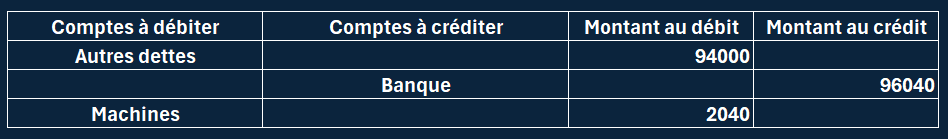
Exemple 4 : achat d’une machine et augmentation du taux de change
Le 10 mars, nous comptabilisons l’achat d’une machine pour EUR 100'000.- au cours de 0.94.
Le 30 mars, nous payons ces EUR 100'000.- par virement bancaire au cours de 1.26 après avoir déduit 2% d’escompte.
- Montant à payer en EUR : EUR 100'000 - EUR 2'000 = EUR 98'000 => valeur EUR 98'000 au cours du jour : 98'000 x 0.98 = CHF 96'040
- Différence : 96'040 - 94'000 = CHF 2'040 => Machines augmente de CHF 2040.