1. Le rôle de l'acheteur : obtenir un rabais (PAB au PAC)
Contenu assemblé
Choisissez une partie ou lisez l’ensemble
Chaque volet provient de sa page unique. Une modification de la page source est automatiquement visible ici.
1 La phase d’achat Du prix d’achat brut au prix de revient d’achat : rabais, escompte et frais d’achat.
2. Déduire un escompte en payant rapidement (PAC au PAN)
3. Tenir compte des autres frais d'achat (PAn au pRA)
2 La détermination du prix de vente net Calculer le prix de vente net à partir des frais généraux, du bénéfice net ou de la marge brute.
Variante 1 : Déterminer le PVN avec les FG et le BN (du PRA au PVN)
Variante 2 : Déterminer le PVN avec la marge brute (du PRA au PVN)
3 La phase de vente Du prix de vente net au prix de vente brut en tenant compte de l’escompte et du rabais.
1. Prévoir d'accorder un escompte (du Pvn au PVc)
2. Prévoir d'accorder un rabais (du Pvc au PVb)
4 Du PAB au PRA Construire le prix de revient d’achat à partir du prix d’achat brut.
Du PAB au PRA
L'achat : du PAB au PRA
On dit souvent que, pour bien vendre, il faut d’abord bien acheter.
Plus une entreprise achète ses marchandises à un prix avantageux, plus elle peut proposer un prix de vente compétitif tout en conservant une marge intéressante.
Lors de la négociation, l’acheteur peut obtenir différentes réductions de la part du fournisseur.
Vous trouverez ci-dessous les différentes étapes de l’échelle des prix à l’achat des marchandises.
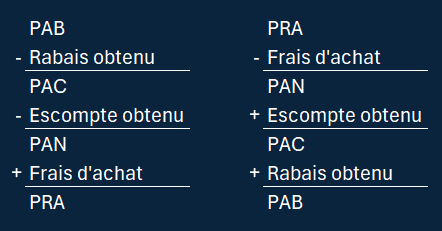
Le prix d’achat brut (PAB)
Le prix d’achat brut (PAB) correspond au prix affiché par le fournisseur.
Il peut s’agir, par exemple :
- du prix indiqué sur l’étiquette d’un article
- du prix affiché en vitrine
- du prix présenté sur le site Internet du fournisseur
C’est à partir de ce PAB que sera calculé et déduit un éventuel rabais.
Le rabais obtenu
Un rabais est une réduction accordée par le fournisseur.
Il peut être accordé, par exemple :
- pour une grande quantité commandée
- en cas de défaut sur la marchandise
- pour fidéliser un client
- dans le cadre d’une négociation commerciale
Le rabais est toujours calculé sur le PAB, puis déduit de celui-ci.
Truc mnémotechnique : dans le mot rabais, il y a un B, comme dans PAB.
Le prix d'achat à crédit (PAC)
Le prix d'achat à crédit (ou PAC) représente le montant inscrit sur la facture reçue du fournisseur.
C'est sur le PAC que l'éventuel escompte sera déduit.
L'escompte obtenu
L’escompte obtenu est une réduction accordée par le fournisseur pour nous encourager à payer rapidement notre facture.
L’escompte est toujours calculé sur le PAC, puis déduit de celui-ci.
Truc mnémotechnique : dans le mot esCompte, il y a un C, comme dans PAC.
Le prix d'achat net (PAN)
Le prix d’achat net (PAN) correspond au montant payé au fournisseur après déduction du rabais et de l’escompte obtenu.
Les frais d’achat
Les frais d’achat regroupent toutes les charges nécessaires pour acheter et acheminer la marchandise.
Il peut s’agir, par exemple :
- des frais de douane
- des frais de transport
- des frais d’assurance liés au transport
- d’autres frais liés à l’achat
Il n’existe pas de règle unique concernant leur calcul : cela dépend de la situation.
Le prix de revient d’achat (PRA)
Le prix de revient d’achat (PRA) représente le coût total d’achat des marchandises.
Il comprend :
- le prix d’achat net (PAN)
- les frais d’achat
Autrement dit, si l’on se demande :
« Combien ces marchandises nous ont-elles coûté au total ? »
La réponse est : le PRA.
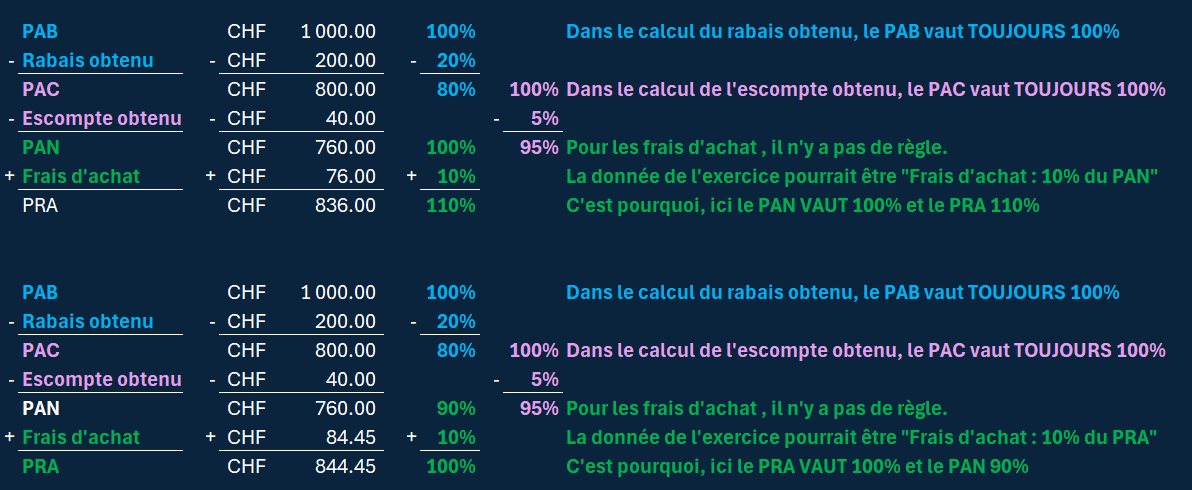
Les pourcents et calculs
Les calculs se font avec une règle de trois.
- Pour le rabais : le PAB = 100 %.
- Pour l’escompte : le PAC = 100 %.
- Pour les frais d’achat : il faut simplement lire la donnée de l’exercice.
5 Du PRA au PVN Relier le prix de revient d’achat, la marge brute, les frais généraux et le bénéfice net.
Du PRA au PVN
De l'achat à la vente : du PRA au PVN
Le lien entre ce que nous coûtent les marchandises à l’achat et ce qu’elles nous rapportent à la vente peut être présenté de deux manières.
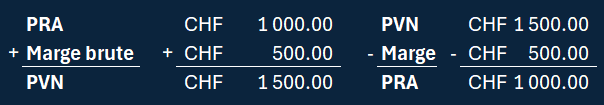
L’échelle des prix courte
Dans la version courte, nous partons du prix de revient d’achat (PRA).
Nous lui ajoutons une marge brute (MB) afin d’obtenir le prix de vente net (PVN).
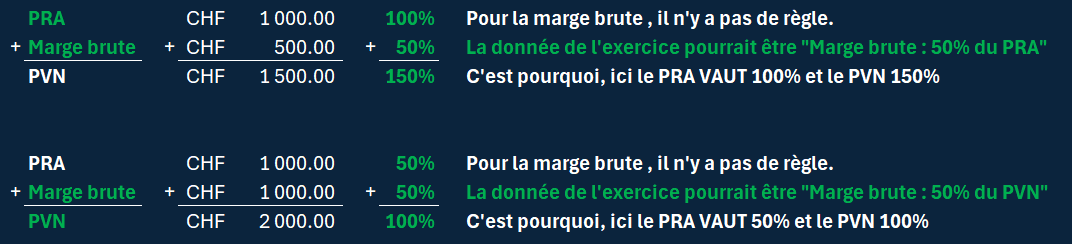
Les pourcents et calculs
Les calculs se font avec une règle de trois. Pour la marge brute, il n'y a pas de règle. Il faut bien lire la donnée.
L’échelle des prix longue
Dans la version longue, nous allons simplement détailler la marge brute.
La marge brute est composée des frais généraux (FG) et du bénéfice net (BN).
Marge brute = Frais généraux + Bénéfice net où :
- Les frais généraux regroupent les charges nécessaires au fonctionnement de l’entreprise (salaires, loyers, assurances, etc.)
- Le bénéfice net correspond à la marge finale souhaitée par l'entreprise.
Calcul en deux étapes : détermination du PR puis du PVN
La détermination du PVN se fera donc en deux étapes : déterminer le coût total pour ensuite y ajouter le bénéfice net afin d'obtenir le PVN.
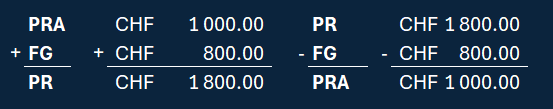
Détermination du coût total (PR)
Le coût total s'appelle Prix de revient et est abrégé PR.
Il comprend :
- le coût des marchandises : PRA
- les frais généraux : FG
Le PR répond à la question : « Combien cette marchandise nous a-t-elle réellement coûté en tout ? »
Les pourcents et calculs
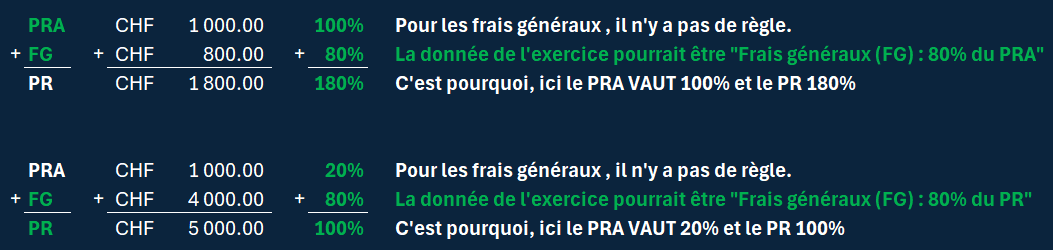
Les calculs se font avec une règle de trois. Pour les frais généraux, il n'y a pas de règle. Il faut bien lire la donnée.
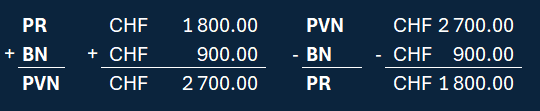
Détermination du PVN
Le PVN correspond au montant que nous souhaitons encaisser auprès de nos clients.
Nous attendons de ce montant qu'il couvre nos coûts (PR) et qu'il nous permette d'empocher également un bénéfice (BN)
Le prix de vente net répond donc à la question : « Quel montant doit-on recevoir de nos clients ? »
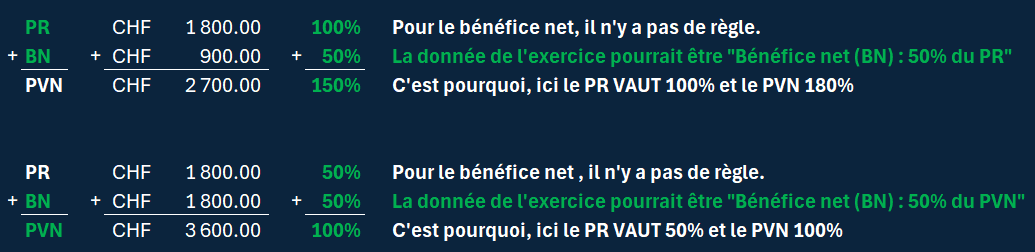
Les pourcents et calculs
6 Du PVN au PVB Construire le prix de vente brut à partir du prix de vente net.
Du PVN au PVB
La vente : du PVN au PVB
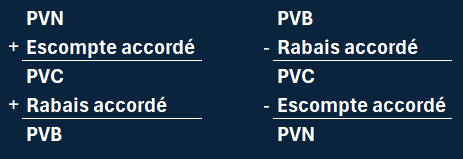
L'acheteur est sensible aux gestes commerciaux offerts par le vendeur. Il convient donc de "gonfler" un peu les prix pour pouvoir offrir des rabais et des escomptes aux clients.
Le prix de vente brut (PVB)
Le prix de vente brut (ou PVB) est le prix affiché sur nos produits.
Ce prix peut être celui :
- figurant sur l'étiquette de l'article
- affiché en vitrine
- indiqué sur notre site Internet
- etc..
C'est sur le PVB que l'éventuel rabais accordé sera déduit.
Le rabais accordé
Le rabais accordé correspond à la déduction offerte aux clients pour :
- grande quantité commandée
- défaut constaté à la marchandise
- fidélité
- etc...
Cette déduction se calcule toujours sur le prix de vente brut (PVB).
Truc mnémotechnique : dans le mot "rabais" il y a un "B" comme dans "PVB"
Le prix de vente à crédit (PVC)
Le prix de vente à crédit correspond au montant inscrit sur la facture envoyée aux clients.
L’escompte accordé
L'escompte accordé correspond à la déduction offerte aux clients pour les inciter à payer leur dû rapidement.
L'escompte accordé est toujours déduit du PVC.
Truc mnémotechnique : dans le mot "esCompte" il y a un "C" comme dans "PVC"
Le prix de vente net (PVN)
Le prix de vente net correspond à la somme qui sera encaissée auprès de nos clients pour la marchandise vendue après déduction de l'escompte et du rabais accordés.
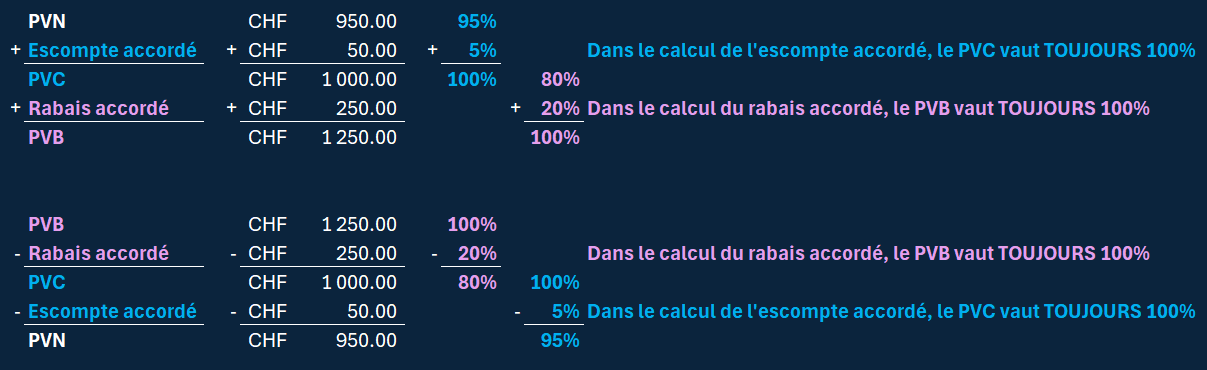
Les pourcents et les calculs
Les calculs se font avec une règle de trois.
- Pour le rabais accordé : le PVB = 100 %.
- Pour l’escompte accordé : le PVC = 100 %.
7 Situations Reconnaître les principales situations rencontrées dans les exercices d’échelle des prix.
Le rôle de l'acheteur (PAB au PAC)
Le rôle du comptable (PAC au PAN)
LES FRAIS D'ACHAT
TENIR COMPTE DES AUTRES FRAIS (FG)