Chapitre

Frais d’achat et escomptes

Traiter les réductions et les frais liés aux achats.

Contenu assemblé

Choisissez une partie ou lisez l’ensemble

Chaque volet provient de sa page unique. Une modification de la page source est automatiquement visible ici.

1 Frais d’achat et escomptes Quelques minutes pour comprendre la comptabilité, avec des explications, des illustrations et des vidéos lorsque le chapitre en propose.

NIVEAU : DÉBUTANT

BUT : APPRENDRE À journaliser les escomptes et les frais d'achat

2 Les escomptes Comprendre comment journaliser les escomptes obtenus ou accordés, y compris les règles particulières liées aux marchandises.


Les escomptes

Principe

L’escompte est une réduction du prix prévue en cas de paiement rapide. L’escompte doit être journaliser au moment du paiement que si la facture ou la créance avait été comptabilisée.

La règle : un escompte diminue la valeur de ce qui avait été comptabilisé :

  • Moins de factures (AD/DF) ou de créances (CC)
  • Moins de « ce qui avait été acheté ou vendu » (- de mobilier, - de frais admin., - de produits des travaux, etc…)

Quelques exemples :

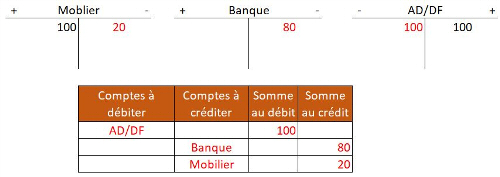
  • Nous payons une facture comptabilisée de CHF 100.- relative à un achat de mobilier. Nous bénéficions d’un escompte de CHF 20.-. Montant à payer par la banque : CHF 80.-.

Illustration du cours

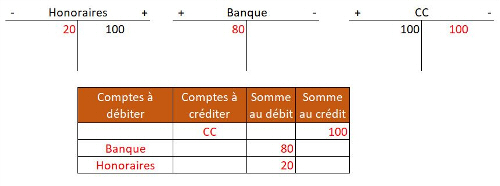
  • Un client nous règle une créance d’un montant de CHF 100.-. Nous lui accordons un escompte de CHF 20.-. Montant encaissé sur notre compte bancaire : CHF 80.-

Illustration du cours

Exception à la règle : les escomptes liés à un achat ou à une vente de marchandises

  • Le compte « Déductions obtenues » enregistre les escomptes sur les achats de marchandises comptabilisés. → Les escomptes ne diminuent donc pas AM !
  • Le compte « Déductions accordées » enregistre les escomptes sur les ventes de marchandises comptabilisées. → Les escomptes ne diminuent donc pas VM !

Mais ATTENTION : les comptes DÉDUCTIONS OBTENUES et DÉDUCTIONS ACCORDÉES ne peuvent pas être utilisés s’il ne s’agit pas d’un achat ou d’une vente de marchandises !

Exemples :

• Nous payons une facture comptabilisée de CHF 100.- relative à un achat de marchandises. Nous bénéficions d’un escompte de CHF 20.-. Montant à payer par la banque : CHF 80.-
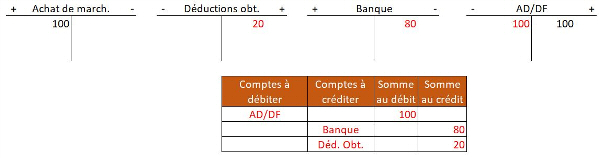
Illustration du cours

• Nous encaissons une créance comptabilisée de CHF 100.- relative à une vente de marchandises. Nous accordons un escompte de CHF 20.-. Montant viré sur notre compte bancaire : CHF 80.-
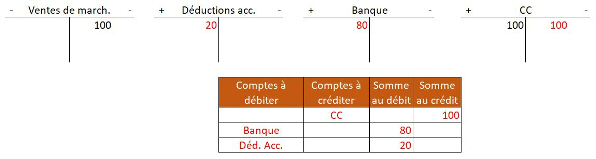
Illustration du cours

3 Les frais d’achat Comprendre comment comptabiliser les frais liés à l’acquisition d’un bien et l’exception concernant les achats de marchandises.


Les escomptes

Principe

Tous les frais liés à un achat sont en principe considérés comme des frais d’achat.

Il peut s’agir de : frais de port, frais de livraison ; droits de douane, assurance sur le transport, frais d’installation, etc..

La règle est : les frais d’achat augmentent la valeur de ce qui a été acheté !

Quelques exemples :
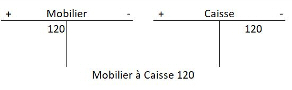
  • Nous achetons de mobilier pour CHF 100.- et qu’il y a CHF 20.- supplémentaires de frais de livraison. Nous comptabiliserons donc du mobilier en plus pour CHF 120.-.
    En admettons que le tout est payé immédiatement en espèces : 
  • Illustration du cours
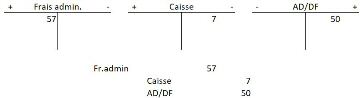
  • Nous achetons des enveloppes et du papier à lettre pour CHF 50.- et qu’il y a CHF 7.- supplémentaires de frais de port. Nous comptabiliserons donc des frais administratifs en plus pour CHF 57.-.
    En admettons que les enveloppes et le papier sont achetés à crédit alors que les frais sont immédiatement réglés en espèces :

Illustration du cours

Exception à la règle : les frais liés à un achat de marchandises

Le compte FRAIS D’ACHAT enregistre tous les frais liés à un achat de marchandises. Dans ce cas, les frais d’achat n’augmentent pas la valeur enregistrée dans AM.

Mais ATTENTION : le compte FRAIS D’ACHAT ne peut pas être utilisé s’il ne s’agit pas d’achat de marchandises !

Exemple :
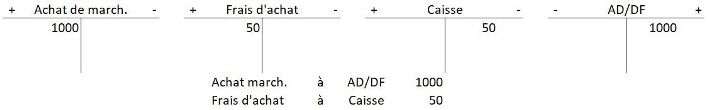
  • Nous achetons des marchandises pour CHF 1’000.- et qu’il y a CHF 50.- supplémentaires de frais de Livraison. En admettons que les marchandises sont achetées à crédit alors que les frais sont immédiatement réglés en espèces :

Illustration du cours