Contenu assemblé
Choisissez une partie ou lisez l’ensemble
Chaque volet provient de sa page unique. Une modification de la page source est automatiquement visible ici.
1 Point mort Comprendre le seuil de rentabilité, ses composantes, ses formules et sa représentation graphique.
NIVEAU : AVANCÉS ET « + »
But : savoir calculer le seuil de rentabilité et connaître ses composantes.
Ressources du chapitre
Le fichier point-mort.html est également conservé dans le dossier pour assurer la compatibilité avec les anciens liens.
2 Graphiques Deux vidéos pour construire les droites et interpréter graphiquement le seuil de rentabilité.
Point mort : le graphique
Les droites
Indications
- La droite du chiffre d’affaires net (CAN) part toujours de l’origine. En effet, si l’entreprise ne vend aucun article, son chiffre d’affaires est de CHF 0.
La pente de cette droite dépend du prix de vente net unitaire (PVN). Pour déterminer un point de la droite, il suffit donc de choisir une quantité sur l’axe horizontal (X) et de la multiplier par le PVN : CAN = Quantité vendue × PVN - La droite des coûts variables (CV ou PRAMV) part également de l’origine.Si aucune marchandise n’est vendue, le coût des marchandises vendues est de CHF 0.
La pente de cette droite dépend du prix de revient d’achat unitaire (PRA). Pour une quantité donnée : PRAMV = Quantité vendue × PRA - La droite de la marge brute (MB) part elle aussi de l’origine. Sans vente, aucune marge brute n’est réalisée.
Sa pente correspond à la marge brute unitaire, soit la différence entre le PVN et le PRA : MB unitaire = PVN – PRA
Pour une quantité donnée, la marge brute totale est donc : MB = Quantité vendue × MB unitaire - La droite des coûts fixes (CF, FF, FG ou ACE) ne part pas de l’origine. Elle coupe l’axe vertical au niveau correspondant au montant des coûts fixes.
En effet, même si l’entreprise ne vend aucun article, elle doit continuer à supporter certaines charges telles que les loyers, les salaires ou les frais administratifs. Comme leur nom l’indique, ces coûts restent fixes quelle que soit la quantité vendue.
La droite des coûts totaux (CT) correspond à l’addition des coûts fixes et des coûts variables : CT = CF + CV
Elle commence donc sur l’axe vertical au niveau des coûts fixes, puis augmente en fonction des coûts variables liés aux quantités vendues.

Le point mort
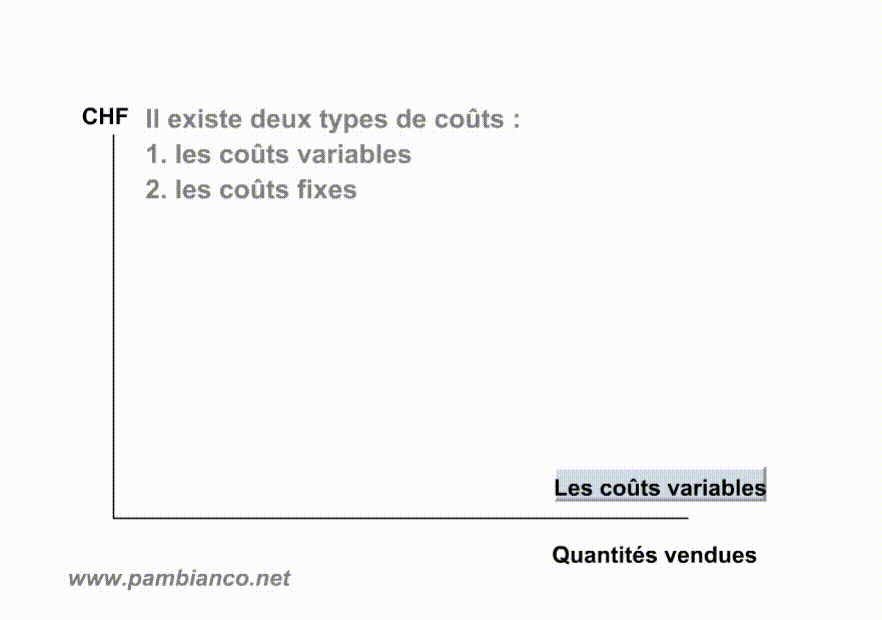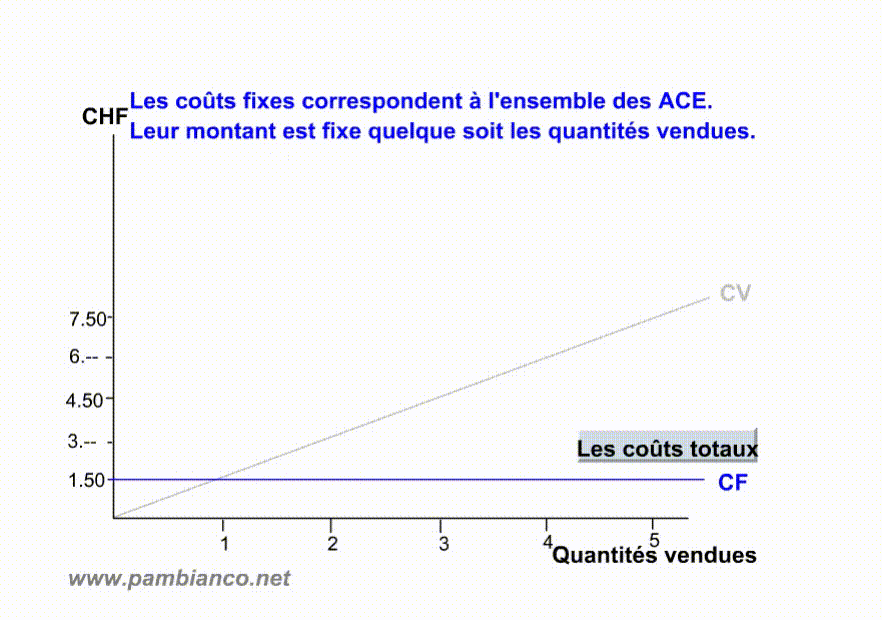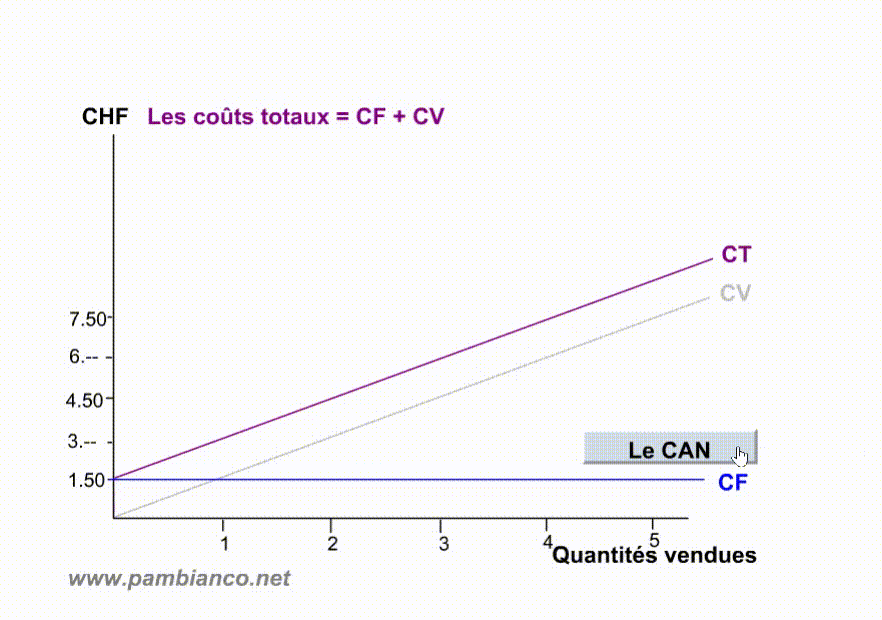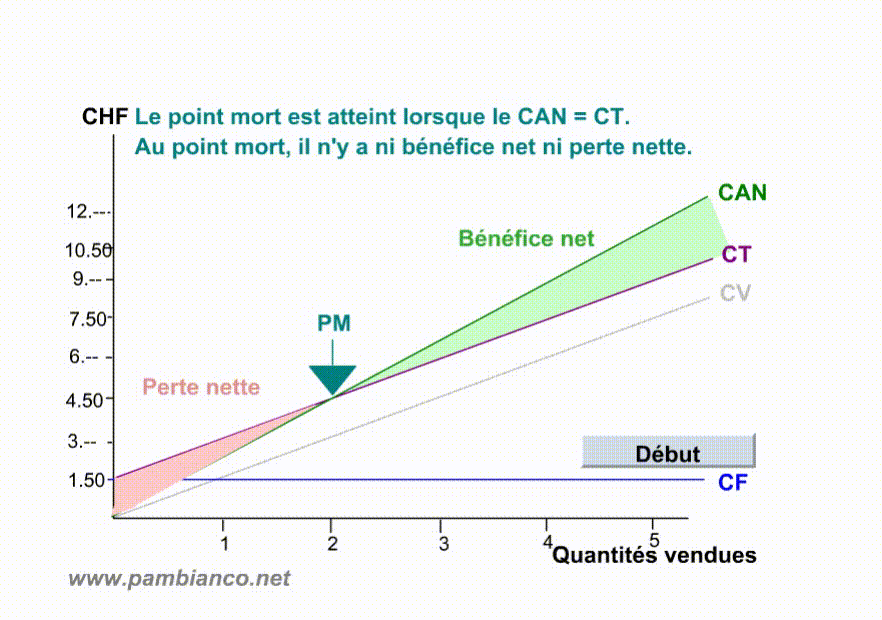
Le point mort est atteint lorsque le CAN atteint le montant des CT. En effet, le montant encaissé (CAN) permet de couvrir tous les coûts (CT).
Avant le point mort, les CT sont supérieurs au CAN et il en résulte une perte nette. Après le point mort, le CAN est supérieur aux CT et il en résulte un bénéfice net.
3 Point mort Cours complet consacré au seuil de rentabilité, à ses composantes, à sa représentation graphique et à ses principales formules.
NIVEAU : AVANCÉS ET "+"
BUT : Savoir calculer le seuil de rentabilité et connaître ses composants.
PRAMA et PRAMV
Point mort et quantités vendues
Point mort : les formules
Point mort : le budget
Rappel et conventions
Par souci de simplification, nous allons considérer que les coûts d’une entreprise peuvent être classés uniquement en deux catégories :
- les coûts variables, qui dépendent des ventes de l’entreprise
- les coûts fixes qui existent indépendamment de l’activité de l’entreprise.
Les seuls coûts que nous envisagerons comme variables correspondent au coût total des marchandises vendues. Nous les appellerons PRAMV ou frais variables (FV).
Toutes les autres charges seront considérées comme fixes et nommées ACE, frais généraux (FG) ou frais fixes (FF).
Quelques définitions
- CAB : chiffre d’affaires brut. Le CAB correspond au chiffre d’affaires facturé aux clients.
- CAN : chiffre d’affaires net. Le CAN correspond au chiffre d’affaires encaissé.
- PRAMA (CAMA) : prix de revient des marchandises achetées. Le PRAMA correspond au coût total des marchandises achetées.
- PRAMV (CAMV): prix de revient des marchandises vendues. Le PRAMV correspond au coût total des marchandises vendues.
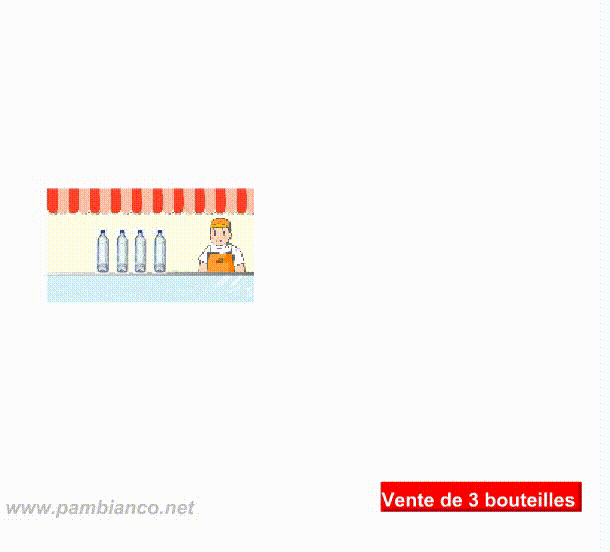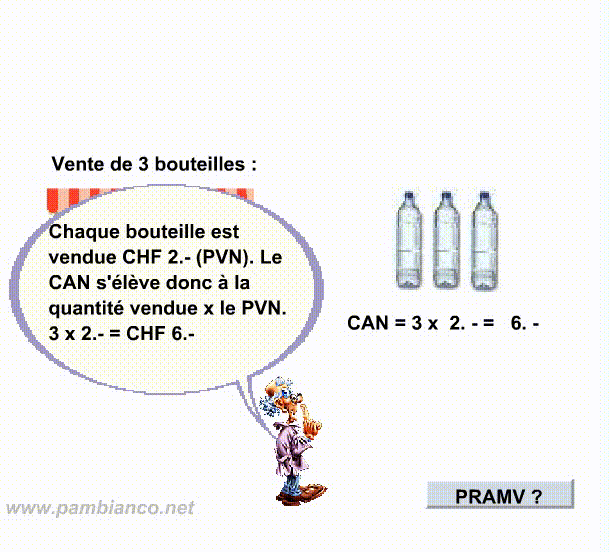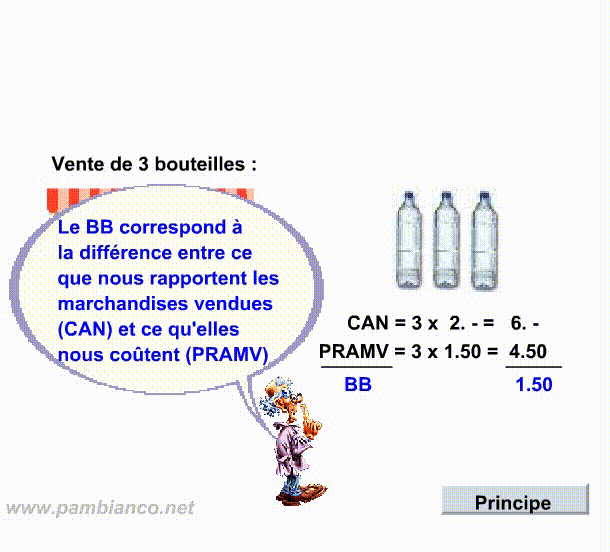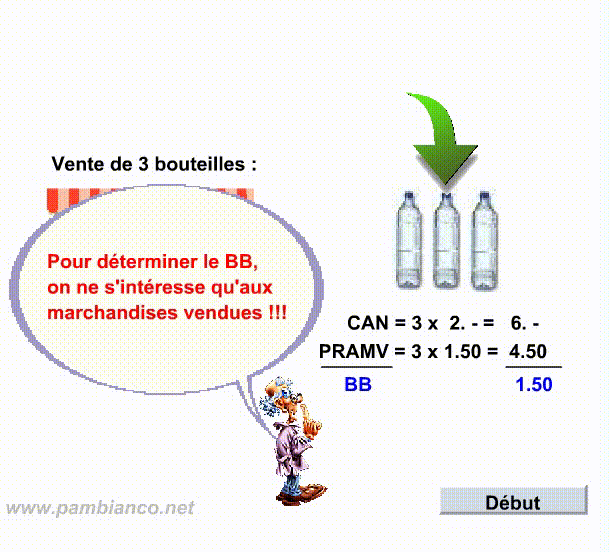
- BB ou MB : bénéfice brut ou marge brute, ou encore marge sur coûts variables. La MB correspond à la différence entre les recettes (CAN) et les frais variables (PRAMV). La MB peut être un bénéfice (BB) ou une perte (PB).
- ACE, FG ou FF : autres charges d’exploitation, frais généraux, frais fixes. Les ACE, FG, FF correspondent à l’ensemble des charges fixes.
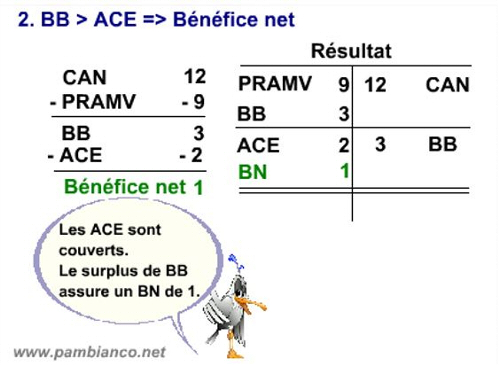
- BN ou RN : le résultat net (résultat 1). Le RN correspond à la différence entre les produits et les charges de l’entreprise. Le RN peut être un bénéfice (BN) ou une perte (PN).
Le calcul de base
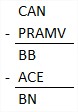
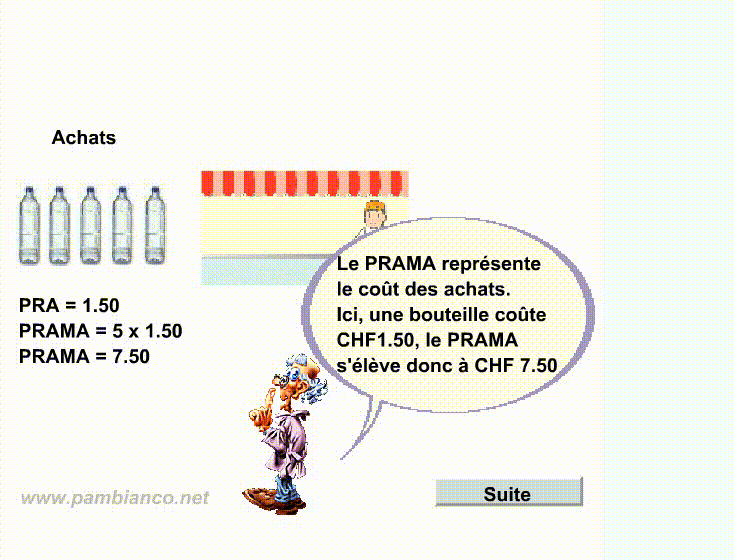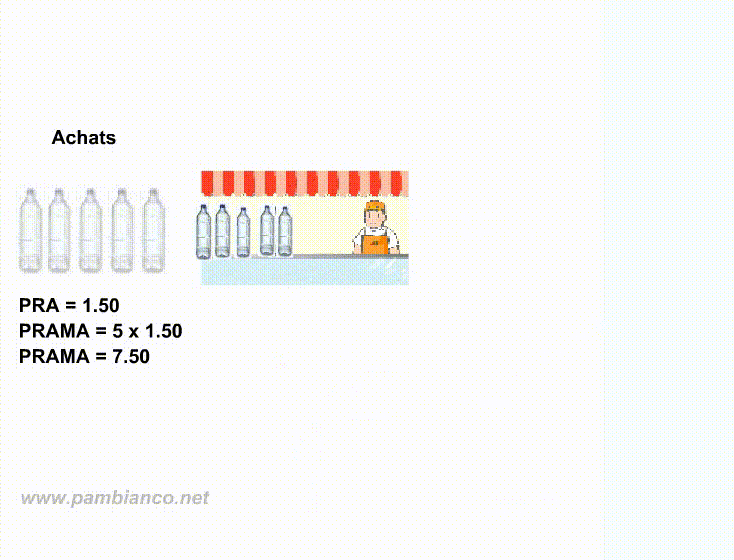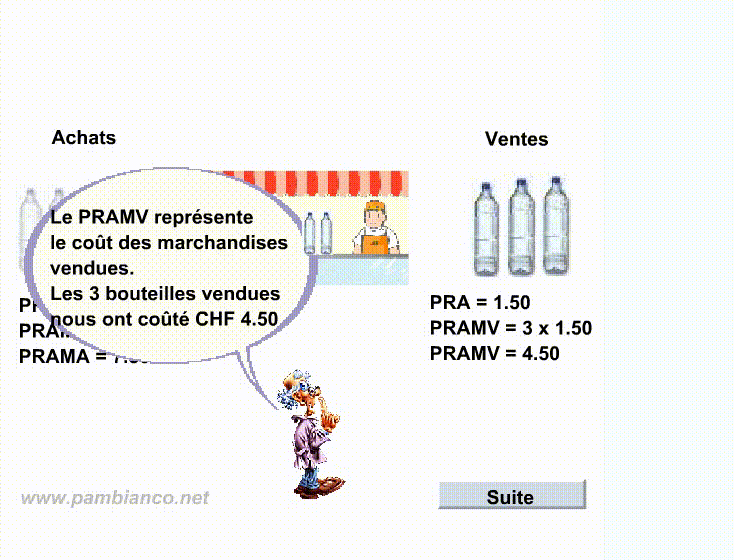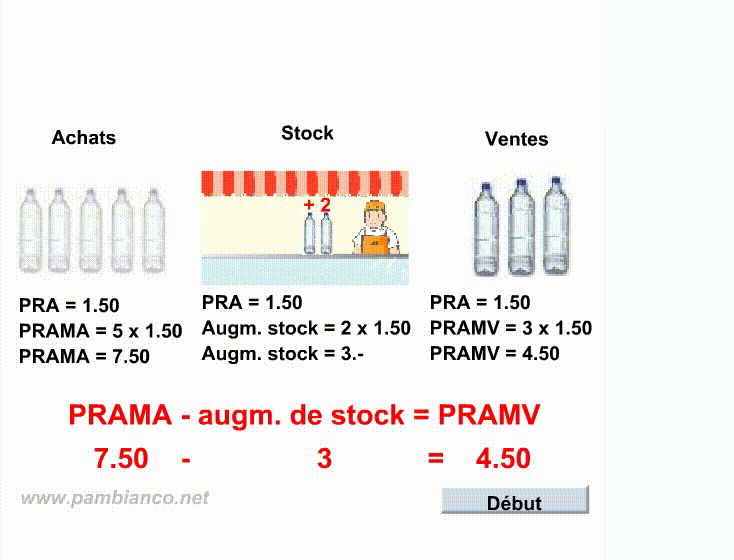
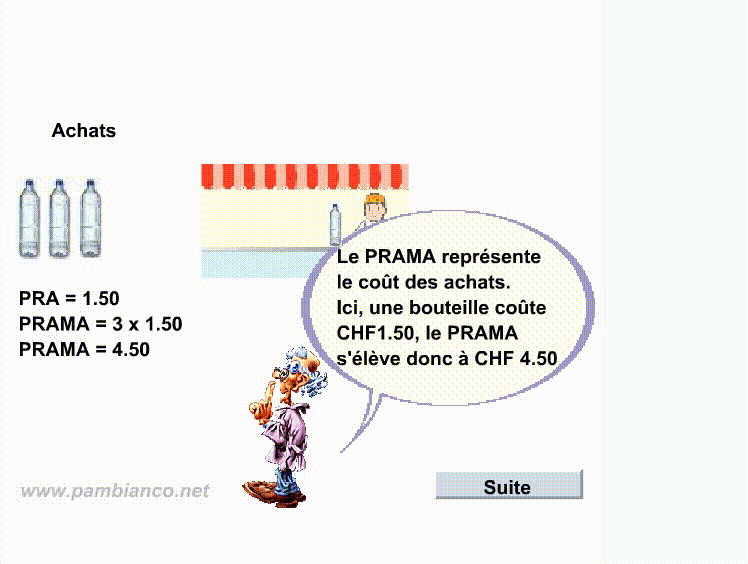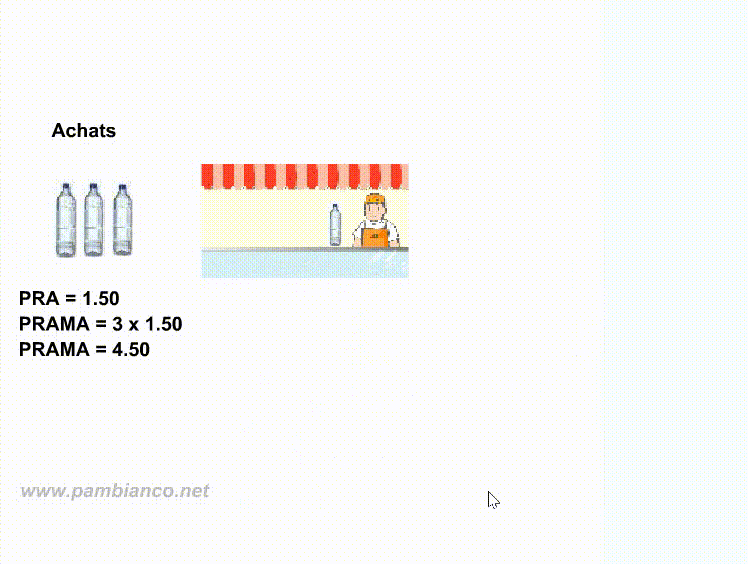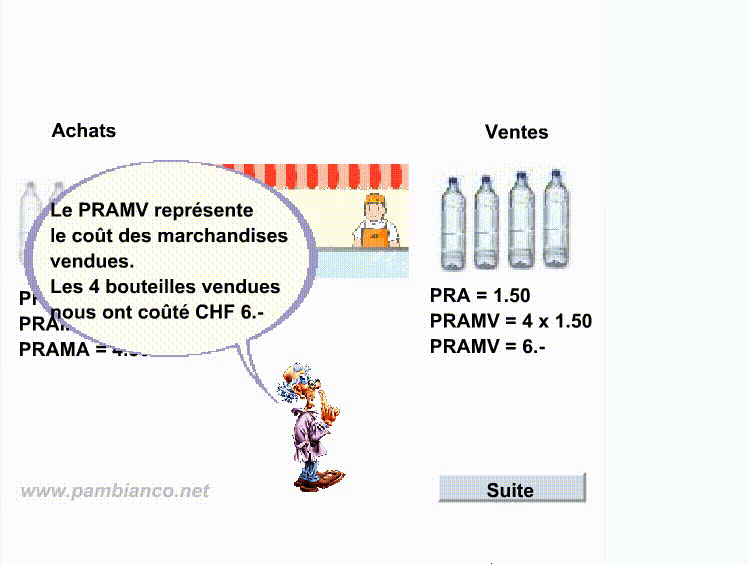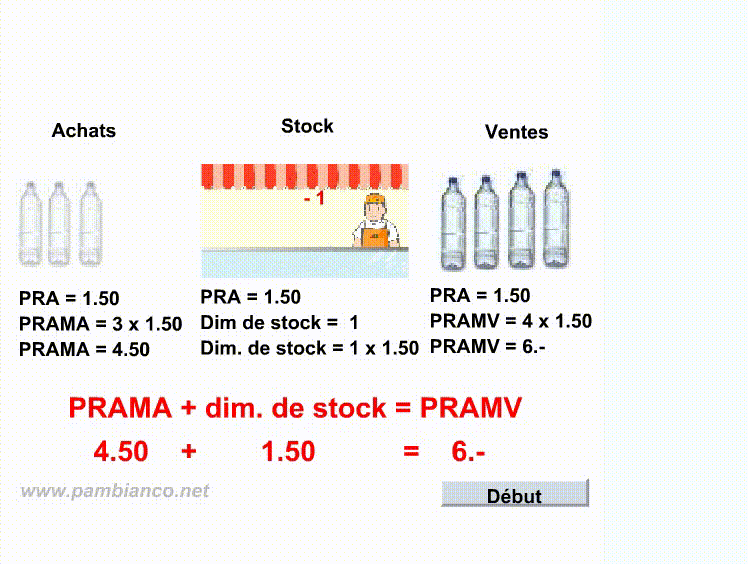
Différence entre PRAMA et PRAMV
- Le prix de revient d'achat des marchandises achetées ou PRAMA correspond au coût des marchandises achetées.
- Le prix de revient d'achat des marchandises vendues ou PRAMV correspond au coût des marchandises vendues.
- La différence entre ces deux notions correspond à la variation de stock.
Cas 1 :
l'entreprise a acheté trop de marchandises par rapport à ce qu'elle a pu vendre. Il en résulte une augmentation de stock.
Cas 2 :
l'entreprise n'a pas acheté suffisamment de marchandises par rapport à ce qu'elle a pu vendre. Il en résulte une diminution de stock.
La notion de marge brute (MB)
La notion de résultat net
Vision graphique du point mort
Indications :
- la droite du CAN part toujours de l'origine car si on ne vend rien, le CAN vaut CHF 0.-.
- la droite du coût variable (CV, PRAMV) part toujours de l'origine car si on ne vend rien, les marchandises vendues ne valent rien.
- La droite des coûts fixes (CF, FF, FG, ACE) coupe l'axe vertical à la hauteur correspondant au montant des CF. En effet, même si l'entreprise ne vend rien, elle doit tout de même faire face à des coûts tels que loyers, salaires, etc..
- On obtient la droite des coûts totaux (CT) en additionnant les CF et les CV.
- Le point mort est atteint lorsque le CAN atteint le montant des CT. En effet, le montant encaissé (CAN) permet de couvrir tous les coûts (CT).
- Avant le point mort, les CT sont supérieurs au CAN et il en résulte une perte nette. Après le point mort, le CAN est supérieur aux CT et il en résulte un bénéfice net.
Quelques formules :
Stock moyen :
- Calcul :(stock initial + stock final) / 2 ou (stock 1 + stock 2 +...+ stock n) / n
- Indique la valeur moyenne des marchandises en stock
Cadence de rotation du stock :
- Calcul :PRAMV / Stock moyen (au PRA) ou CAN / Stock moyen (au PVN)
- Indique combien de fois le stock a dû être renouvelé durant l'année
Durée de stationnement du stock :
- Calcul :360 / Cadence de rotation du stock
- Indique, en moyenne, en combien de jours le stock est entièrement vendu et doit être renouvelé
Chiffre d'affaires au point mort :
- Calcul :CAN / BB x FF
- Calcul : FF / BB en % du CAN x 100 (ou FF/taux de MB x 100)
- Le CAN au point mort est celui pour lequel il n'y a ni bénéfice net ni perte nette.
Quantité au point mort :
- Calcul : FF / BB par pièce
- A chaque vente, un bénéfice (brut) est réalisé. Combien faut-il de BB unitaires pour couvrir les FF ?
Nombre de jours pour atteindre le point mort :
- Calcul : 360 / CAN x CAN au point mort
- Hypothèse : le CAN est réalisé de manière linéaire tout au long de l'année
4 Théorie et formules Retrouver les définitions, les conventions, les animations et les formules nécessaires au calcul du point mort.
NIVEAU : AVANCÉS ET "+"
BUT : Savoir calculer le seuil de rentabilité et connaître ses composants.
PRAMA et PRAMV
Point mort et quantités vendues
Point mort : les formules
Point mort : le budget
Rappel et conventions
Par souci de simplification, nous allons considérer que les coûts d’une entreprise peuvent être classés uniquement en deux catégories :
- les coûts variables, qui dépendent des ventes de l’entreprise
- les coûts fixes qui existent indépendamment de l’activité de l’entreprise.
Les seuls coûts que nous envisagerons comme variables correspondent au coût total des marchandises vendues. Nous les appellerons PRAMV ou frais variables (FV).
Toutes les autres charges seront considérées comme fixes et nommées ACE, frais généraux (FG) ou frais fixes (FF).
Quelques définitions
- CAB : chiffre d’affaires brut. Le CAB correspond au chiffre d’affaires facturé aux clients.
- CAN : chiffre d’affaires net. Le CAN correspond au chiffre d’affaires encaissé.
- PRAMA (CAMA) : prix de revient des marchandises achetées. Le PRAMA correspond au coût total des marchandises achetées.
- PRAMV (CAMV): prix de revient des marchandises vendues. Le PRAMV correspond au coût total des marchandises vendues.
- BB ou MB : bénéfice brut ou marge brute, ou encore marge sur coûts variables. La MB correspond à la différence entre les recettes (CAN) et les frais variables (PRAMV). La MB peut être un bénéfice (BB) ou une perte (PB).
- ACE, FG ou FF : autres charges d’exploitation, frais généraux, frais fixes. Les ACE, FG, FF correspondent à l’ensemble des charges fixes.
- BN ou RN : le résultat net (résultat 1). Le RN correspond à la différence entre les produits et les charges de l’entreprise. Le RN peut être un bénéfice (BN) ou une perte (PN).
Le calcul de base
Différence entre PRAMA et PRAMV
- Le prix de revient d'achat des marchandises achetées ou PRAMA correspond au coût des marchandises achetées.
- Le prix de revient d'achat des marchandises vendues ou PRAMV correspond au coût des marchandises vendues.
- La différence entre ces deux notions correspond à la variation de stock.
Cas 1 :
l'entreprise a acheté trop de marchandises par rapport à ce qu'elle a pu vendre. Il en résulte une augmentation de stock.
Cas 2 :
l'entreprise n'a pas acheté suffisamment de marchandises par rapport à ce qu'elle a pu vendre. Il en résulte une diminution de stock.
La notion de marge brute (MB)
La notion de résultat net
Vision graphique du point mort
Indications :
- la droite du CAN part toujours de l'origine car si on ne vend rien, le CAN vaut CHF 0.-.
- la droite du coût variable (CV, PRAMV) part toujours de l'origine car si on ne vend rien, les marchandises vendues ne valent rien.
- La droite des coûts fixes (CF, FF, FG, ACE) coupe l'axe vertical à la hauteur correspondant au montant des CF. En effet, même si l'entreprise ne vend rien, elle doit tout de même faire face à des coûts tels que loyers, salaires, etc..
- On obtient la droite des coûts totaux (CT) en additionnant les CF et les CV.
- Le point mort est atteint lorsque le CAN atteint le montant des CT. En effet, le montant encaissé (CAN) permet de couvrir tous les coûts (CT).
- Avant le point mort, les CT sont supérieurs au CAN et il en résulte une perte nette. Après le point mort, le CAN est supérieur aux CT et il en résulte un bénéfice net.
Quelques formules :
Stock moyen :
- Calcul :(stock initial + stock final) / 2 ou (stock 1 + stock 2 +...+ stock n) / n
- Indique la valeur moyenne des marchandises en stock
Cadence de rotation du stock :
- Calcul :PRAMV / Stock moyen (au PRA) ou CAN / Stock moyen (au PVN)
- Indique combien de fois le stock a dû être renouvelé durant l'année
Durée de stationnement du stock :
- Calcul :360 / Cadence de rotation du stock
- Indique, en moyenne, en combien de jours le stock est entièrement vendu et doit être renouvelé
Chiffre d'affaires au point mort :
- Calcul :CAN / BB x FF
- Calcul : FF / BB en % du CAN x 100 (ou FF/taux de MB x 100)
- Le CAN au point mort est celui pour lequel il n'y a ni bénéfice net ni perte nette.
Quantité au point mort :
- Calcul : FF / BB par pièce
- A chaque vente, un bénéfice (brut) est réalisé. Combien faut-il de BB unitaires pour couvrir les FF ?
Nombre de jours pour atteindre le point mort :
- Calcul : 360 / CAN x CAN au point mort
- Hypothèse : le CAN est réalisé de manière linéaire tout au long de l'année