Contenu assemblé
Choisissez une partie ou lisez l’ensemble
Chaque volet provient de sa page unique. Une modification de la page source est automatiquement visible ici.
1 Utilité des réserves latentes Comprendre pourquoi les entreprises constituent des réserves latentes et dans quels buts elles peuvent être utilisées.
Les réserves latentes
1. L’actionnaire et l’effet "cadeau"
Lorsqu’un enfant reçoit pour la première fois CHF 50.- à son anniversaire de la part de ses grands-parents, il est ravi. L’année suivante, s’il reçoit CHF 100.-, sa joie sera encore plus grande. Cependant, si l’année d’après il revient à CHF 50.-, il sera déçu, ayant inconsciemment intégré un montant de CHF 100.- comme nouvelle norme.Il en va de même pour les actionnaires. Habitués à percevoir un certain montant de dividendes chaque année, ils considèrent ce revenu comme acquis. Toute diminution suscite leur mécontentement, à l’image de l’enfant qui voit son cadeau d’anniversaire réduit.
Par conséquent, une société anonyme (SA) doit veiller à ne pas décevoir ses actionnaires sous peine de les voir vendre leurs actions, ce qui pourrait entraîner une baisse de la valeur boursière de l’entreprise.
2. Comment satisfaire les actionnaires ?
En cas de bénéfices élevés
Lorsque la SA clôture ses comptes avec des résultats supérieurs aux prévisions, elle peut être confrontée à la nécessité de distribuer des dividendes élevés. Toutefois, pour lisser les fluctuations et éviter des attentes excessives, elle peut constituer des réserves latentess. En augmentant artificiellement certaines charges ou en réduisant certains produits, elle ajuste son bénéfice publié afin de maintenir une distribution de dividendes stable et cohérente.Dans certains cas, une SA peut même choisir d’afficher une perte en invoquant un contexte économique difficile, alors qu’en réalité elle a réalisé un bénéfice.
En cas de pertes
Les réserves latentess accumulées lors des périodes prospères deviennent un atout en période de difficulté. Si l’entreprise enregistre une perte, elle peut alors dissoudre une partie de ces réserves pour améliorer son bilan, voire afficher un bénéfice. L’objectif est de publier un résultat conforme aux attentes des actionnaires ou, du moins, qui leur semble acceptable.3. Et le fisc ?
La législation autorise la constitution de réserves latentess, à condition qu’elles respectent les règles en vigueur. Par exemple, dans le cadre d’un amortissement dégressif, un véhicule peut être amorti à hauteur de 40% dès la première année. Si ce véhicule a peu roulé et conserve une valeur de revente supérieure à 60% de son prix d’achat, un amortissement de 40% crée une réserve latente tout en restant conforme aux directives fiscales.
Par ailleurs, une SA peut tenir plusieurs comptabilités :
- La comptabilité interne, qui reflète la réalité économique de l’entreprise.
- La comptabilité publiée, destinée au public et aux actionnaires.
- La comptabilité fiscale, optimisée en fonction des règles en vigueur et soumise aux autorités fiscales.
En somme, la gestion habile des résultats financiers permet à la SA de répondre aux attentes des actionnaires tout en respectant les obligations légales et fiscales.
2 Effets des réserves latentes Mesurer leurs conséquences sur le bilan, le résultat et la présentation de la situation financière.
Effets des réserves latentes
1. Effet de la constitution d'une réserve latente
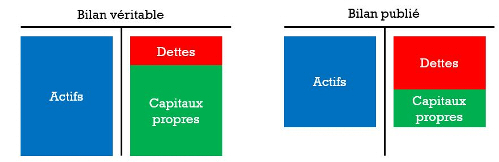
Pour constituer une réserve latente, il suffit de sous-évaluer un actif ou de surévaluer une dette. Cela aura pour conséquence, une diminution "artificielle" des capitaux propres.
2. Exemples
Constitution d'une réserve latente sur une immobilisation
Nous décidons de créer une réserve latente de CHF 2'000.- sur notre mobilier.
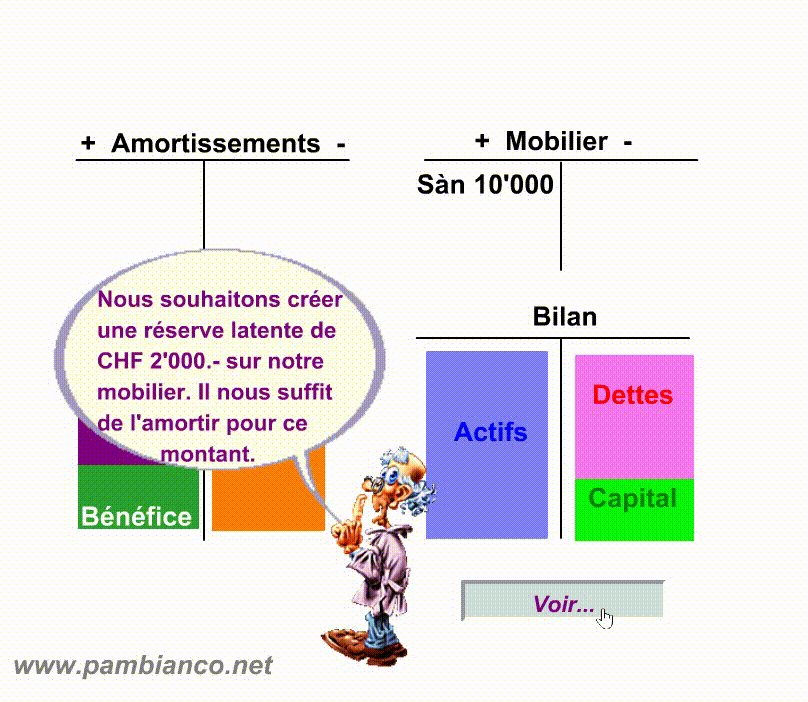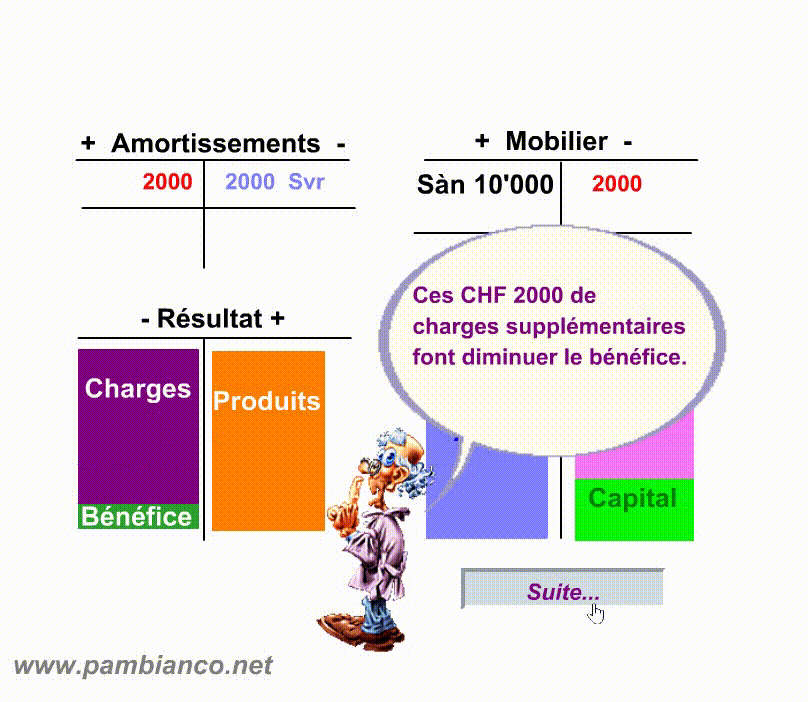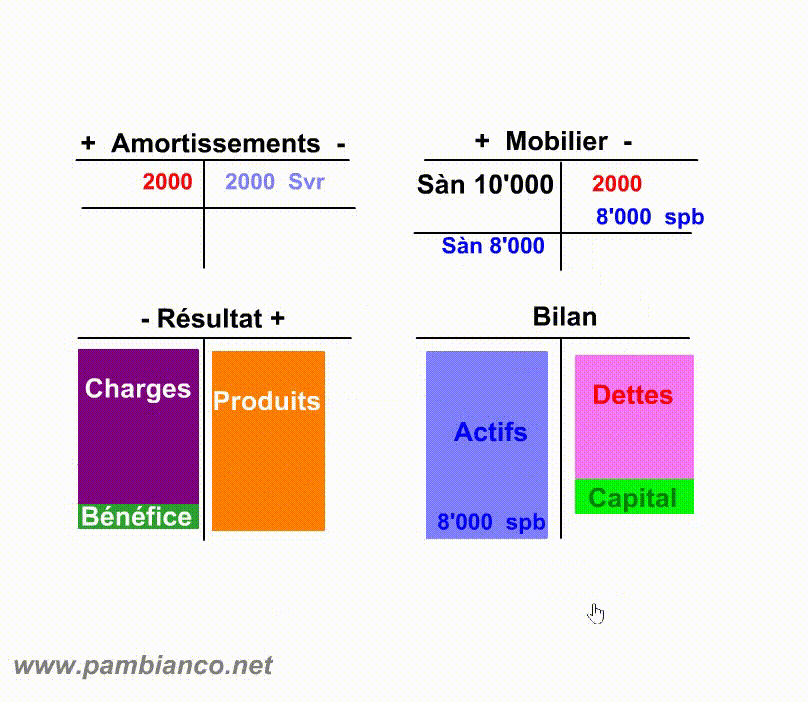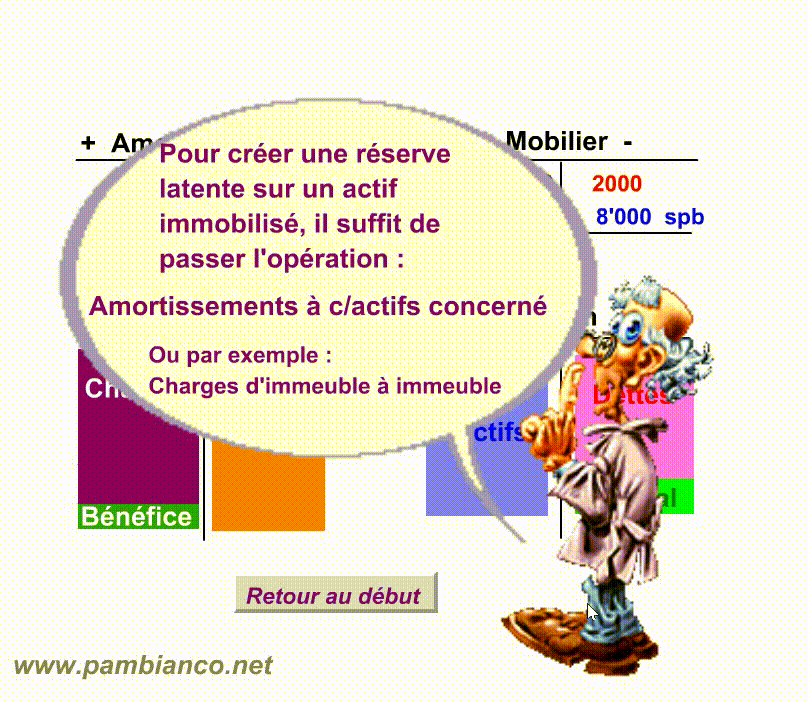
Le mobilier vaut réellement CHF 10'000.- et nous allons le faire figurer au bilan pour CHF 8'000.-. Nous aurons donc "caché" CHF 2'000.-.
Pour cela, il suffit juste d'amortir le mobilier. Nous créerons ainsi une charge fictive qui fera diminuer artificiellement le bénéfice et donc la fortune.
Constitution d'une réserve latente sur un stock
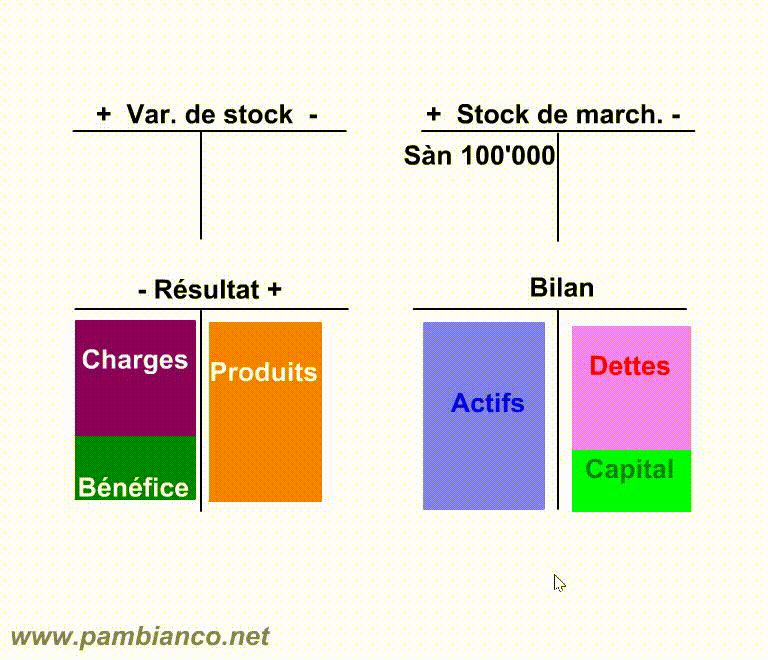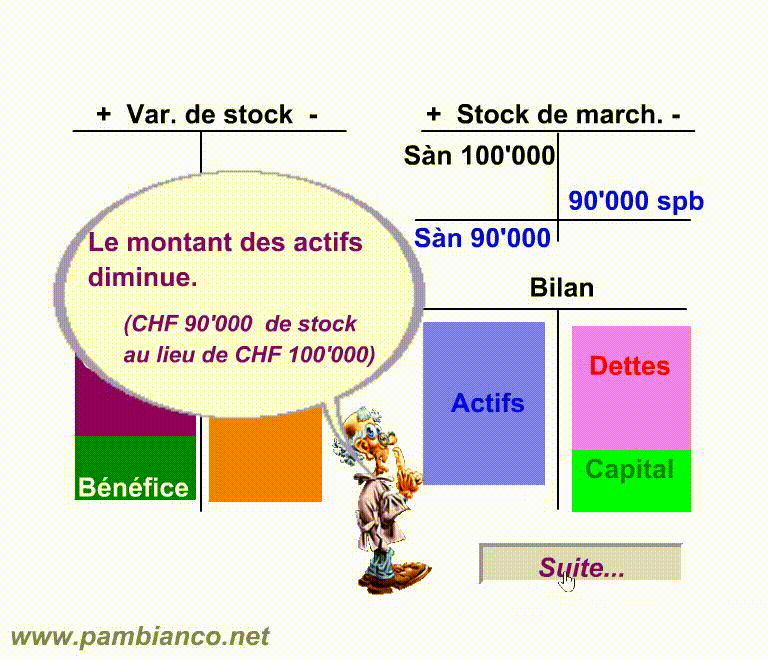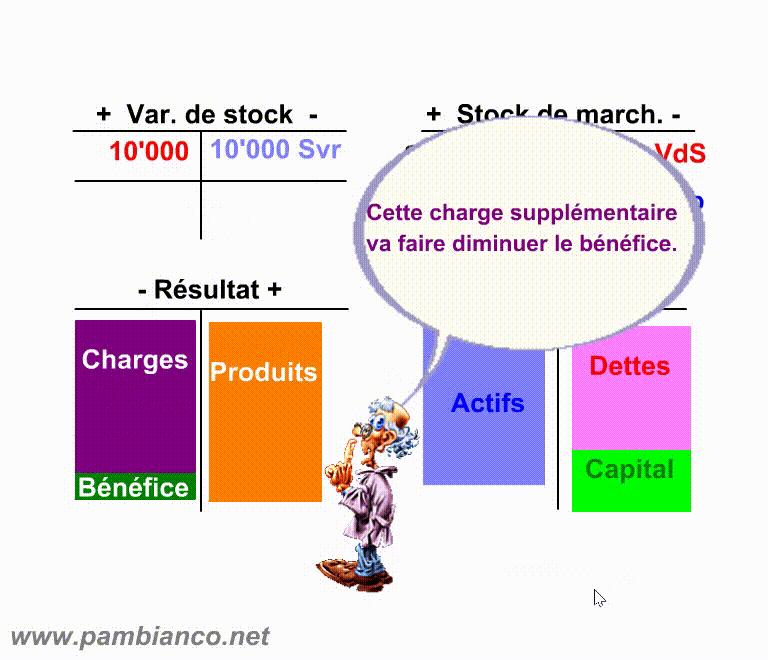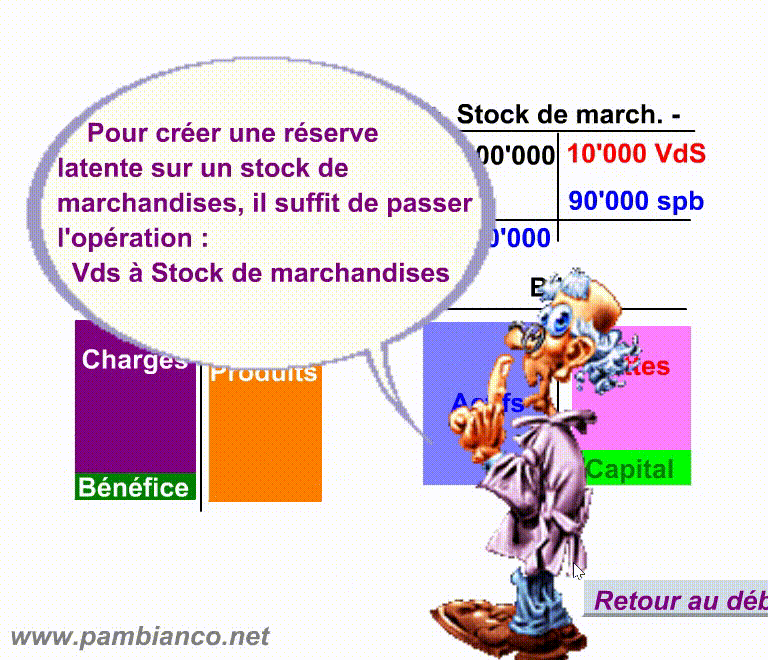
Nous décidons de créer une réserve latente de CHF 10'000.- sur notre stock.
Le stock vaut réellement CHF 100'000.- et nous allons le faire figurer au bilan pour CHF 90'000.-. Nous aurons donc "caché" CHF 10'000.-.
Pour cela, il suffit juste de comptabiliser une diminution de stock fictive d'un montant de CHF 10'000.-. Nous créerons ainsi une charge fictive qui fera diminuer artificiellement le bénéfice et donc la fortune.
Constitution d'une réserve latente par création ou augmentation d'une provision fictive
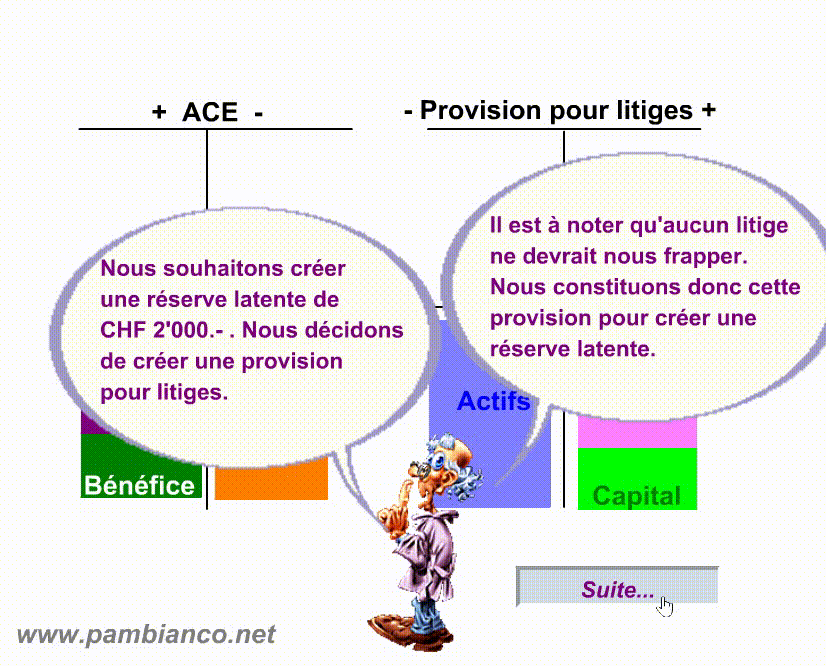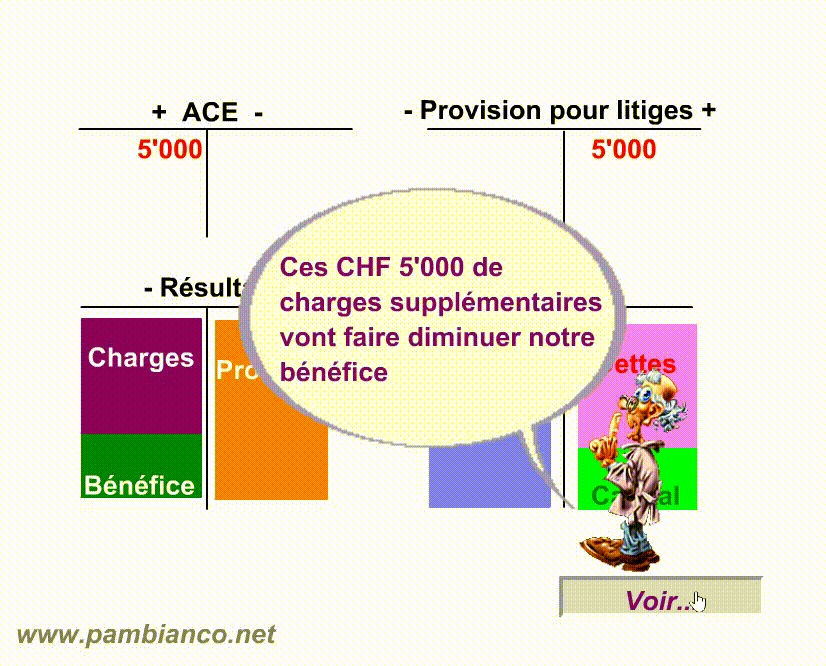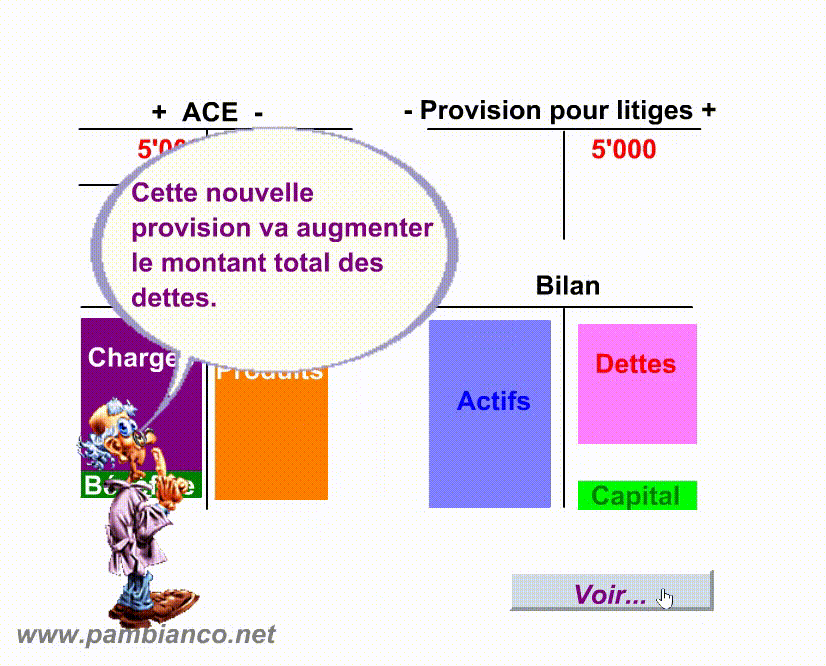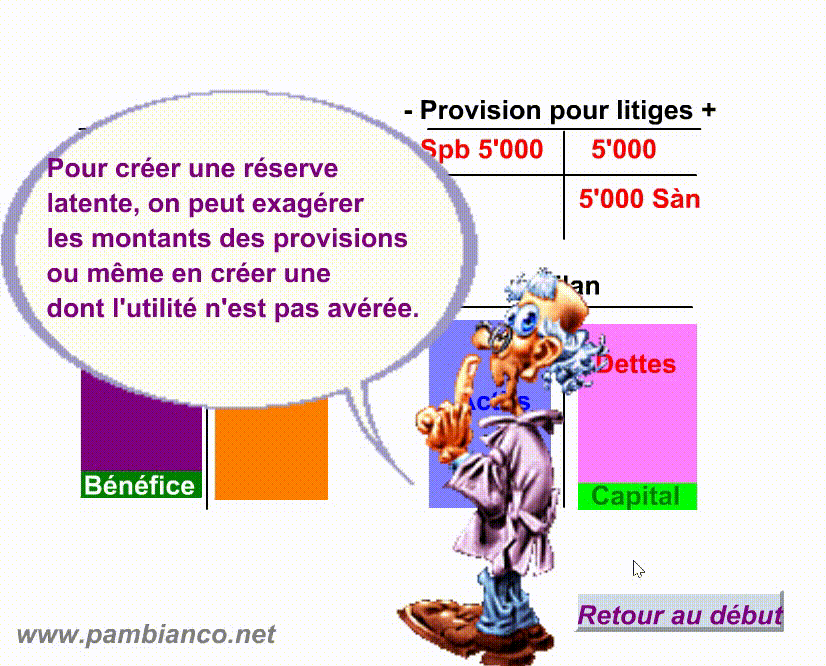
Nous décidons de créer une réserve latente de CHF 5'000.- en créant une provision pour litiges alors qu'aucun litige n'est en vue.
Pour cela, il suffit juste de créer cette provision à l'aide d'une charge. Cette charge fictive fera diminuer artificiellement le bénéfice et donc la fortune, alors que la provision ainsi créée correspondra à une dette supplémentaire bien que fictive.
3. Autres considérations
Pour dissoudre des réserves latentess, il convient de pratiquer les opérations inverses à celles démontrées dans les trois exemples, à savoir passer les opérations :
- Mobilier à Amortissements
- Stock de marchandises à VdS
- Provision pour litiges à ACE
Nota bene : le fait d'amortir un actif ne provoque pas systématiquement la constitution d'une réserve latente. Ce n'est le cas que lorsque le montant est exagéré par rapport à la véritable perte de valeur du bien. Il en va de même pour les deux autres exemples.
3 Apurement des réserves latentes Corriger les comptes publiés afin de retrouver les valeurs et résultats réels.
Les apurements de bilan et résultat
1. Principe
Le bilan et le compte de résultat publiés ne reflètent généralement pas la réalité financière de l’entreprise. En effet, certains actifs y sont sous-évalués, tandis que certaines provisions (dettes) sont surévaluées.
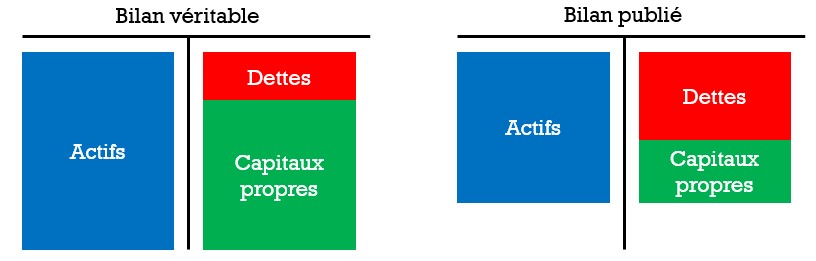
Cette situation découle d’une surévaluation de certaines charges et d’une sous-évaluation de certains produits. De tels documents comptables « ajustés » ne permettent pas une analyse économique fiable de l’entreprise. C’est pourquoi, avant toute interprétation du bilan et du compte de résultat, il est essentiel de reprendre chaque poste et de le rétablir à sa juste valeur. Ce processus est appelé « apurement ».
2. Comment procéder ?
Les binômes comptables
L’apurement se réalise par des écritures comptables spécifiques, impliquant systématiquement deux comptes : un compte du bilan et un compte de charges ou de produits.
Les binômes les plus courants incluent :
- Un actif immobilisé et le compte
Amortissements (si l’amortissement est indirect, l’actif immobilisé est
remplacé par son FAC).
- Le stock et la variation de stock (ce
dernier compte peut être remplacé par le compte Charges de marchandises, PRAMV
ou tout autre compte approprié).
- Titres et produits des titres.
- Ducroire et pertes sur créances.
- Provision et le compte de charge
correspondant (ou encore ACE voire Charges exceptionnelles).
- etc.
3. Quel est l’effet recherché ?
L’ajustement des valeurs, tant dans le bilan que dans le compte de résultat, permet de faire réapparaître la fortune réelle de l’entreprise grâce à une augmentation du résultat net.
Ce résultat ajusté se reflète à la fois dans le compte de résultat et dans les capitaux propres de l’entreprise. La comptabilité « interne » ainsi obtenue affiche alors les véritables valeurs financières, offrant une image plus fidèle de la situation économique de l’entreprise.