Contenu du cours
Qu’est-ce que le Cash-Flow ?
Traduit littéralement, le terme Cash-Flow pourrait laisser penser qu’il correspond à un « flux de cash », autrement dit à la variation de la trésorerie de l’entreprise. Ce n’est pourtant pas le cas.
Si nous calculons, d’une part, le Cash-Flow et, d’autre part, la variation des liquidités entre le début et la fin de l’exercice, nous obtenons généralement deux montants différents.
La raison est simple : le Cash-Flow se concentre sur les éléments liés à l’activité de l’entreprise. Il ne cherche pas à expliquer l’ensemble des entrées et sorties de liquidités résultant notamment des décisions d’investissement ou de financement.
Pour comprendre précisément pourquoi la trésorerie a augmenté ou diminué durant l’exercice, il faut établir un autre document : le tableau des flux de trésorerie.
Mais le Cash-Flow permet-il au moins d’expliquer exactement la variation de trésorerie provenant de l’exploitation ?
Pas nécessairement. Ce serait le cas si toutes les ventes, tous les achats et toutes les autres opérations étaient immédiatement encaissés ou payés. Or, dans la réalité, de nombreuses opérations sont effectuées à crédit.
Le Cash-Flow ne doit donc pas être confondu avec une simple variation des liquidités.
Pour comprendre ce qu’il représente réellement et ce qu’il nous apprend sur l’entreprise, commençons par examiner comment il se calcule.
Calcul du Cash-Flow
Il existe deux méthodes pour déterminer le Cash-Flow :
- La méthode directe
- La méthode indirecte
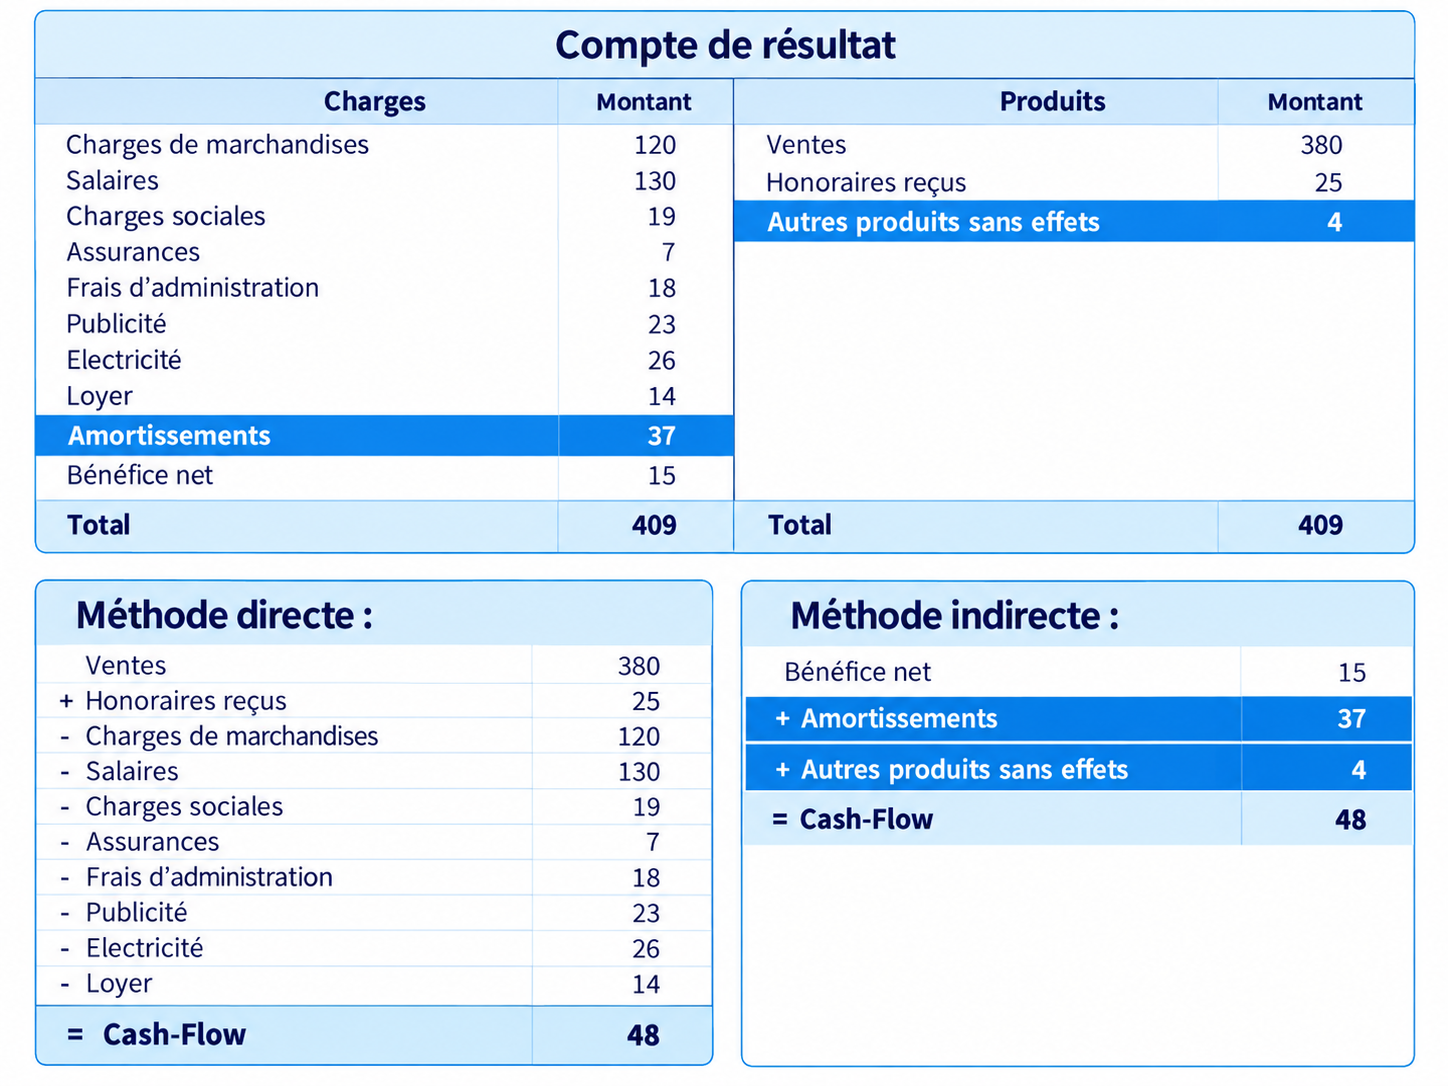
A noter que nous arrivons au même résultat avec les deux méthodes.
Méthode directe
Formule : Produits avec effets monétaires – Charges avec effets monétaires$Cette formule permet de faire deux constatations :
- Première constatation : le calcul repose sur les charges et les produits. Le Cash-Flow s’intéresse donc principalement à l’activité de l’entreprise et aux éléments qui influencent son résultat.
- Deuxième constatation : toutes les charges et tous les produits ne sont pas retenus. Seuls ceux qui ont un effet monétaire sont pris en considération, c’est-à-dire ceux qui entraînent théoriquement une entrée ou une sortie d’argent.
Par exemple, les salaires constituent une charge avec effet monétaire puisqu’ils doivent être payés. En revanche, les amortissements sont exclus du calcul : ils diminuent le résultat comptable, mais n’entraînent aucune sortie d’argent au moment où ils sont comptabilisés.
La méthode directe consiste donc à retenir uniquement les produits et les charges ayant un effet monétaire.
Méthode indirecte
Formule : Résultat + Charges sans effets monétaires – Produits sans effets monétaires
La logique est ici différente.
Cette méthode part directement du résultat de l’entreprise, c’est-à-dire de son bénéfice ou de sa perte. Or, ce résultat comprend également des charges et des produits qui n’ont provoqué aucun mouvement d’argent.
Il faut donc corriger le résultat :
- les charges sans effets monétaires sont ajoutées, car elles ont diminué le résultat sans provoquer de sortie d’argent
- les produits sans effets monétaires sont déduits, car ils ont augmenté le résultat sans provoquer d’entrée d’argent
Si l’entreprise présente une perte, celle-ci doit naturellement être introduite dans le calcul avec un signe négatif.
Les deux méthodes suivent donc des chemins différents, mais doivent conduire au même Cash-Flow.