NIVEAU : DÉBUTANT
BUT : DÉCOUVRIR le compte privé, son utilité et son fonctionnement.
Compte privé
Quelques minutes pour comprendre la comptabilité, avec des explications, des illustrations et des vidéos lorsque le chapitre en propose.
NIVEAU : DÉBUTANT
BUT : DÉCOUVRIR le compte privé, son utilité et son fonctionnement.
Principe
Quand une personne physique exploite une entreprise en son propre nom, on parle de raison individuelle. L'entreprise n'existe pas légalement de manière indépendante. Aux yeux de la loi, seule la personne physique propriétaire de l'entreprise existe.
D'un point de vue comptable, il est possible, mais pas obligatoire, de tenir un compte dans lequel est inscrit tout ce qui concerne les relations entre le-la propriétaire et l'entreprise.
Il s'agit du compte Privé.
Le revenu global du (de la) propriétaire
Le revenu global du (de la) propriétaire se compose de trois éléments :
Ecritures :
Salaire du (de la) propriétaire : Salaire à Privé
Intérêts sur les fonds propres : Charges financières à Privé
Bénéfice net : Résultat à Privé
Perte nette : Privé à Résultat
Les prélèvements du (de la) propriétaire
Tout ce que le- la propriétaire prélève est porté au débit du compte Privé.
Exemples :
La variation de fortune
Selon le revenu global auquel le propriétaire a droit et les prélèvements qu'il a fait, la fortune de l'entreprise va varier.
3 cas sont possibles :
Exemple d'augmentation de fortune :
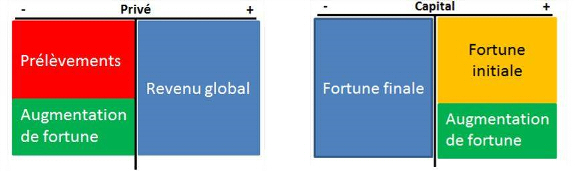
Exemple de diminution de fortune :
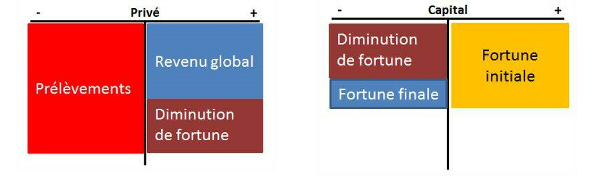
Les impôts du propriétaire
Aux yeux de la loi, l'entreprise en raison individuelle n'existe pas. L'Etat perçoit ses impôts auprès du propriétaire de l'entreprise. L'ensemble des revenus et de la fortune du (de la) propriétaire sert de base de calcul.
Ainsi, l'impôt anticipé prélevé sur les intérêts créanciers de l'entreprise sera déduit du montant total des impôts dus par le propriétaire.
Exemple :
