Contenu du cours
Comprendre la variation des liquidités
Entre le début et la fin d’un exercice comptable, le montant des liquidités de l’entreprise évolue.
À première vue, nous pourrions penser qu’une augmentation des liquidités est forcément une bonne nouvelle et qu’une diminution doit nous inquiéter.
Ce serait trop simple !
Même pour un ménage, disposer de davantage d’argent sur son compte bancaire à la fin de l’année ne signifie pas nécessairement que le budget a été bien géré. Cette augmentation pourrait, par exemple, provenir d’un emprunt.
Pour une entreprise, le raisonnement est exactement le même.
Il ne suffit donc pas de constater que les liquidités ont augmenté ou diminué. Il faut surtout comprendre d’où vient cette variation.
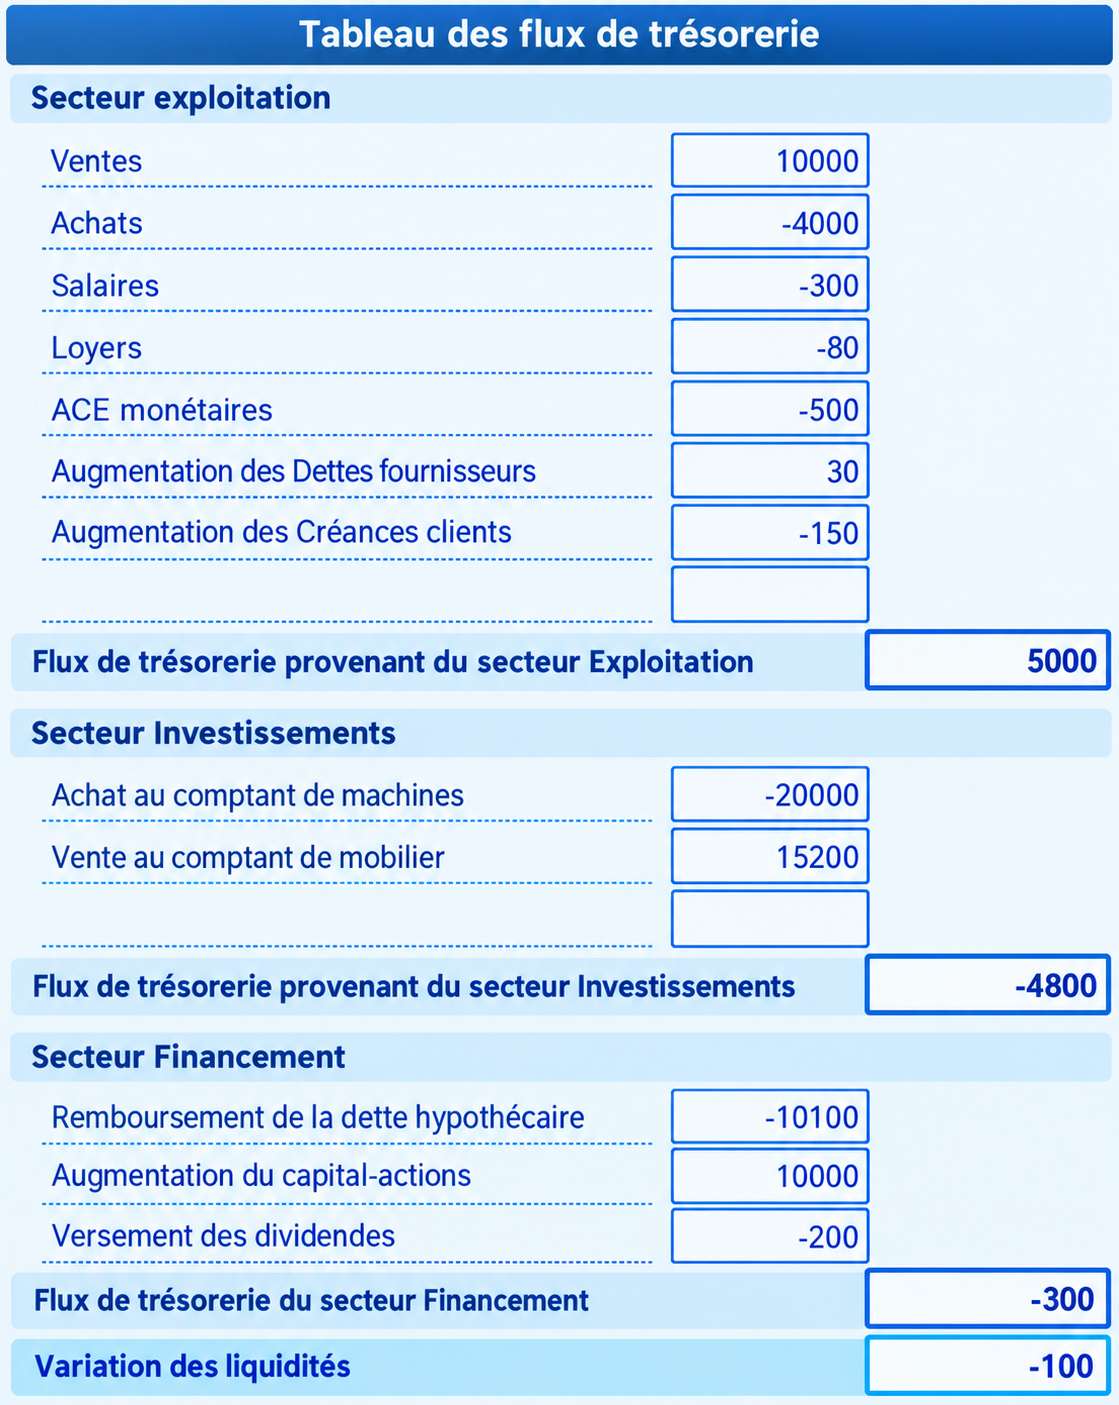
Pour cela, le tableau des flux de trésorerie répartit les mouvements de liquidités en trois secteurs :
- Exploitation : les flux provenant de l’activité économique courante de l’entreprise
- Investissements : les flux liés aux achats et aux ventes d’actifs immobilisés
- Financement : les flux liés aux capitaux permanents ainsi qu’aux dividendes versés
1. Secteur Exploitation
Le flux de trésorerie provenant de l’exploitation correspond au Cash-Flow effectivement encaissé par l’entreprise.Nous partons du Cash-Flow calculé selon la méthode directe : Produits avec effets monétaires – Charges avec effets monétaires
Mais ce montant reste encore théorique. En effet, une vente comptabilisée n’est pas nécessairement encaissée immédiatement et un achat n’est pas forcément payé au moment où il est enregistré.
Il faut donc tenir compte de l’évolution des créances clients et des dettes fournisseurs.
Dettes fournisseurs
Si les dettes fournisseurs augmentent, cela signifie qu’une partie des achats comptabilisés durant l’année n’a pas encore été payée. L’entreprise a donc conservé davantage de liquidités.
À l’inverse, si les dettes fournisseurs diminuent, l’entreprise a payé non seulement ses achats de l’année, mais également une partie des dettes provenant de l’exercice précédent. Cela représente une sortie supplémentaire de liquidités.
Créances clients
Le raisonnement est inverse pour les créances clients.
Si les créances augmentent, une partie des ventes comptabilisées n’a pas encore été encaissée : il faut donc diminuer le Cash-Flow.
Si les créances diminuent, l’entreprise a encaissé davantage que les ventes réalisées durant l’année, notamment grâce au paiement d’anciennes créances : il faut donc augmenter le Cash-Flow.
En résumé :
Flux de trésorerie d’exploitation = Cash-Flow + augmentation des dettes fournisseurs – diminution des dettes fournisseurs + diminution des créances clients – augmentation des créances clients
2. Secteur Investissements
Le secteur Investissements regroupe les mouvements de liquidités liés aux actifs immobilisés.L’achat d’une machine, d’un véhicule ou d’un immeuble entraîne une sortie de liquidités.
À l’inverse, la vente d’un actif immobilisé provoque une entrée de liquidités.
Nous pouvons donc résumer :
Flux d’investissements = Encaissements provenant des ventes d’actifs immobilisés – Paiements liés aux achats d’actifs immobilisés
Un flux négatif dans ce secteur n’est pas nécessairement inquiétant. Il peut simplement signifier que l’entreprise investit pour son avenir.
3. Secteur Financement
Le secteur Financement explique les mouvements de liquidités liés aux capitaux permanents de l’entreprise.
Une augmentation des dettes à long terme ou des capitaux propres apporte de nouvelles liquidités à l’entreprise.
À l’inverse, le remboursement de dettes à long terme, la diminution des capitaux propres ou le versement de dividendes provoquent des sorties de liquidités.
Nous pouvons donc résumer :
Flux de financement = Entrées liées aux capitaux permanents – Sorties liées aux capitaux permanents et aux dividendes
Total du tableau : la variation des liquidités
Les trois secteurs permettent finalement d’expliquer l’ensemble de l’évolution de la trésorerie :
Flux d’exploitation + Flux d’investissements + Flux de financement = Variation des liquidités
Le résultat obtenu doit correspondre à la différence entre les liquidités figurant au bilan final et celles du bilan initial.
Comment interpréter le tableau ?
Une augmentation des liquidités n’est pas automatiquement synonyme de bonne santé financière. Ce qui compte avant tout, c’est de comprendre comment ces liquidités ont été générées.
Le secteur Exploitation mérite une attention particulière. L’activité courante de l’entreprise devrait normalement générer un flux positif : l’entreprise doit être capable de produire des liquidités grâce à son activité économique.
Le secteur Investissements peut parfaitement présenter un flux négatif. Une entreprise qui achète de nouvelles machines ou modernise ses installations dépense des liquidités aujourd’hui afin de préparer son activité future.
Enfin, le secteur Financement doit être interprété en fonction de la situation. Un flux négatif résultant du remboursement d’une dette à long terme peut être un signe positif. À l’inverse, un flux fortement positif parce que l’entreprise doit constamment emprunter pour compenser un flux d’exploitation négatif peut révéler une situation plus préoccupante.
Le tableau des flux de trésorerie ne nous indique donc pas seulement combien les liquidités ont varié. Il nous explique surtout pourquoi elles ont varié.
Exemple de tableau des flux de trésorerie :