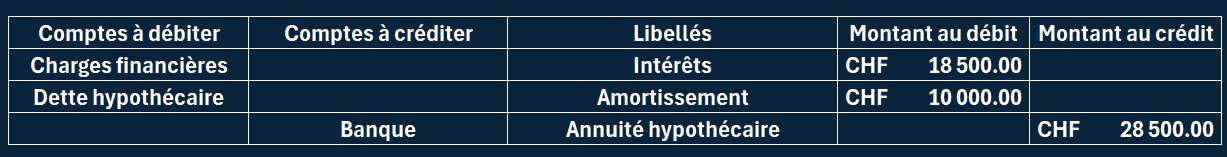
Contenu du cours
Généralités
Une annuité hypothécaire correspond au paiement annuel de deux éléments :
- les intérêts sur la dette hypothécaire
- le remboursement partiel de la dette (amortissement de la dette)
Il se peut que le contrat prévoie le paiement deux fois par année. On parlera dans ce cas de demi-annuités hypothécaires.
Écritures
- Les intérêts hypothécaires correspondent à des charges. L'écriture à passer dépend du type d'immeuble.
- s'il s'agit d'un immeuble commercial : Charges financières à Banque
- s'il s'agit d'un immeuble locatif : Charges d'immeuble à Banque
- Le remboursement partiel de la dette (amortissement) : Dette hypothécaire à Banque
Calculs
Deux modes de calcul existent :
- l’annuité constante
- l’annuité dégressive
Annuité constante
On parle d’annuité constante lorsque le montant total payé à la banque (intérêts + remboursement) reste le même chaque année.
Voyons l’exemple suivant : Montant de la dette hypothécaire : CHF 400'000 ; Taux d’intérêts : 5% ; Annuité : CHF 30’000
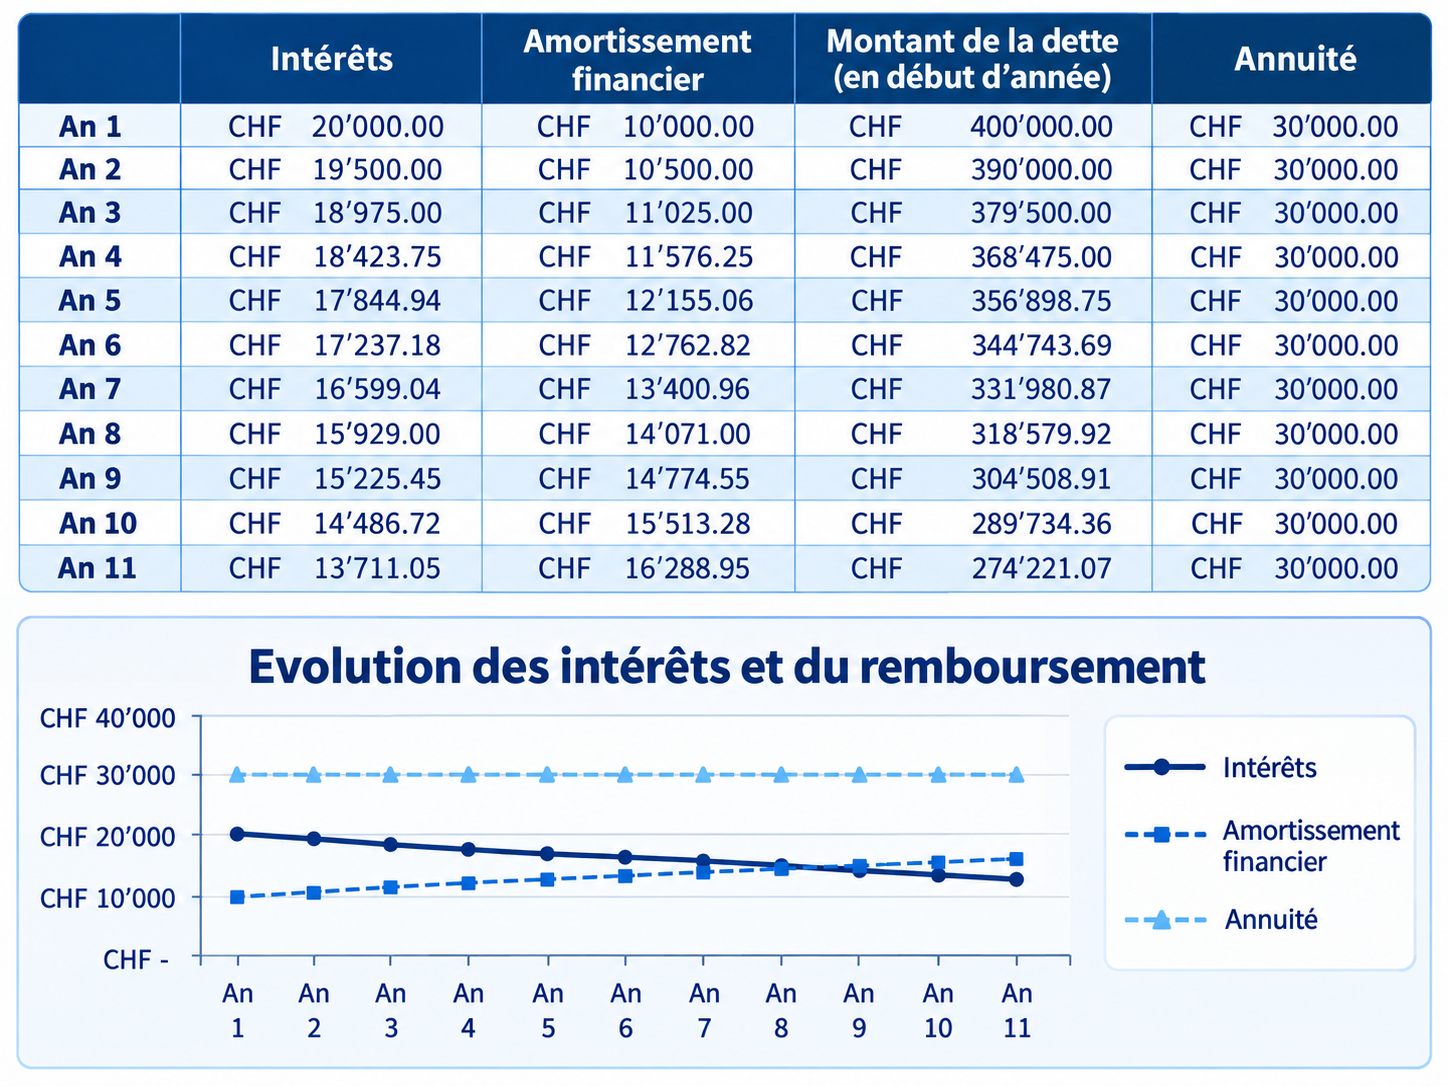
Constat
- Le montant total payé reste le même, ici CHF 30'000 (d’où le nom d’annuité constante)
- Le montant des intérêts est important dans les premières annuités puis diminue
(charges financière pour l'immeuble commercial et Charges d'immeuble pour l'immeuble locatif) - Le montant remboursé est faible dans les premières annuités puis augmente (appelé amortissement)
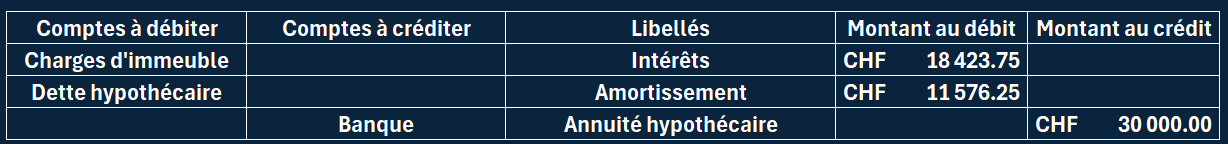
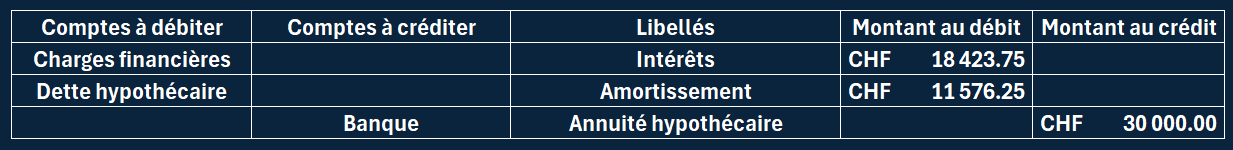
Exemple de journalisation pour l'an 4
pour un immeuble locatif
Pour un immeuble commercial
Annuité dégressive (ou décroissante)
On parle d’annuité dégressive lorsque le montant total payé à la banque (intérêts + remboursement) diminue chaque année.
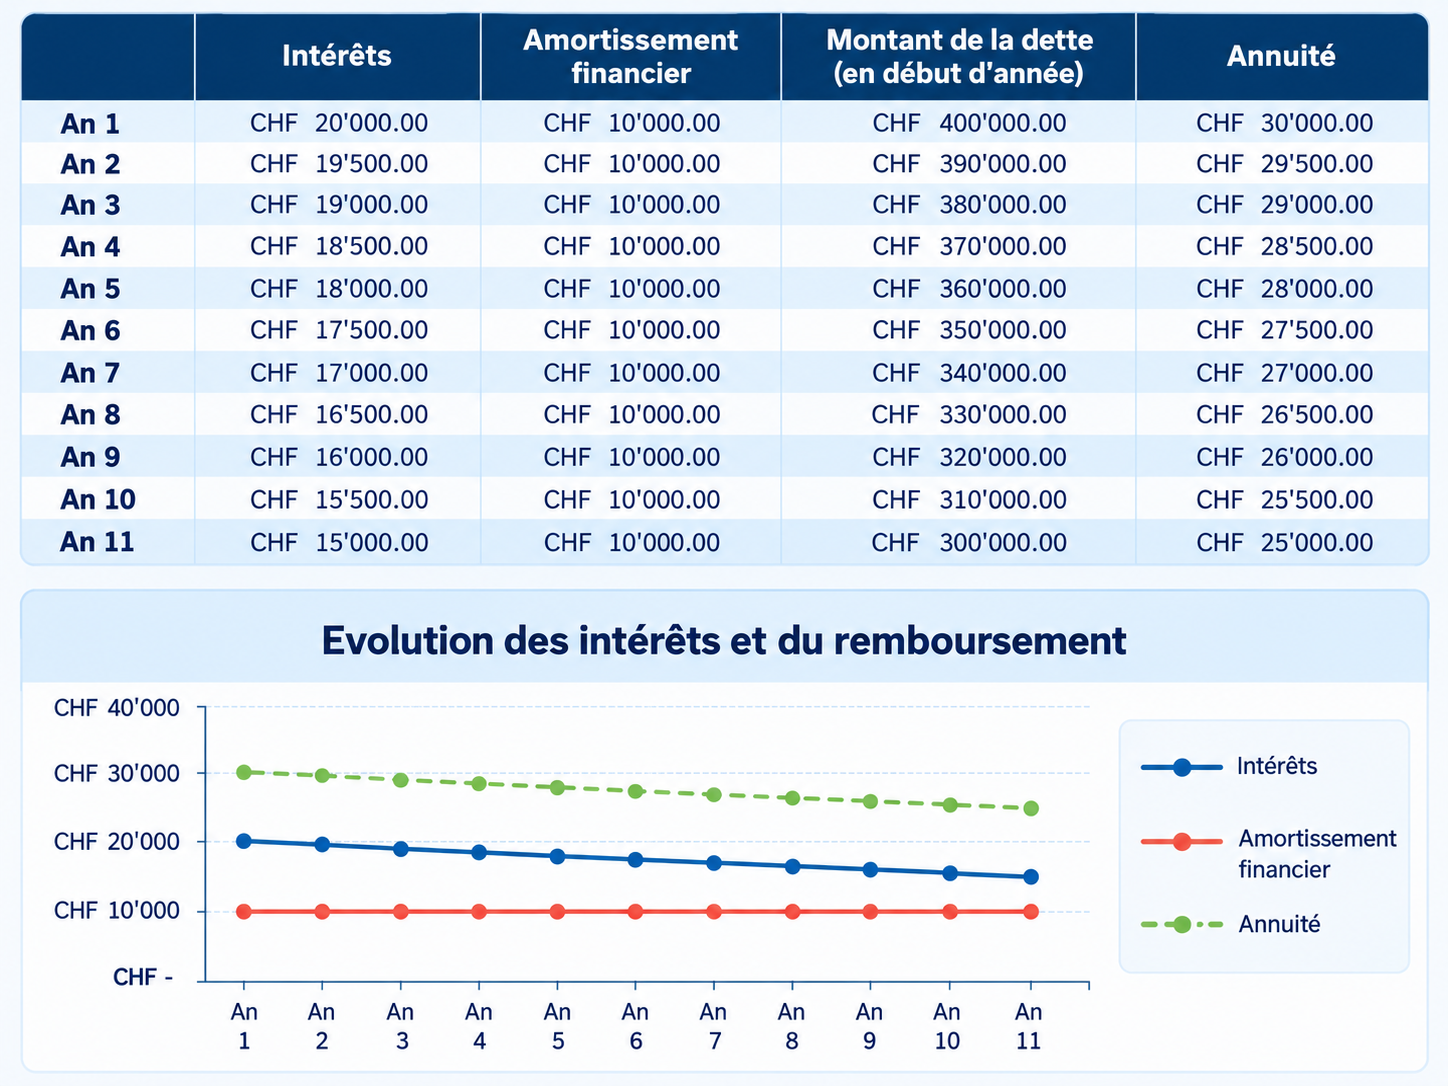
Voyons l’exemple suivant : Montant de la dette hypothécaire : CHF 400'000 ; Taux d’intérêts : 5% ; Amortissement financier annuel (remboursement) : CHF 10’000
Constat
- Le montant total payé diminue chaque année (d’où le nom d’annuité décroissante ou dégressive)
- Le montant des intérêts diminue d’année en année
(charges financière pour l'immeuble commercial et Charges d'immeuble pour l'immeuble locatif) - Le montant remboursé reste le même chaque année. (l'amortissement est constant dans le cas d'une annuité décroissante)
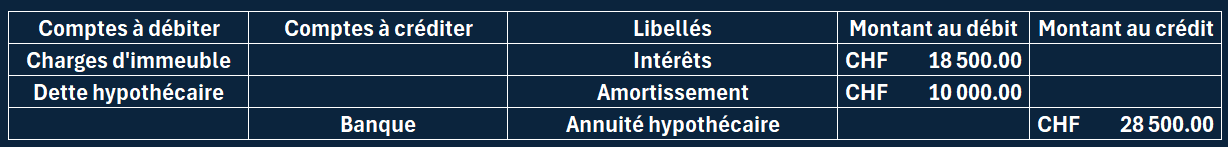
Exemple de journalisation pour l'an 4
pour un immeuble locatif
Pour un immeuble commercial