Contenu du cours
L’impôt anticipé est une retenue effectuée sur certains revenus, notamment les intérêts bancaires et les dividendes.
Son taux est généralement de 35 %.
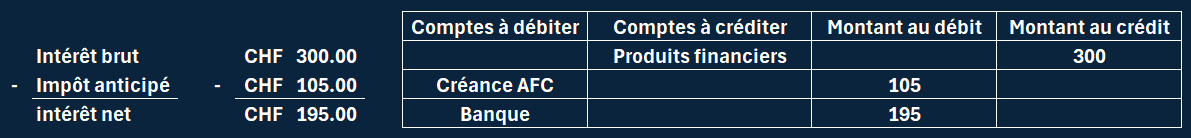
Exemple pour un intérêt brut de CHF 300.– :
- Impôt anticipé : CHF 300.– × 35 % = CHF 105.–
- Intérêt net versé : CHF 300 - CHF 105 = CHF 195.–
Pour les avoirs bancaires clôturés une seule fois par année, aucun impôt anticipé n’est retenu si les intérêts ne dépassent pas CHF 200.– par année. Si cette limite est dépassée, l’impôt anticipé est calculé sur la totalité des intérêts.
Attention : cette limite de CHF 200.– ne s’applique pas lorsque le compte est clôturé plusieurs fois dans l’année, par exemple chaque trimestre.
Pour une personne domiciliée en Suisse, l’impôt anticipé peut en principe être récupéré si le revenu et la fortune correspondante sont correctement déclarés.
Fonctionnement :
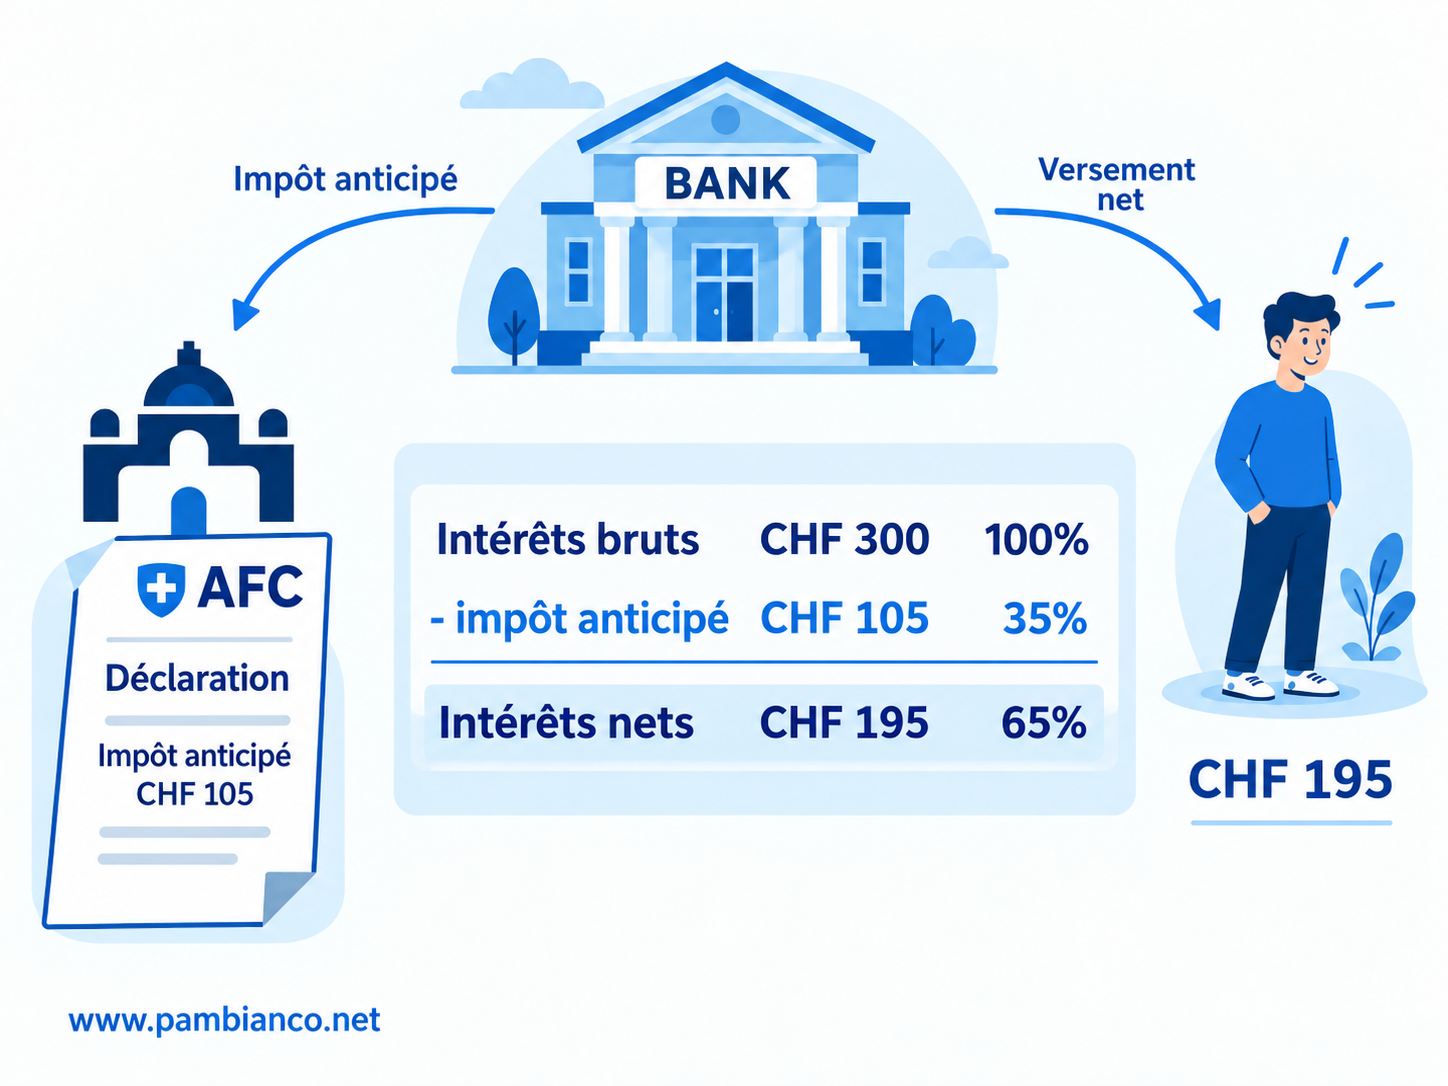
Si Monsieur X a droit à CHF 300.– d’intérêts, la banque ne lui verse pas la totalité de ce montant.
Elle retient 35 % d’impôt anticipé et verse cette somme à l’Administration fédérale des contributions (AFC).
Monsieur X reçoit donc seulement 65 % des intérêts.
S’il souhaite récupérer l’impôt anticipé retenu, il doit déclarer correctement son compte et ses intérêts dans sa déclaration fiscale.
Ainsi, l’État connaît ces revenus et cette fortune et peut les prendre en compte pour calculer les impôts dus par Monsieur X.
Les écritures