Contenu du cours
Généralités sur les ratios
Un ratio met en relation deux éléments provenant du bilan et/ou du compte de résultat. Il permet d’obtenir une information qui ne serait pas forcément visible en observant uniquement les montants comptables.
Les ratios aident ainsi à analyser la situation de l’entreprise, à identifier ses forces et ses faiblesses et, si nécessaire, à prendre les mesures appropriées.
Il existe de nombreux ratios. Certains permettent d’évaluer la liquidité, d’autres le financement, l’endettement, la rentabilité ou encore l’évolution de l’activité.
Avant de les étudier, il est toutefois nécessaire de comprendre quelques principes essentiels liés au financement de l’entreprise.
Les ratios : le tableau de bord de l’entreprise
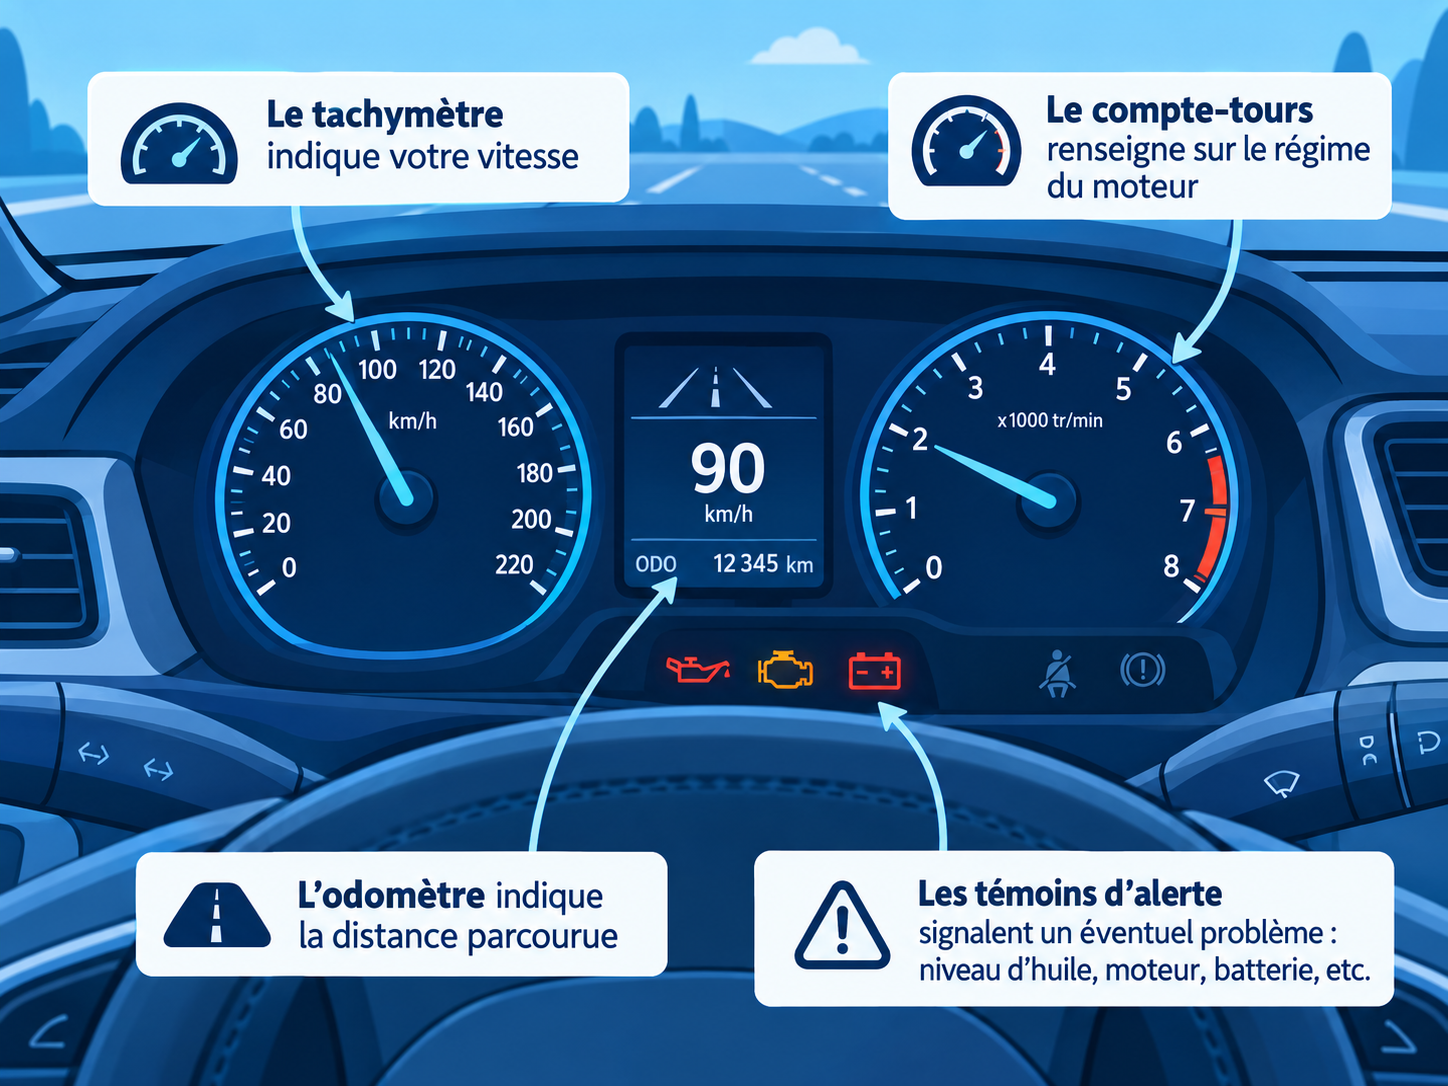
On peut comparer les ratios aux instruments présents sur le tableau de bord d’une voiture.
Lorsque vous conduisez, vous ne démontez pas le moteur pour savoir si tout fonctionne correctement. Vous observez simplement quelques indicateurs :
- le tachymètre indique votre vitesse ;
- le compte-tours renseigne sur le régime du moteur ;
- l’odomètre indique la distance parcourue ;
- les témoins d’alerte signalent un éventuel problème : niveau d’huile, moteur, batterie, etc.
Les ratios jouent un rôle similaire dans une entreprise. Ils transforment les informations comptables en indicateurs simples à interpréter :
- le chiffre d’affaires indique la progression des ventes
- la comptabilité en général permet de voir le niveau des charges et produits
- etc..
- et les ratios jouent le rôle de témoins d'alarme ou d'alerte
Pris séparément, ils donnent une information précise. Observés ensemble et comparés dans le temps, ils constituent un véritable tableau de bord de la santé financière de l’entreprise.
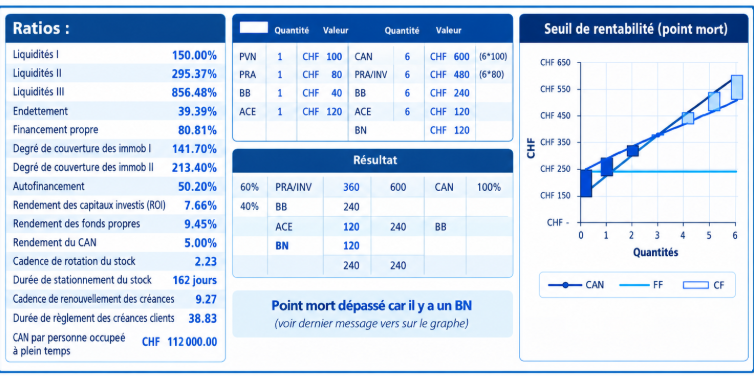
Avant d’aborder les ratios, voyons quelques principes généraux liés au financement de l’entreprise.
La règle d’or du financement
En principe, la durée du financement doit correspondre à la durée pendant laquelle les fonds sont utilisés :
- les emplois à court terme doivent être financés par des ressources à court terme
- les emplois à long terme doivent être financés par des ressources à long terme
Ainsi :
- les actifs circulants sont principalement financés par les dettes à court terme
- les actifs immobilisés doivent être financés par les capitaux permanents (capitaux propres et dettes à long terme)
Le fonds de roulement net (FRN)
Le fonds de roulement net mesure la part des ressources à long terme qui reste disponible après le financement des actifs immobilisés.
Exemple : FRN = capitaux permanents - actifs immobilisés
Prenons un exemple.
Pour ouvrir son magasin, une entreprise a obtenu des financements à long terme (capitaux permanents) :
- capital apporté par le propriétaire CHF 200'000
- emprunt bancaire à long terme CHF 300'000
Avec cet argent, elle a d’abord financé ses investissements durables : le local, les installations, le mobilier, les ordinateurs, etc. le tout pour CHF 320'000
Une fois ces investissements financés, il lui reste encore CHF 80'000 de ressources à long terme.
Ces CHF 80'000 constituent son fonds de roulement net (FRN) : Capitaux permanents - Actifs immobilisés = CHF 500'000 - CHF 320'000 = CHF 80'000
On peut donc voir le FRN comme : l'argent stable qui reste disponible pour financer le fonctionnement quotidien de l’entreprise.
Le FRN correspond donc à un coussin financier d'argent remboursable à long terme (dettes à long terme) voire pas à rembourser (capital).
Si les stocks restent un peu plus longtemps en magasin ou si les clients paient plus tard, l'entreprise dispose encore d'un financement durable pour absorber ce décalage.
Exemple : FRN = Actifs circulants - dettes à court terme
Reprenons le même commerce et supposons que le bilan présente les éléments suivants :
- Stock de vélos et accessoires : CHF 90'000
- Créances clients : CHF 20'000
- Banque et caisse : CHF 30'000
Les actifs circulants s'élèvent donc à : CHF 90'000 + CHF 20'000 + CHF 30'000 = CHF 140'000
Admettons que le magasin a également des dettes à court terme, par exemple :
- Dettes fournisseurs : CHF 60'000
On peut alors retrouver le FRN avec la formule : FRN = Actifs circulants − Dettes à court terme
FRN = CHF 140'000 − CHF 60'000 = CHF 80'000
Cela signifie que, sur les CHF 140'000 d'actifs circulants, CHF 60'000 sont financés par les fournisseurs et autres dettes à court terme. Les CHF 80'000 restants sont financés par des ressources à long terme.
Plus simplement, on peut dire que l’entreprise devra rembourser relativement rapidement les CHF 60'000 de dettes à court terme, alors que les CHF 80'000 restants sont financés par des ressources qui restent à sa disposition plus longtemps.
L’entreprise dispose donc d’une marge de sécurité, car elle n’a pas besoin de transformer immédiatement l’ensemble de ses actifs circulants en liquidités pour faire face à ses dettes à court terme.
Le besoin en fonds de roulement (BFR)
Le besoin en fonds de roulement provient du décalage entre les encaissements et les décaissements liés à l’activité de l’entreprise.
De manière simplifiée : BFR = Stocks + Créances clients − Dettes fournisseurs
De manière encore plus simplifiée : au sujet des marchandises le BFR correspond à ce que l'entreprise doit encore encaisser - ce que l'entrer encore payer
Cela signifie qu'au moment où la marchandises nous est facturée et livrée, BFR est égal à zéro car le stock est équivalent aux Dettes fournisseurs.
Mais :
- les marchandises sont généralement achetées avant d’être vendues et restent donc quelque temps en stock
- les fournisseurs peuvent être payés avant que les clients aient eux-mêmes réglé leurs factures
Relation entre le FRN, le BFR et la trésorerie
Rappel :
- FRN = ce que l’entreprise a encore à disposition pour financer son activité après avoir financé ses immobilisations
- BFR = ce que l’exploitation lui demande de financer
Par conséquent, la trésorerie nette = ce qu’il reste après avoir couvert ce besoin
Trésorerie nette = FRN − BFR
Exemple : si le FRN est de CHF 80'000 et que l’exploitation nécessite CHF 50'000 de financement, il reste CHF 30'000 de trésorerie nette.
Ainsi :
- si FRN > BFR, la trésorerie nette est positive
Autrement dit, si après avoir financé les stocks et les créances clients en tenant compte des dettes fournisseurs, il reste une partie du FRN disponible, alors la trésorerie est positive. - si FRN = BFR, la trésorerie nette est nulle
Autrement dit, si le FRN suffit juste à financer les marchandises en stock et les créances clients, compte tenu du délai de paiement accordé par les fournisseurs, la trésorerie est nulle. - si FRN < BFR, la trésorerie nette est négative
Autrement dit, si le FRN ne suffit pas à financer les marchandises en stock et les créances clients, compte tenu du délai de paiement accordé par les fournisseurs, la trésorerie est négative.
Lorsque la trésorerie est négative, l’entreprise doit généralement recourir à un financement à court terme, par exemple à un compte courant bancaire débiteur.
Une trésorerie très importante n’est toutefois pas nécessairement souhaitable : des liquidités excessives qui restent inutilisées peuvent diminuer la rentabilité de l’entreprise.
Cas particulier : les grandes surfaces
Certaines entreprises, notamment les grandes surfaces, peuvent avoir un BFR négatif.
Elles encaissent généralement leurs ventes immédiatement, alors qu’elles bénéficient d’un délai pour payer leurs fournisseurs. Elles disposent ainsi temporairement de liquidités avant même d’avoir réglé leurs achats.
Dans ce cas, les dettes d’exploitation peuvent être supérieures aux stocks et aux créances, ce qui transforme le besoin de financement en ressource de financement.