Contenu du cours
Les écritures
Du côté de l'employé-e
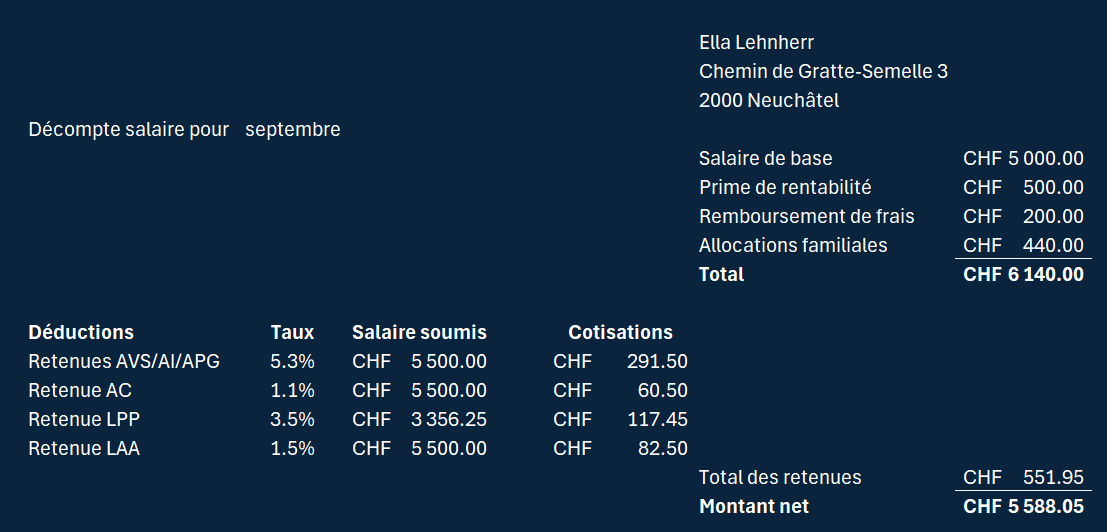
Souvent, les écritures sont passées sur la base d'un décompte salaire comme celui-ci :
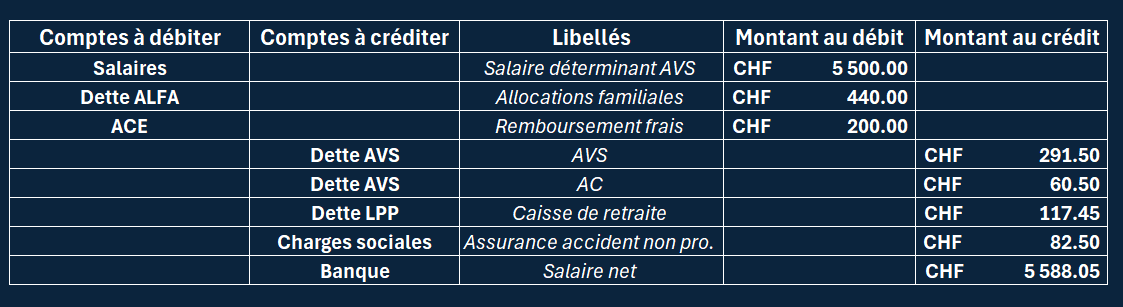
Écritures :
Du côté de l'employeur
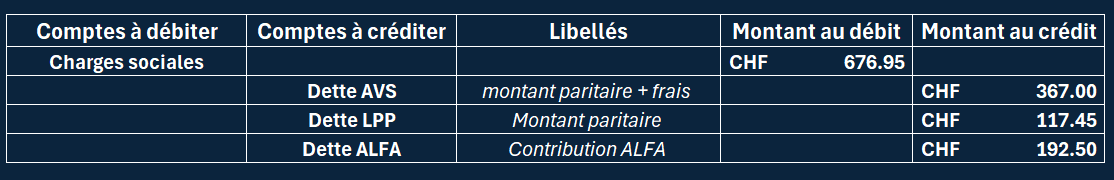
Les charges sociales dues
- Pour l'AVS/AI/APG/AC : Charges sociales à Dettes AVS (même montant que le salarié + frais)
- Pour la LPP : Charges sociales à Dettes LPP (même montant que le salarié)
- Pour le montant dû à la Caisse d'allocations familiales : Charges sociales à Dettes ALFA (% des salaires versés)
Les montants payés
- Pour la LAA : Charges sociales à banque (en début d'année)
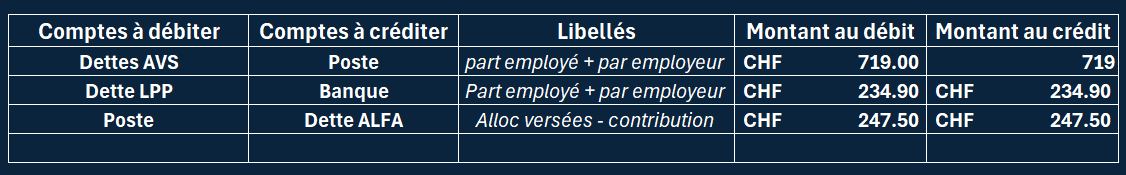
- Pour l'AVS/AI/APG/AC : Dettes AVS à Banque, Poste (y compris la part de le salarié)
- Pour la LPP : Dettes LPP à Banque, Poste (y compris la part de le salarié)
- Pour le solde dû à la Caisse ALFA : Dette ALFA à Banque, Poste
- Pour le solde dû par la Caisse ALFA : Banque, Poste à Dette ALFA