Contenu du cours
Démarche
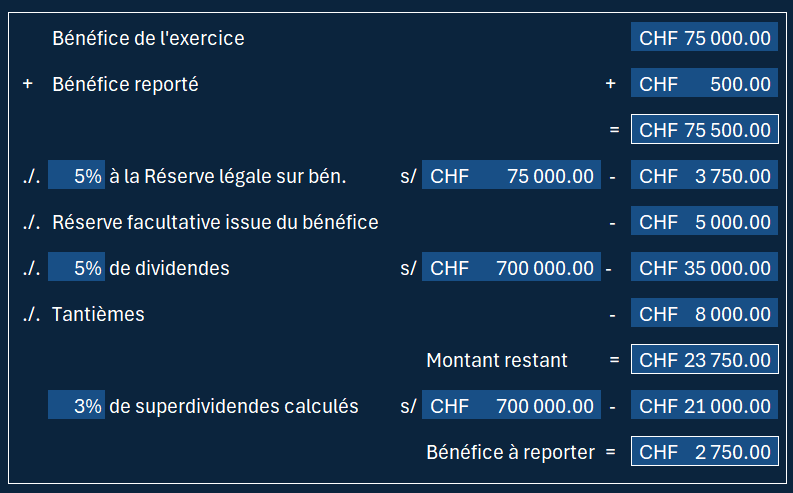
Avant de répartir le bénéfice, il faut tenir compte d’un éventuel report de pertes des années précédentes.
1. Attribution à la réserve légale issue du bénéfice
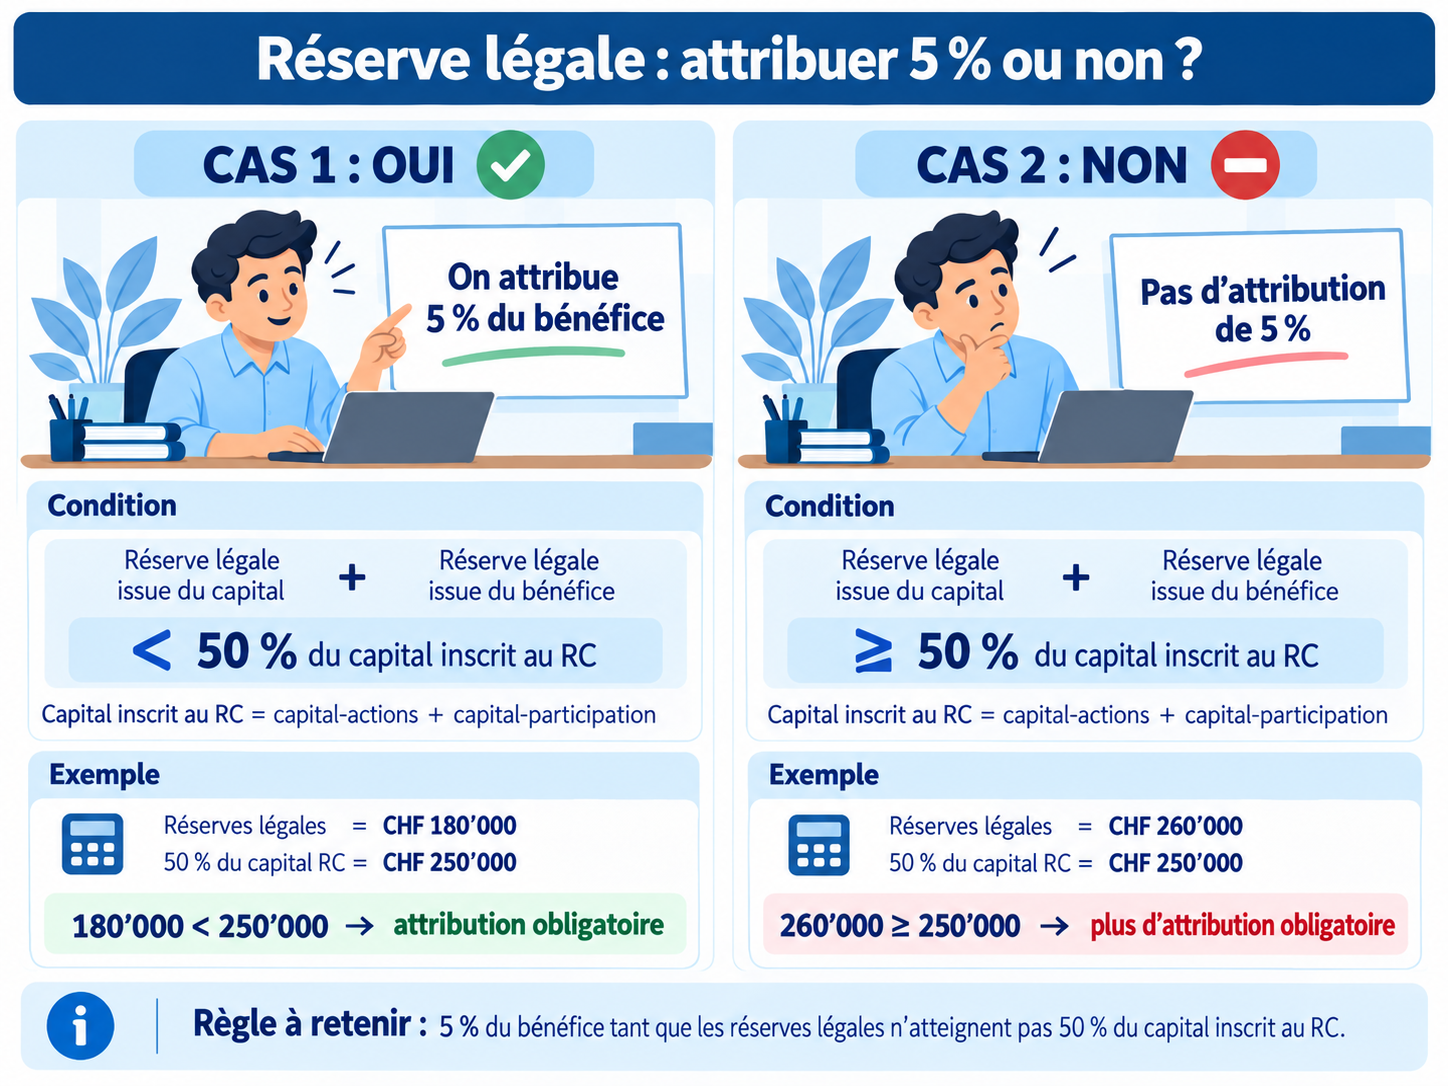
En principe, 5 % du bénéfice de l’exercice doit être attribué à la réserve légale issue du bénéfice.
Cette attribution est obligatoire jusqu’à ce que
Réserve légale issue du capital + Réserve légale issue du bénéfice
atteignent 50 % du capital inscrit au registre du commerce.
S’il existe un capital-participations, celui-ci s’ajoute au capital-actions pour déterminer cette limite.
2. Distribution d’un dividende
Le bénéfice disponible peut ensuite être distribué aux actionnaires et aux participants sous forme de dividende.
Sauf disposition contraire des statuts, le dividende est calculé en fonction des capitaux effectivement libérés.
Si la société souhaite verser des tantièmes, elle doit auparavant avoir distribué un dividende d’au moins 5 %, ou le taux supérieur prévu par les statuts.
3. Distribution de tantièmes
Les tantièmes sont des parts de bénéfice attribuées aux membres du conseil d’administration.
Ils ne peuvent être distribués qu’après :
- l’attribution nécessaire à la réserve légale et
- la distribution d’un dividende d’au moins 5 %, ou du taux supérieur prévu par les statuts.
4. Distribution d’un dividende supplémentaire (superdividende)
La société peut ensuite distribuer une partie du bénéfice restant sous forme de dividende supplémentaire, souvent appelé dans les exercices superdividende.
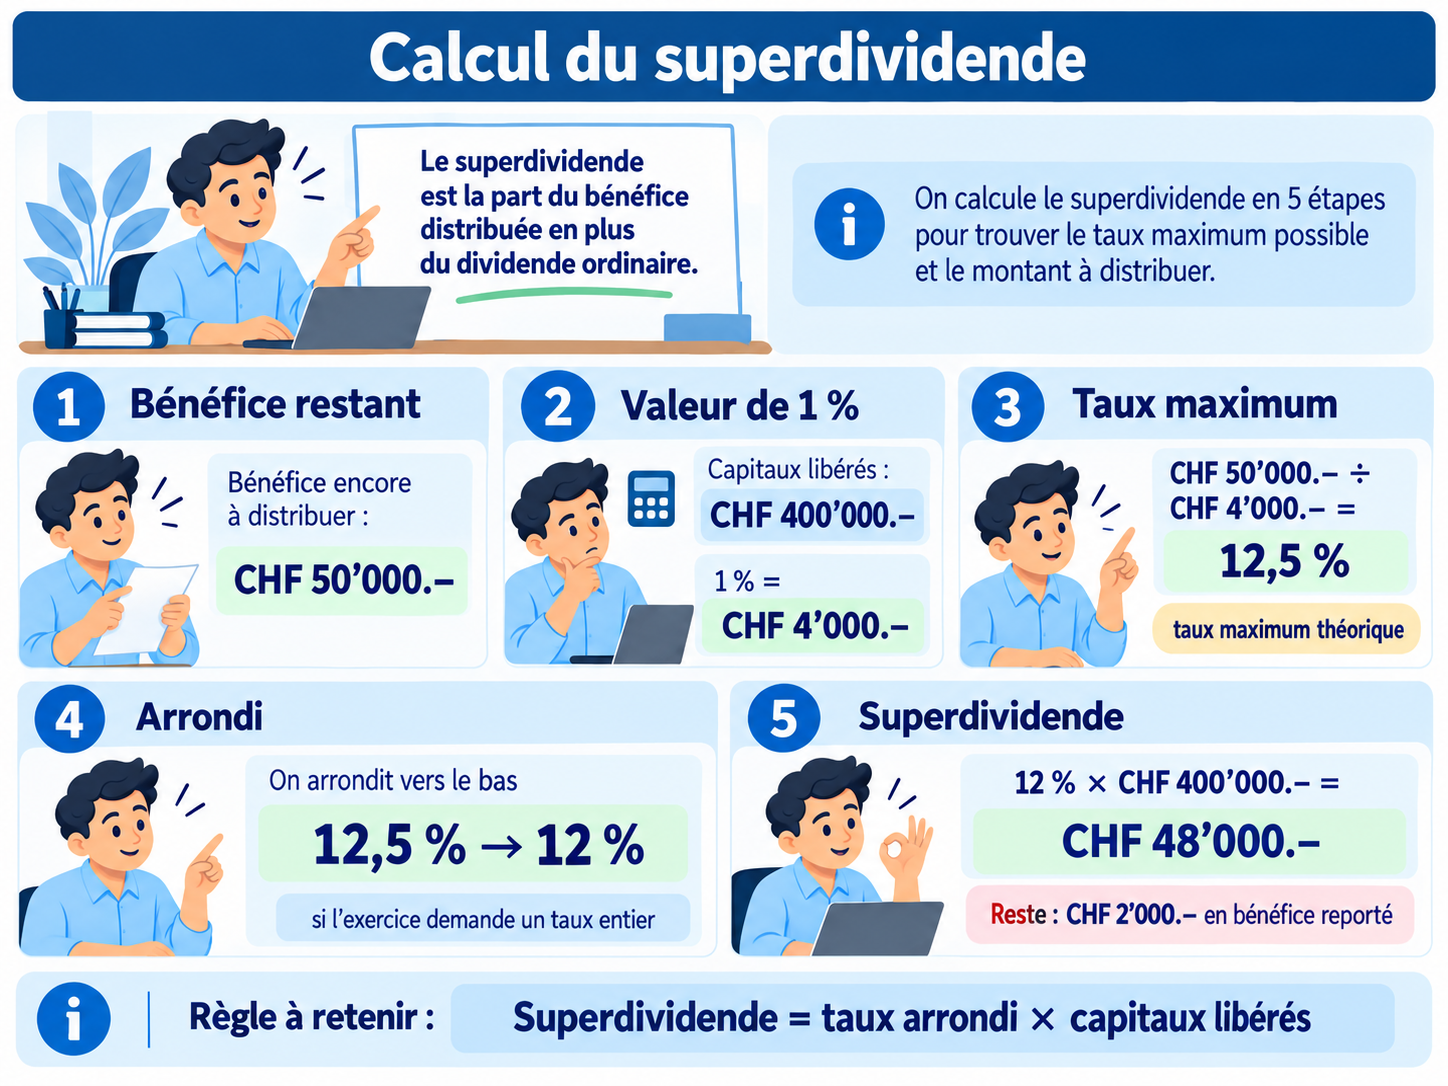
Pour déterminer le taux maximal de superdividende dans nos exercices :
- Nous déterminons le bénéfice restant à distribuer après toutes les répartitions précédentes.
- Nous calculons ce que représente 1 % des capitaux libérés.
Par exemple :
1 % × CHF 400'000.– = CHF 4'000.– - Nous divisons le bénéfice restant par ce montant.
S’il reste CHF 50'000.– :
CHF 50'000.– ÷ CHF 4'000.– = 12,5 %
Le taux maximal possible est donc de 12,5 %.
Si l’exercice demande un taux entier, nous arrondissons vers le bas afin de ne pas distribuer davantage que le bénéfice disponible.
Le taux retenu sera donc : 12 % - Nous calculons le dividende supplémentaire :
CHF 400'000.– × 12 % = CHF 48'000.–
Il restera alors :
CHF 50'000.– – CHF 48'000.– = CHF 2'000.– - Fin de la répartition
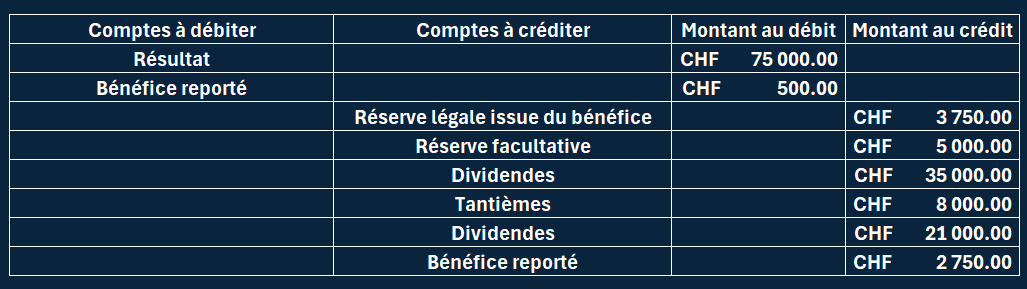
La partie du bénéfice qui n’est pas distribuée est conservée pour l’exercice suivant. Elle est comptabilisée dans le compte Bénéfice reporté.
La journalisation