Contenu du cours
Etapes à suivre
En fonction de l'activité de la SA, les premières étapes à suivre sont les mêmes.
La clôture s'éffectuera avec un compte de résultat à un, deux ou trois degrés afin de déterminer le résultat final.
En cas de bénéfice
En cas de bénéfice, la SA procédera à la répartition du bénéfice de la SA dans les différents comptes concernés.
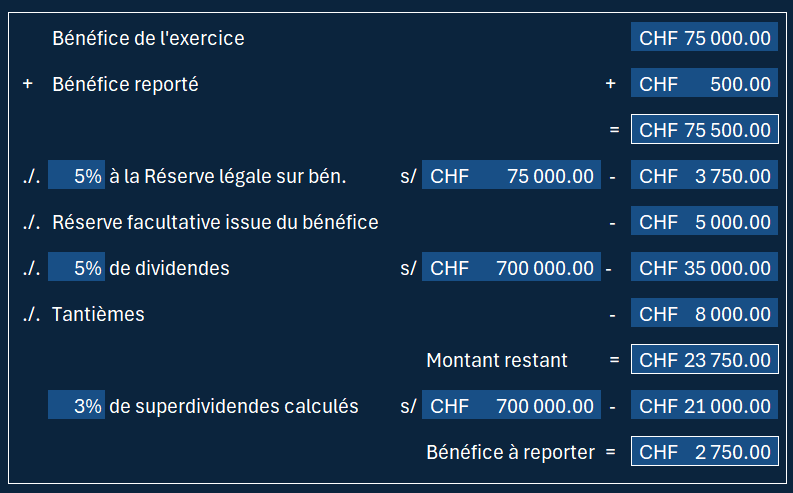
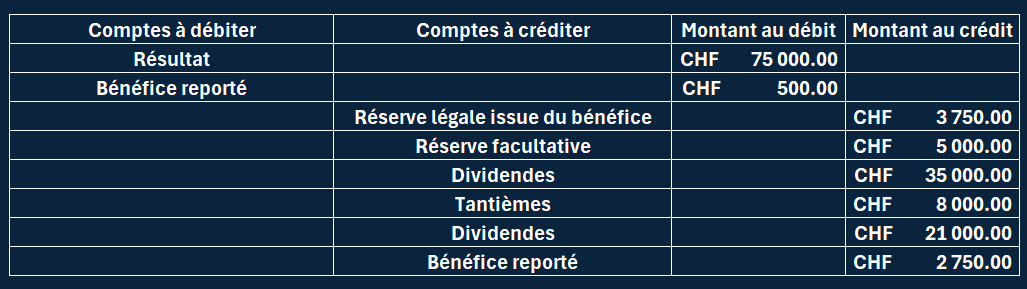
Puis elle clôturera les comptes actifs et passifs afin d'établir le bilan final.
En cas de perte
Que se passe-t-il en cas de perte dans une SA ?
Lorsque le compte Résultat d’une société anonyme présente une perte à la fin de l’exercice, celle-ci doit être transférée dans les capitaux propres.
S’il existe un bénéfice reporté provenant des exercices précédents, la perte vient en premier lieu diminuer ce bénéfice.
Si le bénéfice reporté n’est pas suffisant pour absorber la totalité de la perte, le montant restant constitue une perte reportée. Celle-ci est conservée dans les capitaux propres et reportée sur l’exercice suivant.
Ainsi, contrairement à une raison individuelle, la perte d’une SA n’est pas virée dans un compte Privé.