Contenu du cours
Les opérations comptables liées aux actions
Achat d'actions
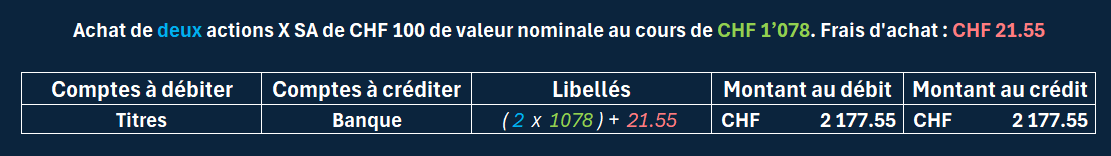
L'achat d'actions se comptabilise par une seule écriture : Titres à banque
Le montant est déterminé par le calcul suivant : (nombre d'actions x cours en CHF) + frais
Remarque concernant les frais : ils sont toujours en faveur de la banque. Ici, elle nous les ajoute.
Vente d'actions
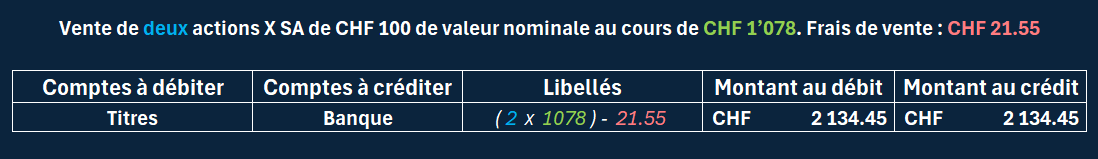
La vente d'actions se comptabilise par une seule écriture : Banque à Titres
Le montant est déterminé par le calcul suivant : (nombre d'actions * cours en CHF) - frais
Remarque concernant les frais : ils sont toujours en faveur de la banque. Ici, elle nous les prélève.
Les dividendes
Les dividendes correspondent à une part du bénéfice que la SA verse à ses actionnaires. Des dividendes ne sont pas forcément versés chaque année. Lorsqu'ils le sont, la SA a l'obligation de prélever un impôt de 35% du revenu qu'elle verse à l'Etat.
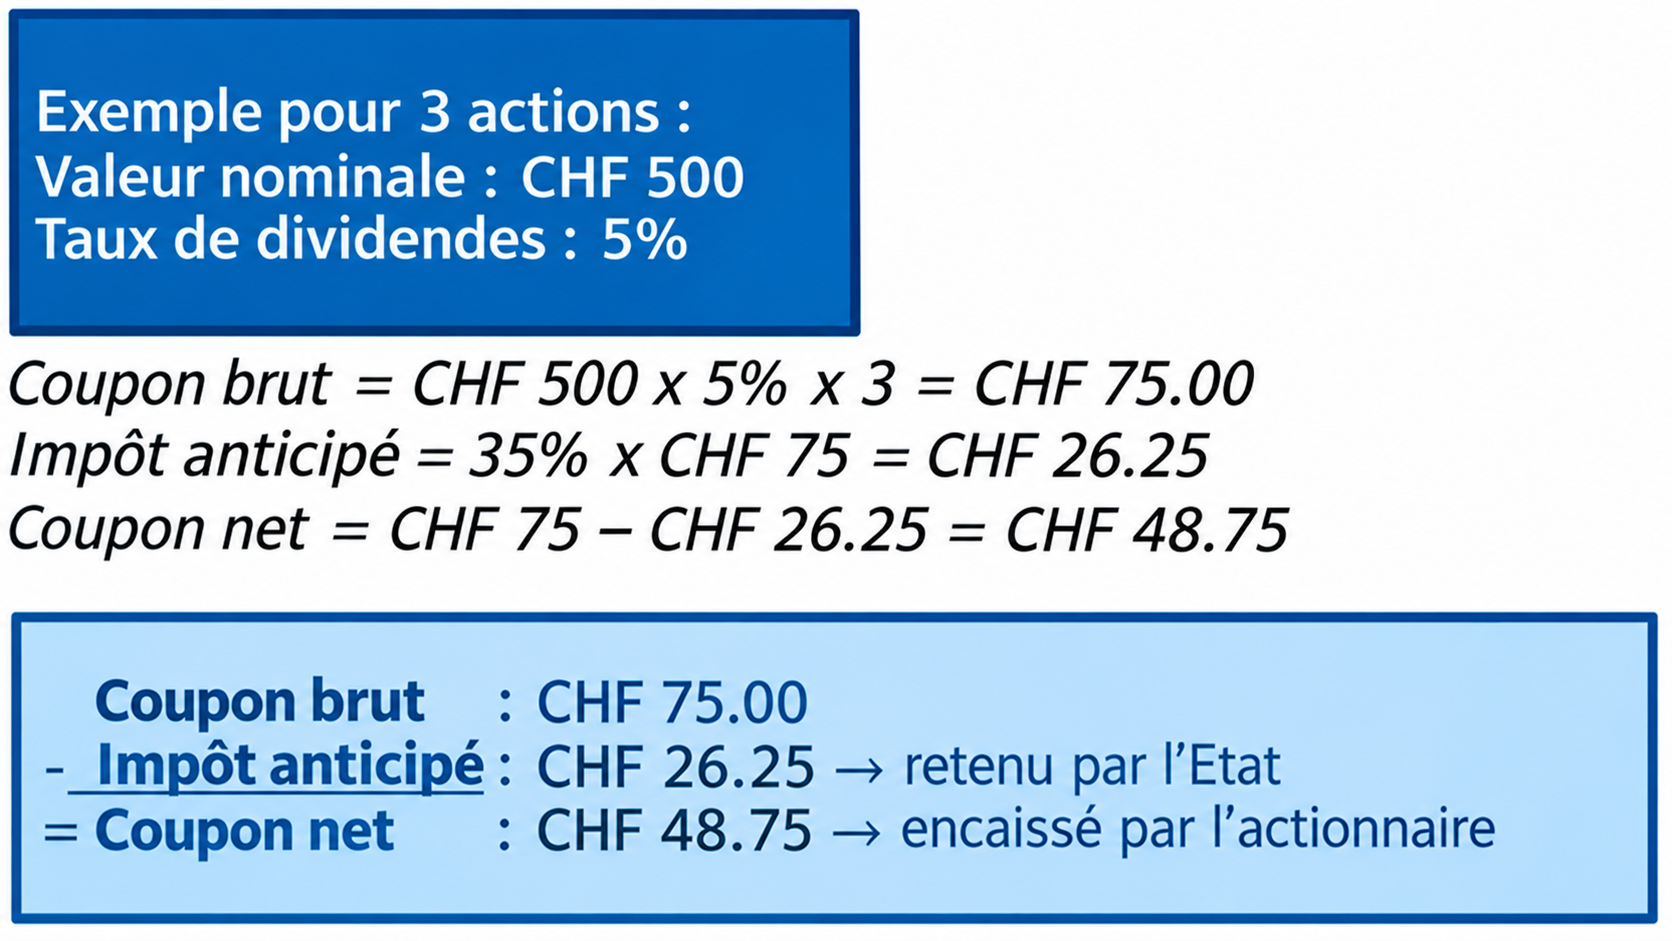
Par conséquent, seuls les 65% des dividendes sont versés directement à l'actionnaire. Le reste correspond à une créance récupérable sous conditions auprès de l'administration fédérale de contribution (via l'autorité cantonale).
Les montants se calculent de la manière suivante :
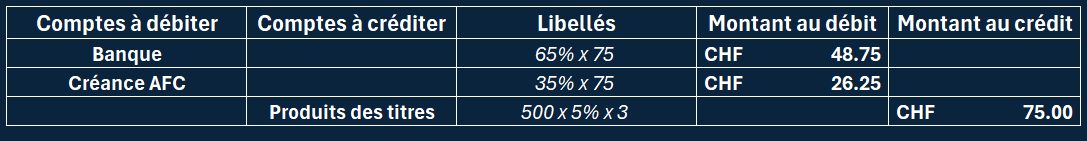
Journalisation de cet exemple :