Contenu du cours
Chapitre complet
Choisissez une partie ou lisez tout le chapitre
Ouvrez une partie depuis le sommaire ou affichez les dix volets pour lire le chapitre en continu.
1 L'entreprise industrielle et la CAELe processus Achat, Production et Distribution. Les charges directes et indirectes.
L'entreprise industrielle
On parle d’entreprise industrielle lorsqu’une entreprise achète des matières premières, les transforme en produits finis, puis vend ces produits.
Dans ce chapitre, nous allons surtout nous intéresser au calcul des coûts.
Les trois phases et leurs coûts
Pour déterminer combien nous coûte un produit que nous avons fabriqué puis vendu, nous allons découper le processus en trois étapes.
1. L'achat des matières premières
La première étape consiste à déterminer le coût d'achat des matières premières.
Ce coût comprend tout d'abord le prix des matières achetées. Mais il faut également tenir compte des autres coûts nécessaires pour acheter, recevoir et stocker ces matières.
Il peut s'agir, par exemple :
- du travail administratif lié aux commandes
- des frais liés à la réception et au stockage des matières
- du loyer de l'entrepôt
- de l'amortissement des installations et du matériel utilisés pour la logistique
- de l'électricité et du chauffage des locaux
Tous ces éléments permettent de déterminer ce que les matières premières nous ont réellement coûté avant leur utilisation dans la production.
Nous parlerons ici de PRIX DE REVIENT D'ACHAT (PRA)
2. La fabrication des produits
La deuxième étape consiste à déterminer le coût de production des produits fabriqués.
Nous prenons tout d'abord en compte le coût des matières premières utilisées pour fabriquer les produits.
Nous ajoutons ensuite les coûts liés à la production, par exemple :
- les salaires des ouvriers
- le coût d'utilisation des machines
- le travail administratif nécessaire à l'organisation de la production
- le loyer des ateliers
- l'électricité et le chauffage
- l'amortissement des machines de production
Nous pouvons ainsi déterminer combien nous coûte la fabrication d'un produit ou de l'ensemble des produits fabriqués.
Nous parlerons ici de PRIX DE REVIENT DE PRODUCTION (PRP)
3. La vente et la distribution
La troisième étape consiste à déterminer le coût total des produits vendus.
Nous partons du coût des produits fabriqués et nous ajoutons tous les coûts nécessaires pour les vendre et les distribuer.
Il peut s'agir, par exemple :
- des salaires des vendeurs
- des frais d'emballage
- des frais d'expédition
- du travail administratif lié à la facturation et aux ventes
- du loyer des locaux utilisés pour la vente
- de l'électricité et du chauffage
Nous obtenons ainsi le coût total du produit vendu.
Nous parlerons ici de PRIX DE REVIENT OU DE COÛT TOTAL (PR)
Les types de charges
Les charges directes
Certaines charges sont faciles à attribuer directement à une phase du processus.
Par exemple :
- L'achat des matière première : phase d'achat (nombre de kg x prix d'un kg)
- Les salaires directs ou les heures-machine : phase de production (nombre d'heures x coût de l'heure)
- Les coûts directs de distribution : phase de distribution (% du CAN, nb de produits vendus x coût d'un emballage, etc.)
Dans ces situations, il est relativement simple de déterminer la part du coût qui concerne chaque produit.
Nous parlerons ici de charges directes, soit des charges qui sont facturées entièrement à une seule phase
Les charges indirectes
D’autres charges sont plus difficiles à facturer car elles concernent plusieurs phases.
Par exemple :
- l’achat d’une trousse de secours utilisée par toute l’entreprise ?
- les toners des photocopieuses ?
- la facture d’électricité de l’ensemble des locaux ?
- Le loyer de l'ensemble des locaux ?
Ces coûts concernent toute l’entreprise et ne peuvent pas être directement rattachés à une seule phase.
Nous parlerons ici de charges indirectes, soit des charges qui doivent être réparties entre les différentes phases à l'aide du feuille de répartition.
2 Quelles formes peuvent revêtir les exercices de CAE ?Qu'est-ce qui sera demandé dans un exercice de CAE ?
Quelles formes peuvent revêtir les exercices de CAE ?
Plusieurs formes mais un seul but
Quelle que soit la forme de l'exercice, il sera en principe demandé de calculer un prix de revient et un résultat net selon différents contexte.
Par exemple :
- l'entreprise produit un seul article et nous souhaitons connaître les coûts et résultats totaux et par pièce
- l'entreprise fabrique plusieurs produits (A, B, C, ...) et nous souhaitons calculer les coûts totaux pour toute la production, par produits et par article
- nous souhaitons déterminer le coût et le résultat d'une commande correspondant à une partie de notre production
- etc...

Comment les données seront-elles indiquées ?
Concernant les charges directes
Le calcul des charges directes étant relativement simple, ces charges devront être calculées en principe dans tous les exercices. Il conviendra de bien lire la donnée de l'exercice pour y repérer les éléments permettant de calculer ces charges (nombre d'heure, de kg, prix de l'heure, du kg, etc...)
Concernant les charges indirectes
Par contre, concernant les charges indirectes, la démarche sera progressive.
Dans un premier temps, les charges indirectes globales de chaque phase seront données (voir éléments en jaune ci-dessus).
Puis elles devront être calculées et réparties via un document nommé Feuille de répartition des charges indirectes. (voir volets "La feuille de répartition" et "Les unités d'oeuvre : leur coût et leur utilisation")
Dernière difficulté
Plus tard, l'introduction de stock rendra le calcul des charges directes d'achat et de production un peu plus complexe avec le calcul de coûts moyens pondérés. (voir volet "Calcul complet avec coûts moyens pondérés")
3 Détermination du coût d'un produit et son résultatExemple de calcul pour lequel les charges indirectes d'achat, de production et de distribution sont données
Détermination du coût d'un produit
Intentions
L'intention ici est de montrer un exemple de calcul du prix de revient de la production d'un seul type d'article :
- pour lequel les charges indirectes d'achat, de production et de distribution sont données
- qui demande trouver dans la donnée les éléments permettant de calculer les charges directes d'achat, de production et de distribution
- et de donner des montants globaux et par article
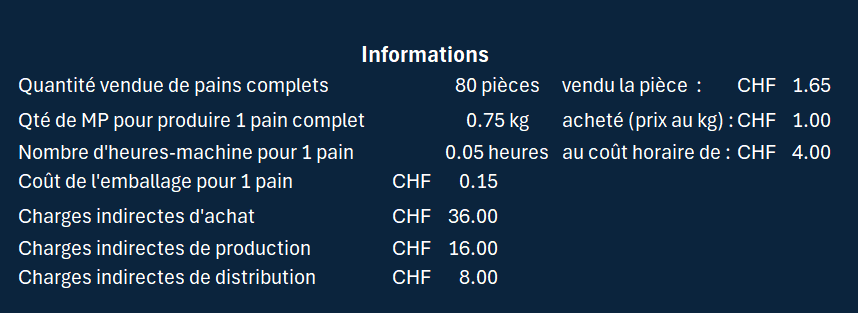
Les informations
Les informations nécessaires au calcul pourraient, par exemple, nous être présentées de manière simple sous la forme suivante :
Comment utiliser ces données ?
Dans un premier temps, nous calculerons le prix de revient d’achat (PRA) des matières premières.
Nous ajouterons ensuite les coûts de production afin d’obtenir le prix de revient de production (PRP).
Puis, nous ajouterons les coûts de distribution pour déterminer le prix de revient (PR), c’est-à-dire le coût total du produit.
Enfin, nous comparerons ce coût total au montant encaissé lors de la vente afin de calculer le résultat net.
1. Déterminer le PRA
Nous devons tout d’abord identifier les informations qui nous permettront de déterminer les charges directes d’achat et les charges indirectes d’achat.
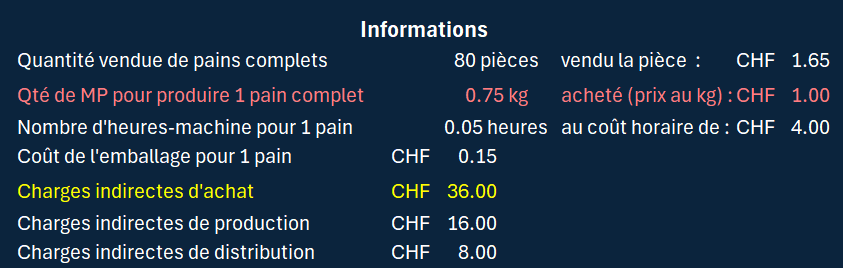
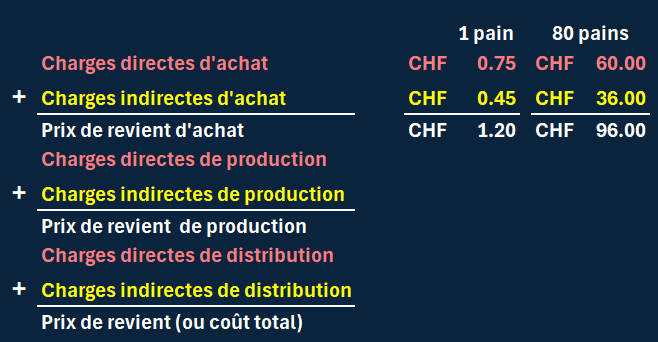
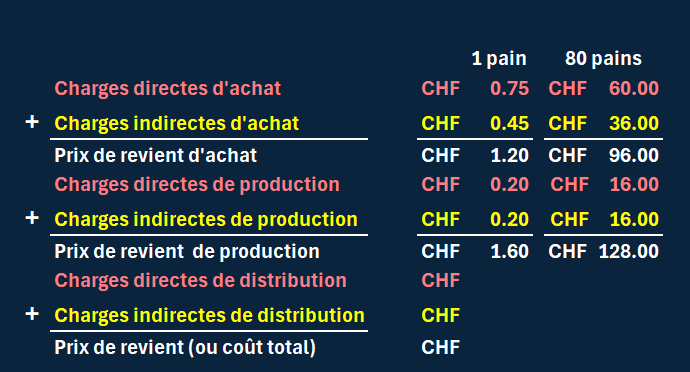
Les charges directes d’achat sont de CHF 0.75 par pain ( 0.75 kg × CHF 1.– = CHF 0.75) et pour 80 pains : 80 × CHF 0.75 = CHF 60.–
Les charges indirectes d’achat sont de CHF 36.– au total, soit : CHF 36.– ÷ 80 = CHF 0.45 par pain
Le PRA correspond simplement à l’addition de ces deux montants : CHF 0.75 + CHF 0.45 = CHF 1.20 par pain et pour 80 pains : 80 × CHF 1.20 = CHF 96.–
2. Déterminer le PRP
Nous devons maintenant identifier les informations qui permettent de calculer les charges directes de production et les charges indirectes de production.
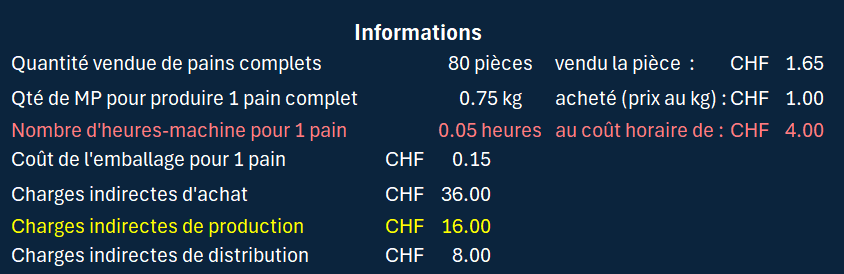
Les charges directes de production sont de CHF 0.20 par pain (0.05 heure × CHF 4.– = CHF 0.20) et pour 80 pains : 80 × CHF 0.20 = CHF 16.–
Les charges indirectes de production sont également de CHF 16.– au total, soit : CHF 16.– ÷ 80 = CHF 0.20 par pain
Le PRP correspond à l’addition du PRA et des charges de production.
Il ne faut donc pas oublier de reprendre le PRA calculé précédemment.
3. Déterminer le PR (ou coût total)
Nous devons maintenant identifier les informations qui permettent de calculer les charges directes de distribution et les charges indirectes de distribution.
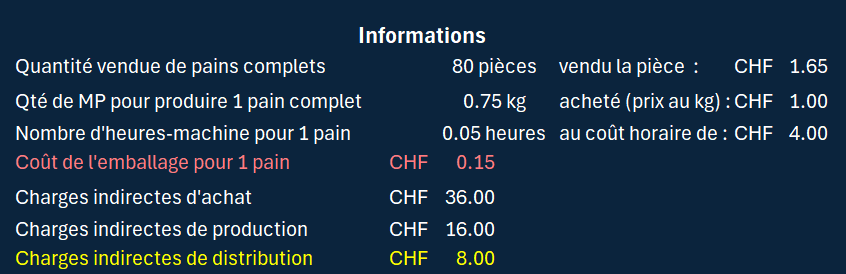
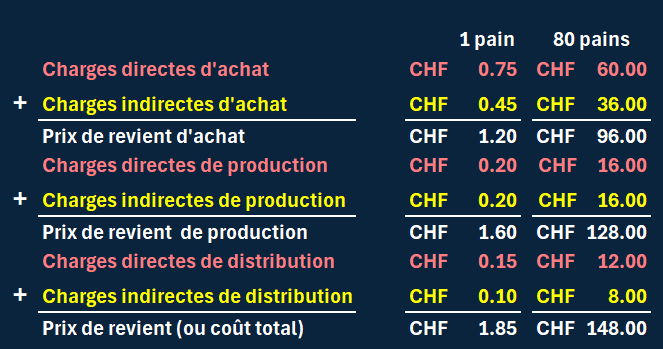
Les charges directes de distribution sont de CHF 0.15 par pain et pour 80 pains, CHF 12.– (80 × CHF 0.15 = CHF 12.–).
Les charges indirectes de distribution sont de CHF 8.– au total, soit :CHF 8.– ÷ 80 = CHF 0.10 par pain
Le PR (prix de revient ou coût total) correspond à l’addition du PRP et des charges de distribution.
Il ne faut donc pas oublier de reprendre le PRP calculé précédemment.
4. Déterminer le résultat net
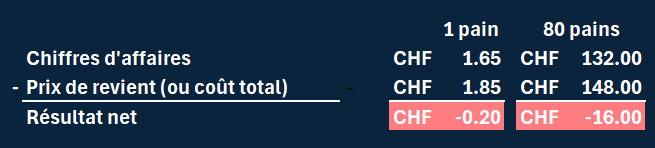
Dans notre cas, le prix de vente est inférieur au coût total.
Nous subissons donc une perte de CHF 0.20 par pain, soit une perte totale de CHF 16.– pour les 80 pains.
4 Feuille de répartition : partie 1Qu'est-ce qu'une feuille de répartition des charges indirectes ?
La feuille de répartition des charges indirectes
Utilité
Les charges indirectes ne peuvent pas être attribuées entièrement à une seule étape du processus de production, comme les achats, la production ou la distribution.
Prenons l’exemple de la facture d’électricité.
L’électricité est utilisée à différents endroits de l’entreprise :
- pour faire fonctionner les machines de production
- pour éclairer les locaux où sont stockées les matières premières
- pour alimenter les appareils utilisés lors de l’emballage et de la distribution
Mais une partie de l’électricité est également consommée dans d’autres activités : éclairage extérieur, système d’alarme, informatique, salles de réunion, sanitaires, salle de pause, etc.
Il n’est donc pas suffisant de répartir les charges indirectes uniquement entre les trois grandes phases que sont les achats, la production et la distribution.
Il faut d’abord analyser le fonctionnement réel de l’entreprise afin d’identifier les différents centres de coûts dans lesquels ces charges sont réellement consommées.
Les sections principales et auxiliaires
Une fois les différents centres de coûts identifiés, nous distinguerons deux catégories.
Les achats, la production et la distribution seront considérés comme des centres de coûts principaux.
Les autres centres auront pour rôle de soutenir le fonctionnement de l’entreprise. Ils seront considérés comme des centres de coûts secondaires, également appelés centres auxiliaires.
Dans la suite, nous parlerons donc de sections principales et de sections auxiliaires.
Si ces sections sont correctement définies, les charges indirectes pourront être réparties de manière plus cohérente entre les différentes activités de l’entreprise et refléteront ainsi davantage la réalité.
La feuille de répartition
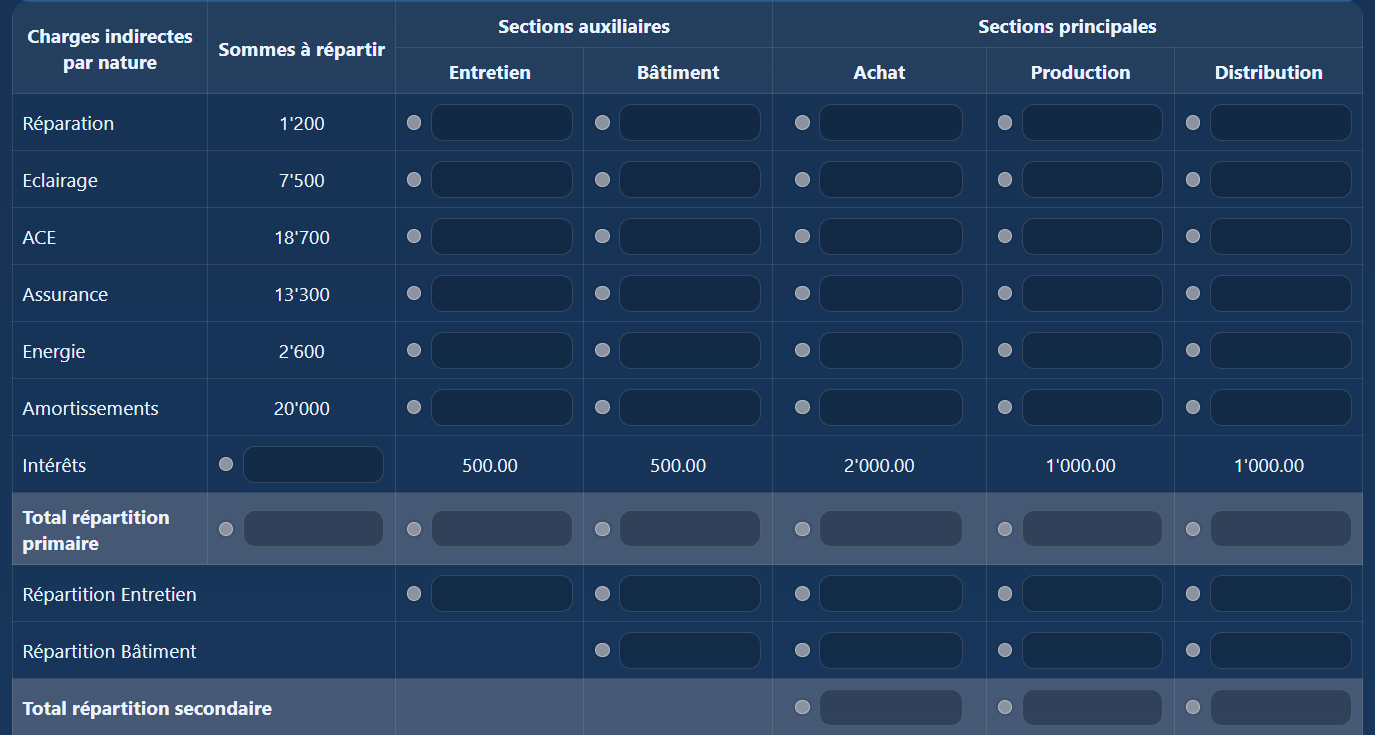
Une feuille de répartition se présente sous la forme d’un tableau dans lequel chaque colonne correspond à une section.
On y place d’abord les sections auxiliaires, puis les sections principales : Achats, Production et Distribution.
Les différentes charges indirectes à répartir figurent, quant à elles, en lignes.
Répartitions primaire et secondaire
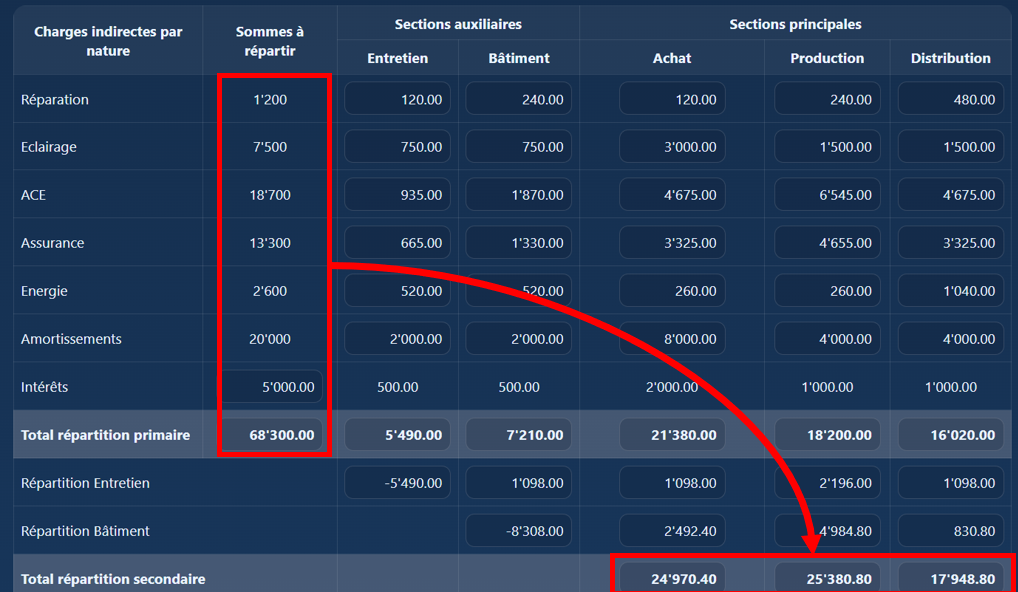
Les charges indirectes sont d’abord réparties entre les sections auxiliaires et les sections principales. Cette première étape porte le nom de répartition primaire.
Dans un deuxième temps, les montants des sections auxiliaires sont transférés vers les autres sections. Cette étape correspond à la répartition secondaire.
À la fin du processus, seules les trois sections principales doivent encore présenter un montant :
- la section Achats, qui regroupe les charges indirectes d’achat ;
- la section Production, qui regroupe les charges indirectes de production ;
- la section Distribution, qui regroupe les charges indirectes de distribution.
Avant d’apprendre à utiliser une feuille de répartition, ces montants étaient généralement donnés directement dans les exercices.
Désormais, la feuille de répartition nous permet de les déterminer nous-mêmes.
5 Feuille de répartition : partie 2Comment remplir une feuille de répartition (répartitions primaire et secondaire)
La feuille de répartition : partie 2
Nous allons voir ici comment remplir une feuille de répartition.
Répartition primaire
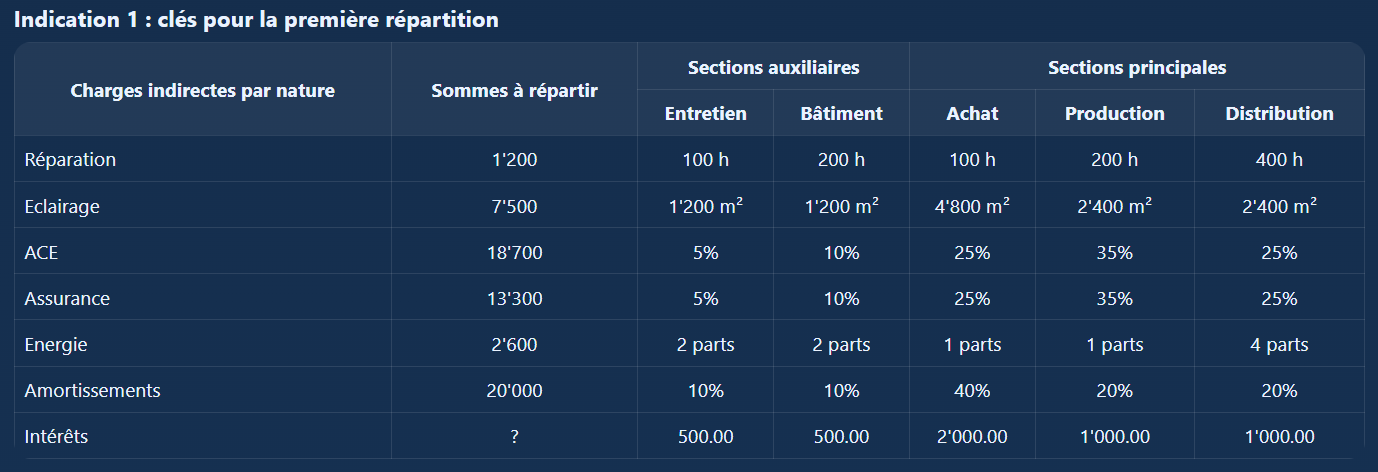
À l’aide de clés de répartition - par exemple des heures, des m², des m³, des pourcentages ou d’autres critères - les charges indirectes sont réparties entre les différentes sections.
Chaque section supporte ainsi une part de la charge en fonction de l’utilisation ou de la consommation qu’elle en a réellement faite.
Exemple de calcul 1
La charge indirecte Réparation se monte à CHF 1'200. Elle correspond à 1'000 heures de travail (100+200+100+200+400).
Pour répartir cette charge entre les différentes sections, il suffit de faire des règles de trois.
- Valeur à facturer aux sections Entretien et Achat qui ont consommé toutes deux 100 heures : 1'200 / 1'000 x 100 = CHF 120 chacune
- Valeur à facturer aux sections Bâtiment et Production qui ont consommé toutes deux 200 heures : 1'200 / 1'000 x 200 = CHF 240 chacune.
- Valeur à facturer à la section Distribution qui a consommé 400 heures : 1'200 / 1'000 x 400 = CHF 480
Exemple de calcul 2
La charge indirecte Energie se monte à CHF 2'600. Elle correspond à 10 parts (2+2+1+1+4).
Pour répartir cette charge entre les différentes sections, nous pourrions faire le même genre de règle de trois.
Autre approche : combien vaut 1 part ? CHF 2'600 / 10 parts = CHF 260
- Valeur à facturer aux sections Entretien et Bâtiment qui ont consommé toutes deux 2 parts : 2 x 260 = CHF 520 chacune
- Valeur à facturer aux sections Achat et Production qui ont consommé toutes deux 1 part : 1 x 260 = CHF 260 chacune
- Valeur à facturer à la section Production qui a consommé 4 parts : 4x 260 = CHF 1'040
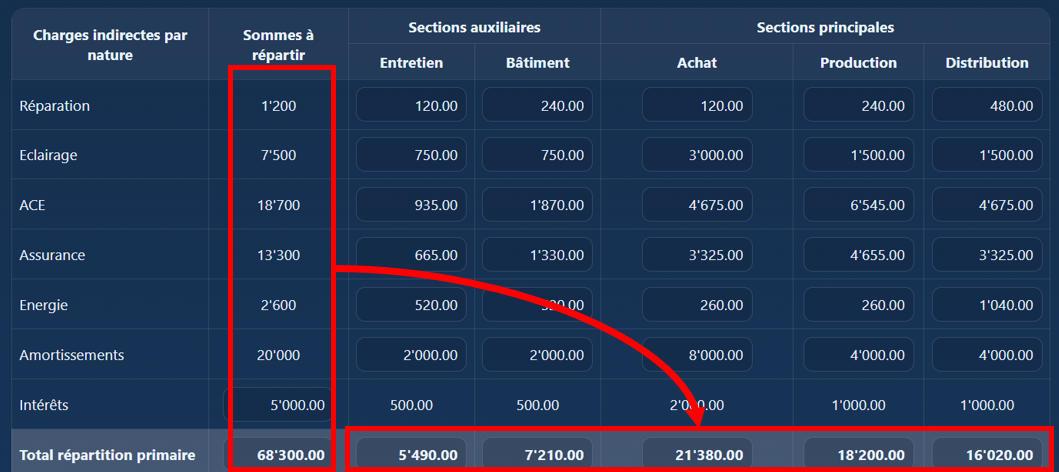
À la fin de la répartition primaire, chaque section, qu’elle soit auxiliaire ou principale, présente un certain montant de charges indirectes.
La somme des totaux de toutes les sections correspond exactement au montant total des charges indirectes à répartir.
Autrement dit, toutes les charges indirectes ont bien été attribuées une première fois.
Il reste maintenant à effectuer la répartition secondaire.
Répartition secondaire
Ici aussi, la répartition s’effectue à l’aide de clés de répartition : heures, m², m³, pourcentages ou autres critères.
Les montants des sections auxiliaires sont alors répartis entre les autres sections en fonction de l’utilisation qu’elles ont faite de leurs prestations.
Exemple de calcul 1
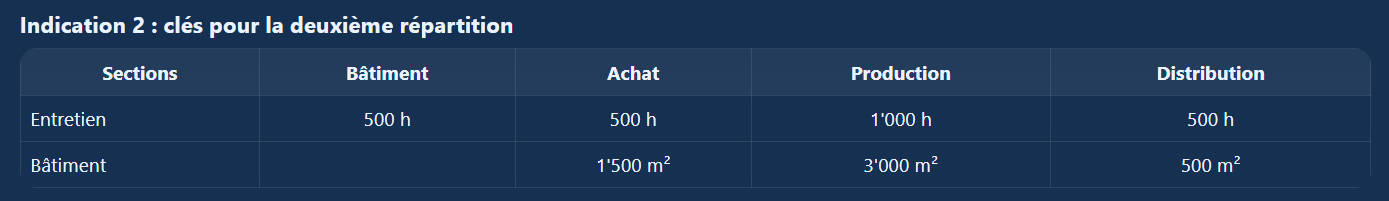
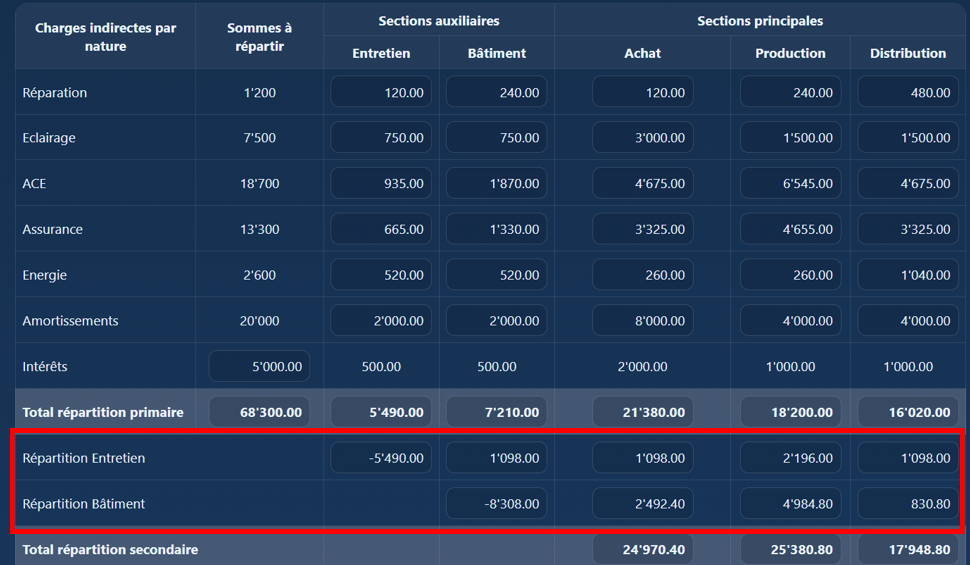
Le total de la section Entretien se monte à CHF 5'490. Elle correspond à 2'500 heures de travail (500+500+1000+500).
Pour répartir montant entre les différentes autres sections, il suffit de faire des règles de trois.
- Valeur à facturer aux section Bâtiment, Achat et Distribution qui ont consommé 500 heures : 5'490 / 2'500 x 500 = CHF 1'098 chacune
- Valeur à facturer à la section Production qui a consommé 1000 heures : 5'490 /2'500 x 1000 = CHF 2'196
Exemple de calcul 2
Le total de la section Bâtiment se monte à CHF 8'308 (nous avons ajouté les CHF 1'098 de la section Entretien !) . Elle correspond à 5'000 m2 traités (1500+3000+500).
Pour répartir cette charge entre les différentes autres sections, nous pourrions faire le même genre de règle de trois.
Autre approche : combien coûte 1 m2 traité ? CHF 8'308 / 5'000 m2 = CHF 1.6616
- Valeur à facturer à la section Achat : 1500 x 1.6616 = CHF 2'492.40
- Valeur à facturer à la section Production : 3000 x 1.6616= CHF 4'984.80
- Valeur à facturer à la section Distribution : 500 x 1.6616= CHF 830.80
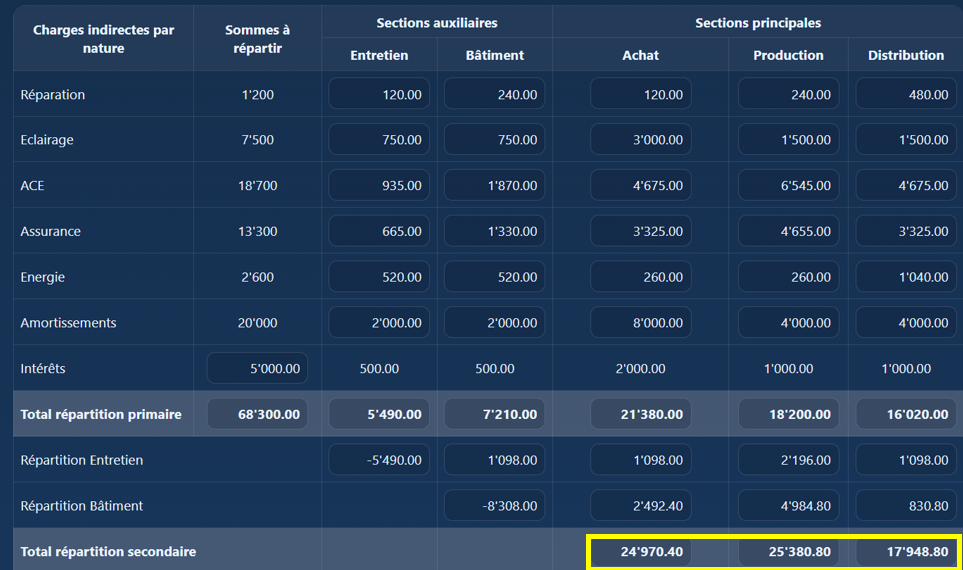
Cette répartition secondaire se termine lorsque toutes les sections auxiliaires ont été entièrement réparties et présentent donc un solde nul.
Il ne reste alors plus qu’à totaliser les trois sections principales : Achats, Production et Distribution.
Ces montants correspondent aux charges indirectes attribuées à chacune de ces fonctions.
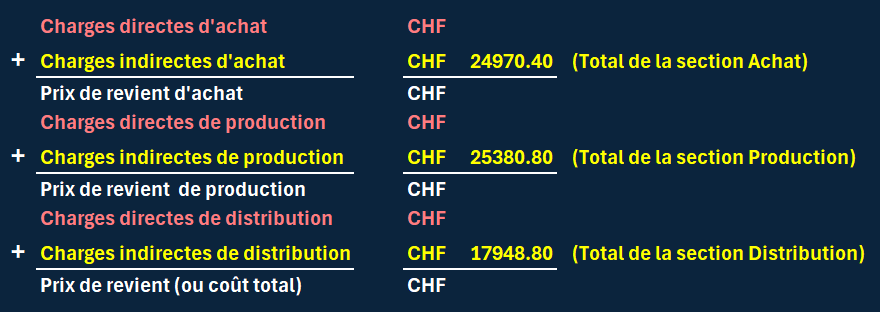
Ils pourront ensuite être repris dans le calcul des coûts de la production de la période.
6 Feuille de répartition : partie 3Qu'est-ce qu'une unité d’œuvre, comment se calcule-t-elle et à quoi sert-elle ?
Feuille de répartition : partie 3
Nous avons vu dans les volets précédents que la feuille de répartition permet de déterminer le montant des charges indirectes attribuées à chaque section.
En ajoutant les charges indirectes d’achat, de production et de distribution aux charges directes de la période, il devient possible de calculer le coût de revient de l’ensemble de la production.
Mais une nouvelle question se pose : comment attribuer une partie de ces charges indirectes à un client qui ne commande que quelques pièces ?
Si toutes les pièces produites sont identiques, le calcul est simple. Il suffit de diviser les coûts totaux par le nombre de pièces produites pour obtenir le coût d’une pièce.
En revanche, si les pièces sont différentes selon les clients, cette méthode ne convient plus.
Il faut alors reprendre la feuille de répartition et lui ajouter un nouvel élément : les unités d’œuvre et leur coût.
Les unités d'œuvre et leur coût
Pour résoudre ce problème, il faut déterminer, pour chaque section, quel élément permettra de répartir les charges indirectes de la manière la plus réaliste possible.
Cet élément porte le nom d’unité d’œuvre.
Prenons l’exemple de la section Achats.
La personne responsable de cette section pourrait considérer qu’il est pertinent de répartir les charges indirectes d’achat en fonction du nombre de kilos de matières premières utilisés pour chaque commande. Dans ce cas, l’unité d’œuvre serait donc : 1 kg de matières premières
Mais un autre choix aurait aussi pu être retenu, par exemple la valeur des matières premières utilisées dans la commande.
Le choix de l’unité d’œuvre dépend donc de ce qui reflète le mieux l’activité réelle de la section.
Dans les exercices, l’unité d’œuvre à utiliser pour chaque section est généralement indiquée dans la donnée.
Reprenons maintenant la feuille de répartition étudiée précédemment et observons les informations qui concernent les unités d’œuvre.
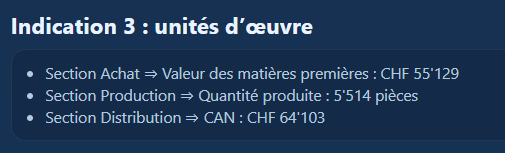
Pour la section Achats, l’unité d’œuvre retenue correspond à la valeur des matières premières utilisées.
Pour la section Production, il s’agit du nombre de pièces produites.
Enfin, pour la section Distribution, c’est le chiffre d’affaires net (CAN) qui sert d’unité d’œuvre.
Ces informations doivent être indiquées dans la feuille de répartition afin de pouvoir calculer ensuite le coût de chaque unité d’œuvre.
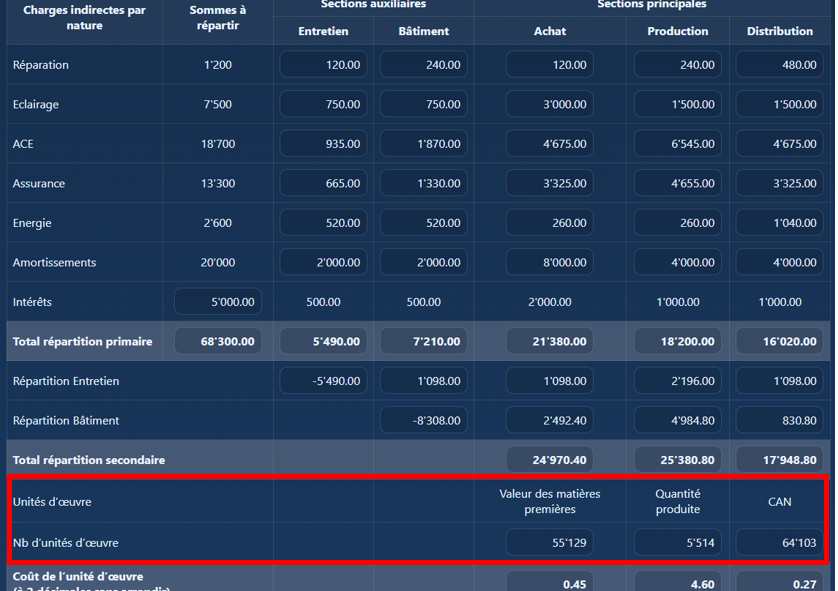
Le calcul du coût de l'unité d'oeuvre correspond simple à la division du total de la section par le nombre d'unité d'oeuvre qui la concerne.
Dans cet exemple :
- Pour la section Achat : CHF 24'970.40 /55'129 = CHF 0.45 (pour chaque kg, il faut facturer CHF 0.45 de charges indirectes d'achat)
- Pour la section Production : CHF 25'380.80 / 5'514 = CHF 4.60 (pour chaque pièce, il faut facturer CHF 4.60 de charges indirectes de production)
- Pour la section Distribution : CHF 17'948.8 / 64'103 = CHF 0.27 (pour CHF 1 de CAN, il faut facturer CHF 0.27 de charges indirectes de distribution)
Utilisation des unités d'oeuvre
Grâce aux unités d'oeuvre et à leur coût, nous pourrons facturer les charges indirectes qui correspondent précisément à la commande passée par chaque client.
Exemple de commande
Un client commande 10 pièces.
Pour réaliser cette commande :
- 2 kg de matières premières sont nécessaires par pièce, au prix de CHF 30.– le kg
- chaque pièce nécessite 2 heures-machines, facturées CHF 25.– par heure
- l’emballage de chaque pièce coûte CHF 20.–
Chaque pièce est vendue au prix de CHF 250.–.
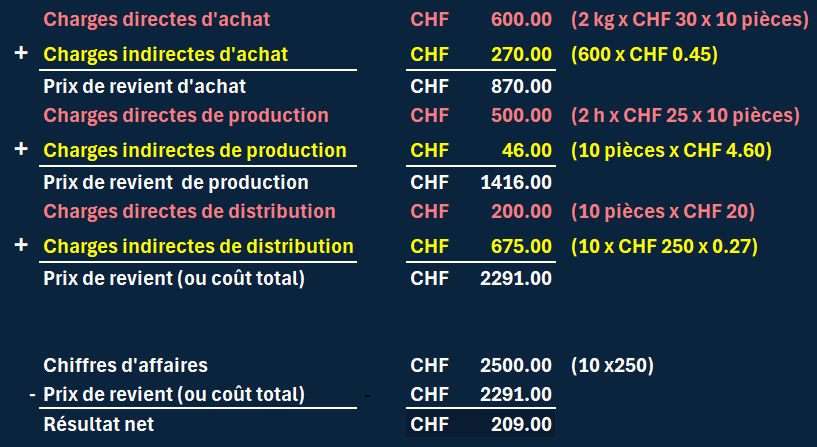
Nous constatons ici que les charges directes sont relativement simples à calculer, puisque la donnée nous fournit toutes les informations nécessaires.
En revanche, sans connaître les unités d’œuvre et leur coût, il serait impossible d’attribuer correctement les différentes charges indirectes à une commande.
Dans notre exemple, les charges indirectes se calculent ainsi :
- Charges indirectes d’achat = nombre d’unités d’œuvre d’achat × coût d’une unité d’œuvre
- Charges indirectes de production = nombre d’unités d’œuvre de production × coût d’une unité d’œuvre
- Charges indirectes de distribution = nombre d’unités d’œuvre de distribution × coût d’une unité d’œuvre
De manière générale, nous pouvons donc retenir la formule suivante : Charges indirectes = nombre d’unités d’œuvre × coût d’une unité d’œuvre
7 Les stocks et leur valorisationIntroduction des stocks de matières premières et de produits finis. Comment les valoriser ?
Les stocks et leur valorisation
Introduction
Jusqu'à présent, nous avons simplifié nos calculs en partant de quatre hypothèses :
- Aucun stock de matières premières n'est constitué
- Toutes les matières premières achetées sont intégralement utilisées dans la production
- Aucun stock de produits finis n'est constitué
- Tous les produits fabriqués sont entièrement vendus
Autrement dit, nous avons considéré que les quantités achetées correspondaient aux quantités consommées et que les quantités produites correspondaient aux quantités vendues.
Dans la réalité, ce n'est pas toujours le cas.
Nous allons donc maintenant tenir compte de l'existence de stocks de matières premières et de produits finis, ainsi que de leurs variations, afin de rendre nos calculs plus proches du fonctionnement réel d'une entreprise.
Comment valoriser les stocks
Si les matières premières déjà en stock ont exactement la même valeur unitaire que celles achetées durant l'exercice, leur valorisation ne pose aucune difficulté.
Il en va de même pour les produits finis : si leur coût de production est identique, qu'ils proviennent du stock initial ou de la production de l'année, leur valorisation est simple.
Mais dans la réalité, les choses sont rarement aussi simples !
Le prix des matières premières évolue au fil du temps. Ces fluctuations influencent les coûts de production, qui peuvent également varier en fonction d'autres facteurs, comme les salaires ou les frais de fabrication.
Par conséquent, les matières premières et les produits finis provenant des exercices précédents n'ont pas nécessairement la même valeur que ceux achetés ou fabriqués durant l'exercice actuel.
Cette différence nous oblige à choisir une méthode de valorisation des stocks.
Quelle valeur faut-il retenir ?
Prenons l'exemple d'une entreprise qui dispose d'un stock de matières premières et qui effectue de nouveaux achats à un prix différent.
Lorsqu'elle utilise une partie de ces matières pour fabriquer ses produits, une question se pose : à quel prix faut-il valoriser les matières consommées ?
Plusieurs possibilités existent :
- Utiliser d'abord les matières les plus anciennes.
On considère que les matières provenant du stock initial sont consommées en premier, à leur coût d'acquisition, puis celles achetées plus récemment. C'est le principe de la méthode FIFO (First In, First Out). - Utiliser d'abord les matières les plus récentes.
On considère au contraire que les derniers achats sont consommés en premier, à leur coût d'acquisition, avant les matières plus anciennes. C'est le principe de la méthode LIFO (Last In, First Out). - Calculer un coût moyen pondéré.
On regroupe les quantités et les valeurs des matières disponibles afin de déterminer un coût moyen par unité. Toutes les matières consommées sont alors valorisées à ce même coût moyen. C'est la méthode du coût moyen pondéré (CMP).
Quelle méthode choisir ?
Chaque méthode de valorisation des stocks repose sur une logique différente. Le choix dépend notamment de la nature des marchandises, de leur mode de stockage et des objectifs de gestion de l'entreprise.
Voici quelques situations permettant de comprendre pourquoi une entreprise pourrait privilégier une méthode plutôt qu'une autre.
FIFO (First In, First Out) : les premiers entrés sont les premiers sortis.
Cette méthode convient particulièrement aux entreprises qui doivent écouler leurs stocks les plus anciens en priorité.
Exemple : un fabricant de produits alimentaires utilise d'abord les matières premières achetées précédemment afin d'éviter qu'elles ne se périment. La méthode FIFO correspond donc à la manière dont ses stocks sont physiquement gérés.
LIFO (Last In, First Out) : les derniers entrés sont les premiers sortis.
Cette méthode peut correspondre à certaines situations où les derniers articles stockés sont les plus facilement accessibles.
Exemple : une entreprise entrepose des matériaux de construction en piles. Les derniers matériaux déposés se trouvent au-dessus et sont généralement utilisés en premier. Le principe LIFO reflète alors cette organisation physique du stockage.
CMP (Coût moyen pondéré) : toutes les unités sont valorisées à un coût moyen.
Cette méthode est particulièrement adaptée aux entreprises qui stockent des matières premières identiques, achetées à des prix différents, sans pouvoir distinguer leur provenance au moment de leur utilisation.
Exemple : une entreprise achète régulièrement du sable à différents fournisseurs. Les livraisons sont déversées dans un même silo et se mélangent. Il devient alors difficile de savoir de quel achat provient le sable utilisé. La méthode du coût moyen pondéré permet de lui attribuer une valeur commune.
Notre choix : le CMP
Nous appliquerons cette méthode pour valoriser les stocks de matières premières et de produits finis.
Le calcul
La méthode du coût moyen pondéré (CMP) consiste à attribuer une valeur moyenne à chaque unité disponible, en tenant compte à la fois des quantités et de leurs coûts respectifs.
Le principe est simple : CMP = Valeur totale ÷ Quantité totale
Cette méthode peut être utilisée aussi bien pour les matières premières que pour les produits finis.
- Pour les matières premières :
CMP = Valeur des matières premières (stock initial + achats) ÷ Quantité de matières premières (stock initial + achats) - Pour les produits finis :
CMP = Valeur des produits finis (stock initial + production) ÷ Quantité de produits finis (stock initial + production)
Exemple 1
Une entreprise dispose des éléments suivants :
- Stock initial : 120 kg de matières premières à CHF 12 le kg
- Achats du mois : 450 kg à CHF 11 le kg
- Consommation du mois : 500 kg
Nous cherchons à déterminer la valeur des 500 kg de matières premières utilisés dans la production.
1. Calculer la valeur totale des matières premières disponibles : (120 × 12) + (450 × 11) = 1'440 + 4'950 = CHF 6'390
2. Calculer la quantité totale disponible : 120 + 450 = 570 kg
3. Déterminer le coût moyen pondéré : CHF 6'390 ÷ 570 = CHF 11.21 par kg (arrondi au centime)
4. Valoriser les matières premières consommées : 500 kg × CHF 11.21 = CHF 5'605
Les 500 kg consommés durant le mois sont donc valorisés à CHF 5'605, sur la base d'un CMP arrondi à CHF 11.21 par kg.
Il reste en stock, pour la prochaine période, 70 kg de matières à CHF 11.21 le kg.
Exemple 2
Une entreprise dispose des informations suivantes :
- Stock initial : 200 produits finis, valorisés à CHF 50 la pièce
- Production du mois : 800 produits finis, avec un coût de production de CHF 55 par pièce
- Ventes du mois : 900 pièces
Nous souhaitons déterminer le coût de production des 900 produits finis vendus durant le mois.
1. Calculer la valeur totale des produits finis disponibles : (200 × 50) + (800 × 55) = 10'000 + 44'000 = CHF 54'000
2. Calculer la quantité totale disponible : 200 + 800 = 1'000 pièces
3. Déterminer le coût moyen pondéré : CHF 54'000 ÷ 1'000 = CHF 54 par pièce
4. Valoriser les produits finis vendus : 900 × CHF 54 = CHF 48'600
Les 900 produits finis vendus durant le mois sont donc valorisés à CHF 48'600, sur la base d'un coût moyen de production de CHF 54 par pièce.
Il reste en stock, pour la prochaine période, 100 pièces à un coût unitaire de production de CHF 54.
8 Coût moyen pondéré : partie 1Les matières premières avec stock
Coût moyen pondéré : partie 1
Introduction
Nous allons résoudre étape par étape un exercice de comptabilité analytique d’exploitation (CAE) intégrant des stocks de matières premières et de produits finis.
Cet exercice sera développé progressivement dans les trois parties de ce chapitre, chacune permettant d’aborder une nouvelle étape du raisonnement.
Nous utiliserons une seule et même donnée de départ, présentée ci-dessous, qui servira de référence pour l’ensemble des trois parties.
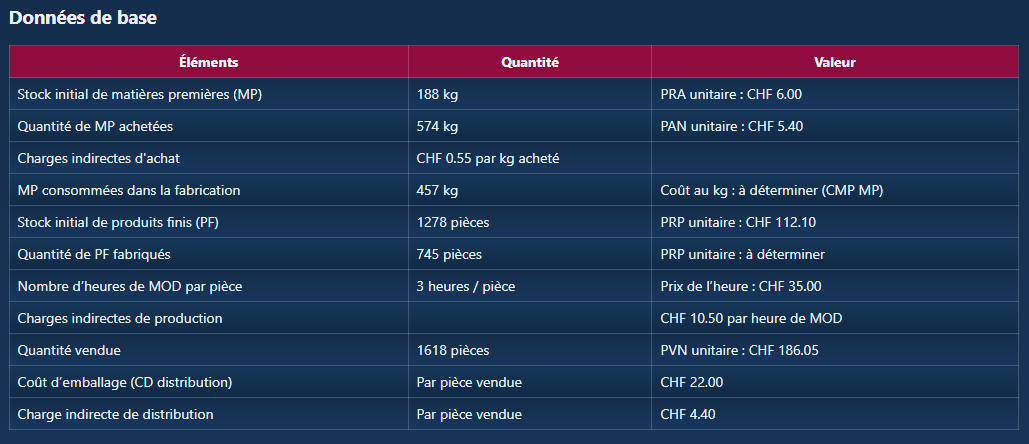
Partie 1 : Déterminer la valeur des matières premières consommées
Dans cette première partie, nous allons nous intéresser aux matières premières afin de déterminer le coût de celles qui ont effectivement été utilisées dans la production.
Pour cela, nous procéderons en cinq étapes :
- Calculer les charges directes d’achat
Déterminer le montant des matières premières achetées auprès des fournisseurs. - Calculer les charges indirectes d’achat
Déterminer les frais indirects liés à l’approvisionnement, à l’aide des unités d’œuvre et de leur coût. - Déterminer le prix de revient d’achat des matières premières achetées
Additionner les charges directes et indirectes d’achat pour obtenir le coût total des matières premières acquises durant la période. - Calculer le coût moyen pondéré (CMP)
Tenir compte du stock initial et des nouveaux achats afin de déterminer le coût moyen d’une unité de matière première. - Déterminer le prix de revient des matières premières consommées
Multiplier la quantité de matières premières effectivement utilisées dans la production par leur CMP.
L’objectif final est donc de connaître la valeur des matières premières consommées, et non simplement celle des matières premières achetées.
Les calculs
- Calculer les charges directes d’achat
Quantité de MP achetées x PAN unitaire : 574 kg à CHF 5.40 = CHF 3'099.60 - Calculer les charges indirectes d’achat
CHF 0.55 par kg acheté : 574 kg x CHF 0.55 = CHF 315.70 - Déterminer le prix de revient d’achat des matières premières achetées
CD d'achat + CI d'achat : CHF 3'099.60 + CHF 315.70 = CHF 3'415.30 - Calculer le coût moyen pondéré (CMP)
Valeur totale (stock + achat) : (188 x CHF 6) + CHF 3'415.30 = CHF 1'128 (stock) + CHF 3'415.30 (Achat) = CHF 4'543.30
Quantité totale (stock + achat) : 188 kg + 574 kg = 762 kg
CMP : valeur totale / quantité totale : CHF 4'543.30 / 762 kg = CHF 5.96 (montant arrondi) - Déterminer le prix de revient des matières premières consommées
Quantité de MP consommées x CMP : 457 kg x CHF 5.96 = CHF 2'723.70 (montant arrondi)
Nous allons reprendre ce montant de CHF 2'723.70 dans la partie 2 (prochain volet de ce chapitre).
9 Coût moyen pondéré : partie 2La production avec stock
Coût moyen pondéré : partie 2
Rappel
Dans la première partie, nous avons déterminé le prix de revient des 457 kg de matières premières consommées durant la période, soit CHF 2'723.70.
Nous allons maintenant utiliser ce montant pour poursuivre nos calculs dans cette deuxième partie.
Nous nous appuierons toujours sur la même donnée de départ, reproduite ci-dessous, qui constitue le fil conducteur des trois parties de cet exercice.

Partie 2 : Déterminer le coût de production des produits finis vendus
Dans cette deuxième partie, nous allons nous intéresser aux produits finis afin de déterminer le coût de production de ceux qui ont été vendus.
Pour cela, nous procéderons en cinq étapes :
- Calculer les charges directes de production
Déterminer la valeur des heures de travail payées aux ouvriers ou la valeur de l'utilisations des machines - Calculer les charges indirectes de production
Déterminer les frais indirects liés à la production, à l’aide des unités d’œuvre et de leur coût. - Déterminer le prix de revient de production des produits finis fabriqués
Additionner les charges directes et indirectes de production pour obtenir le coût total de production des produits finis fabriqués durant la période. - Calculer le coût moyen pondéré (CMP)
Tenir compte du stock initial et des nouveaux produits finis afin de déterminer le coût moyen d’une pièce. - Déterminer le prix de revient des produits finis vendus
Multiplier la quantité de produits finis vendus par leur CMP.
L’objectif final est donc de connaître le coût de production des produits finis vendus, et non simplement celui des produits finis fabriqués.
Les calculs
- Calculer les charges directes de production
Nombre d'heure de MOD par pièce x prix de l'heure x nombre de pièces fabriquées : 745 pièces x 3 heures x CHF 35 = CHF 78'225 - Calculer les charges indirectes de production
Quantité fabriquée × heures de MOD par pièce × CI de production par heure : 745 pièces x 3 h x CHF 10.50 = CHF 23'467.50 - Déterminer le prix de revient de production des produits finis fabriqués
Valeur des MP consommées + CD de production + CI de production : CHF 2'723.70 + CHF 78'225 + CHF 23'467.50 = CHF 104'416.20 - Calculer le coût moyen pondéré (CMP)
Valeur totale (stock + production) :
(1'278 pièces x CHF 112.10) + CHF 104'416.20 = CHF 143'263.80 (stock) + CHF CHF 104'416.20 (production) = CHF CHF 247'680.00
Quantité totale (stock + production) : 1'278 pièces / 745 pièces = 2'023 pièces
CMP : valeur totale / quantité totale : CHF 247'680.00 / 2'023 pièces = CHF 122.43 (montant arrondi) - Déterminer le prix de revient des matières premières consommées
Quantité de produits finis vendus x CMP : 1'618 pièces x CHF 122.43 = CHF 198'091.75 (montant arrondi)
Nous allons reprendre ce montant de CHF 198'091.75 dans la partie 3 (prochain volet de ce chapitre).
10 Coût moyen pondéré : partie 3La distribution avec stock
Coût moyen pondéré : partie 2
Rappel
Dans la deuxième partie, nous avons déterminé le prix de revient de production des 1'618 articles vendus durant la période, soit CHF 198'091.75.
Nous allons maintenant utiliser ce montant pour poursuivre nos calculs dans cette troisième et dernière partie.
Nous nous appuierons toujours sur la même donnée de départ, reproduite ci-dessous, qui constitue le fil conducteur des trois parties de cet exercice.
Partie 2 : Déterminer le coût total des produits finis vendus
Dans cette troisième partie, nous allons nous intéresser aux produits finis afin de déterminer le coût total de ceux qui ont été vendus.
Pour cela, nous procéderons en cinq étapes :
- Calculer les charges directes de distribution
Déterminer la valeur des emballages des produits vendus - Calculer les charges indirectes de production
Déterminer les frais indirects liés à la distribution, à l’aide des unités d’œuvre et de leur coût. - Déterminer le coût total des produits finis vendus (PR)
Reprendre le coût de production des produits finis vendus et y additionner les charges directes et indirectes de distribution - Calculer le chiffre d'affaires net (CAN)
Quantité vendue x prix de vente net - Déterminer le résultat net
CAN - PR
Les calculs
- Calculer les charges directes de distribution
Quantité vendue x prix d'un emballage : 1'618 pièces x CHF 22 = CHF 35'596 - Calculer les charges indirectes de production
Quantité vendue x coût de l'unité d'oeuvre : 1'618 pièces x CHF 4.40 = CHF 7'119.20 - Déterminer le coût total des produits finis vendus (PR)
PRP des produits finis vendus + CD de distribution + CI de distribution : CHF 198'091.75 + CHF 35'596 + CHF 7'119.20 = CHF 240'806.95 - Calculer le chiffre d'affaires net (CAN)
Quantité vendue x prix de vente net : 1'618 pièces x CHF 186.05 = CHF 301'028.90 - Déterminer le résultat net
CAN - PR : CHF 301'028.90 - CHF 240'806.95 = CHF 60'221.95
Analyse finale
Le coût total d'un article vendu se monte à CHF 148.85 (CHF 240'806.20 / 1'618 pièces).
Le résultat net par article est donc un bénéfice de CHF 37.20 (186.05 - 148.85)
Il reste en stock 405 1'278 + 745 - 1'618) pièces dont la valeur du coût de production unitaire se monte à CHF 122.43
Dernières considérations
La démarche présentée constitue une méthode de référence qu’il est utile de comprendre et de retenir. Elle ne doit toutefois pas être appliquée systématiquement de manière identique.
En effet, chaque exercice possède ses propres particularités. Certaines étapes peuvent être inutiles, par exemple lorsqu’il n’existe aucune charge directe de distribution, tandis que d’autres calculs peuvent s’avérer nécessaires.
L’essentiel est donc de comprendre la logique de la démarche afin de pouvoir l’adapter aux informations et aux exigences de chaque exercice.