2006–2026Édition des 20 ans

Parcours progressif

ÉTAPE 6 — L'entreprise commerciale

Nouvelle activité : la raison individuelle achète des marchandises pour les revendre en cherchant à faire un profit. Rôle du compte Stock de marchandises, Comptes spécifiques à une entreprise commerciale

Contenu du cours

Parcours progressif

Les volets de cette étape

Les pages de cette étape s’affichent ici comme volets successifs.

1 L'entreprise commerciale : marge brute et bénéfice netContrairement à l'entreprise de services, l’entreprise commerciale utilise un compte de résultat à deux degrés afin de distinguer la marge brute du résultat net.

L'entreprise commerciale

Principe

Contrairement à une entreprise de services, qui propose des prestations comme soigner, réparer, installer ou conseiller, une entreprise commerciale vend des marchandises.

Son activité consiste à acheter des marchandises d’une certaine qualité au prix le plus avantageux possible, puis à les revendre à un prix plus élevé.

La différence entre le prix d’achat et le prix de vente doit permettre à l’entreprise de couvrir ses autres frais et, si tout se passe bien, de réaliser un bénéfice.

La marge brute et le bénéfice net

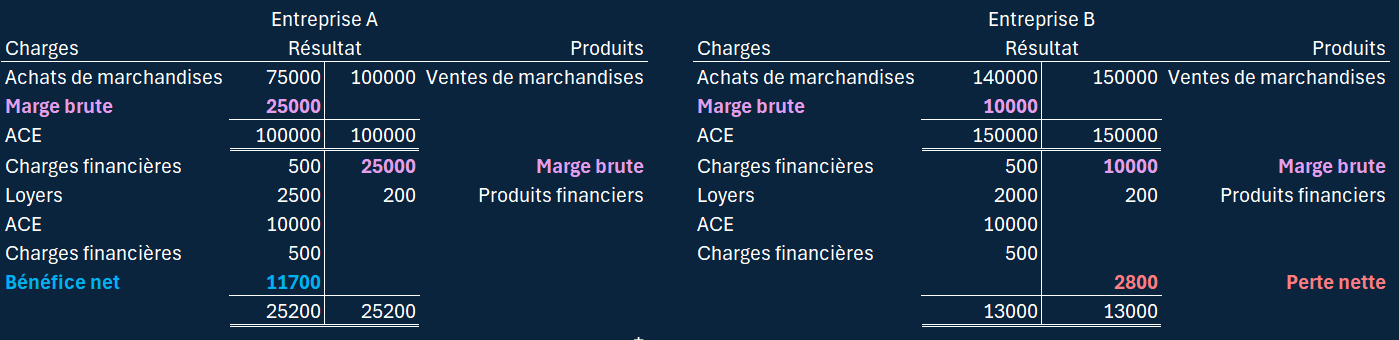
L'entreprise commerciale déterminait le résultat d'exploitation en faisant la différence entre les produits et les charges.

Exemple avec deux entreprises de services différentes

Deux types de résultats

Pour une entreprise commerciale, deux types de résultats doivent être distingués.

Le premier correspond à la différence entre le prix payé lors de l’achat des marchandises et le montant encaissé lors de leur revente.

Ce premier résultat porte le nom de marge brute.

En principe, il s’agit bien d’un bénéfice. Pour obtenir une perte brute, il faudrait vendre les marchandises moins cher que leur coût d’achat. Cela peut arriver, mais ce n’est évidemment pas le but recherché.

Le deuxième résultat correspond au résultat net d'exploitation.

Il s’agit du résultat obtenu à la fin de l’exercice comptable, après avoir tenu compte de toutes les charges et de tous les produits de l’entreprise. Bénéfice entre guillemets car il pour aussi s'agir d'une perte !

Le compte de résultat à deux degrés

Pour déterminer ces deux résultats, nous aurons à établir une compte de résultat à deux degrés !

Pour l'entreprise commerciale, nous distinguerons donc :

  • les charges et les produits liés aux marchandises 
  • les autres charges et produits d’exploitation

Nous pourrons alors calculer les résultats de la manière suivante :

  • Marge brute = produits liés aux marchandises – charges liées aux marchandises
  • Résultat net d’exploitation = marge brute – charges d’exploitation + produits d’exploitation

Le résultat net d’exploitation peut donc être un bénéfice net ou une perte nette.

2 Le rôle du stock de marchandises entre achats et ventesÀ quoi sert le compte Stock de marchandises, puisqu’il existe déjà un compte Achats de marchandises et un compte Ventes de marchandises ?

Le stock de marchandises

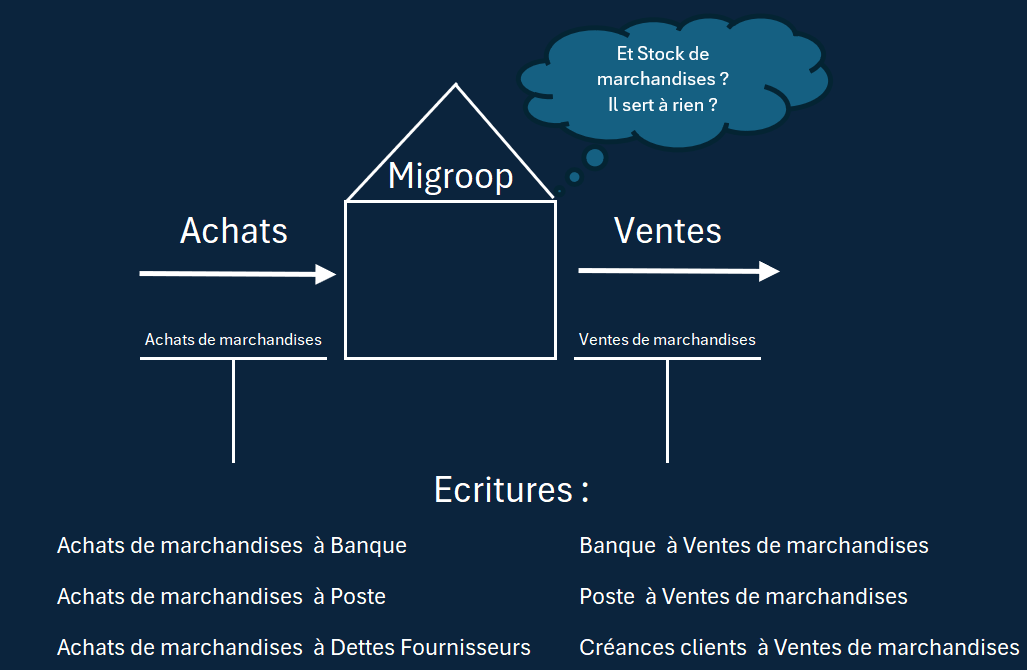
Le compte Stock de marchandises n'est pas utilisé !

À chaque achat, l’entreprise possède davantage de marchandises. À chaque vente, elle en possède moins.

Dans les faits, le stock varie constamment durant l'année.

Cependant, en comptabilité, le compte Stock de marchandises n’est pas modifié à chaque opération.

Les comptes utilisés

Pour enregistrer l’activité commerciale, on utilise deux comptes particuliers :

  1. Achats de marchandises, qui est un compte de charges
  2. Ventes de marchandises, qui est un compte de produits

Les achats de marchandises représentent donc un coût lié à l’activité de l’entreprise, tandis que les ventes de marchandises représentent une recette.

C’est pourquoi les entrées et les sorties de marchandises sont enregistrées dans des comptes de charges et de produits, plutôt que directement dans le compte actif Stock de marchandises.

A ce stade, nous pourrions dire que le compte Stock de marchandises ne sert à rien et qu'il pourrait être supprimé !

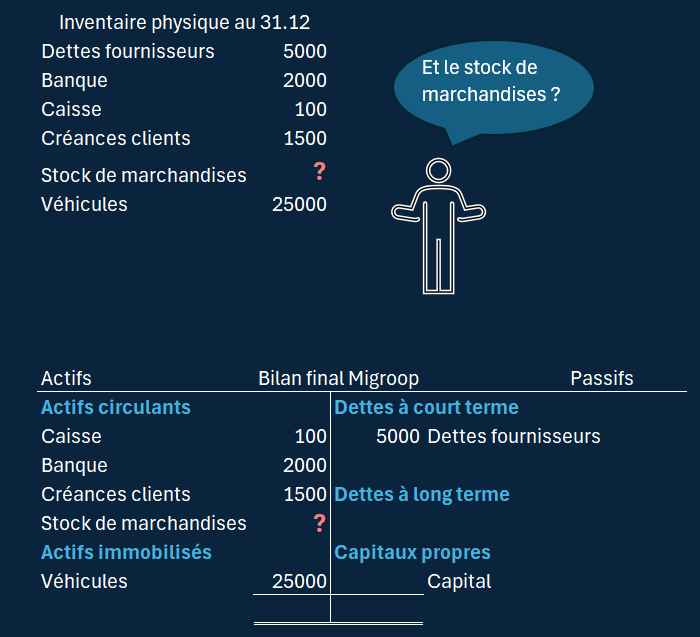
Le compte Stock de marchandises est quand même utilisé !

Si le compte Stock de marchandises existe, c’est qu’il joue malgré tout un rôle important.

Il est surtout utile lors de la clôture des comptes.

À ce moment-là, il permet d’indiquer la valeur du stock qui devra apparaître dans le bilan final.

Rappelons que le bilan présente, à une date précise par exemple au 31.12,  ce que l’entreprise possède, c’est-à-dire ses actifs, ainsi que la manière dont ces biens ont été financés, c’est-à-dire ses passifs.

Parmi les biens possédés par une entreprise commerciale, on trouve notamment les marchandises encore en stock ce jour-là.

C’est pourquoi il est nécessaire d’avoir un compte Stock de marchandises.

3 Stock de marchandises et Variation de stockL'inventaire des marchandises le jour de la clôture va faire apparaître une variation de stock qui devra faire l'objet d'une écriture comptable.

La variation de stock

Situation avant clôture

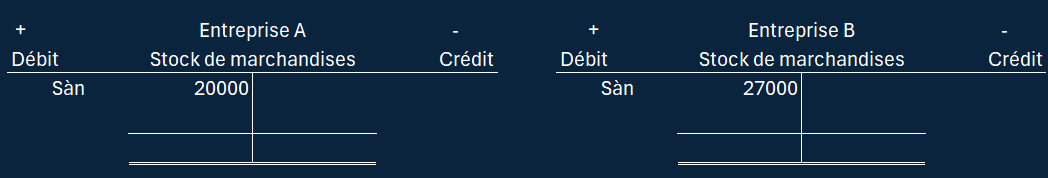
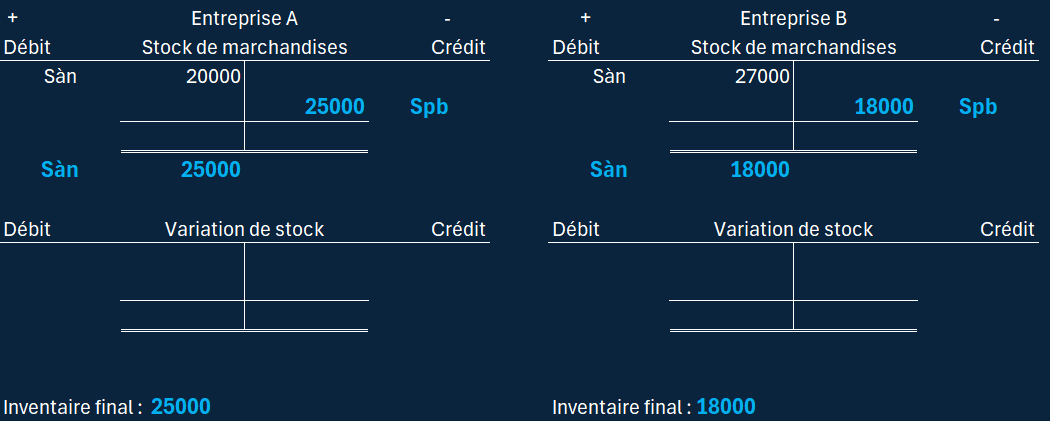
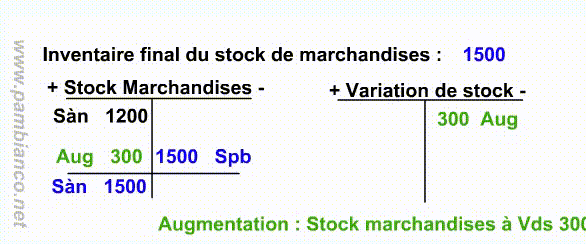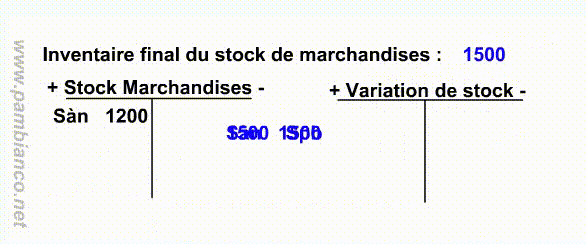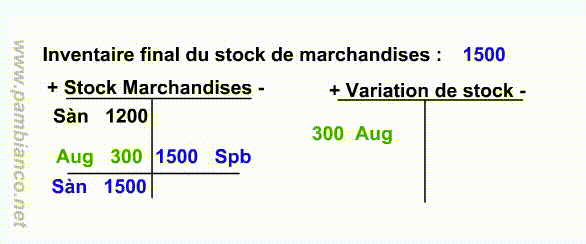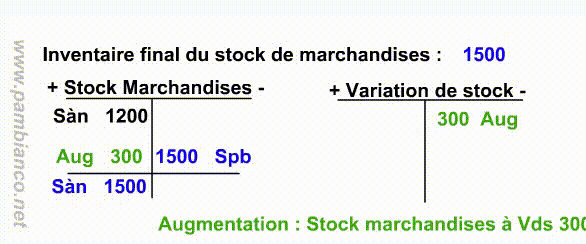
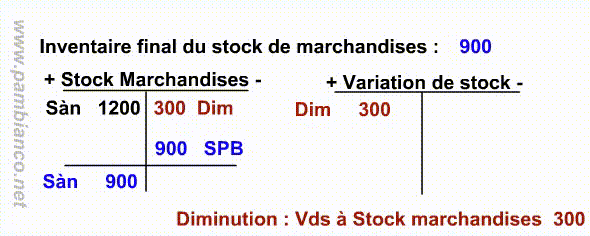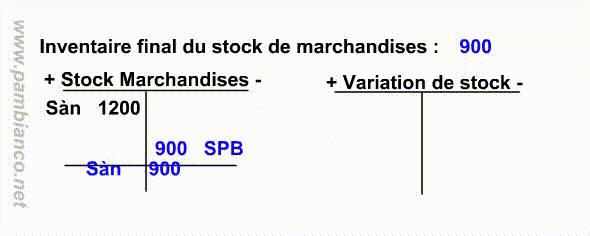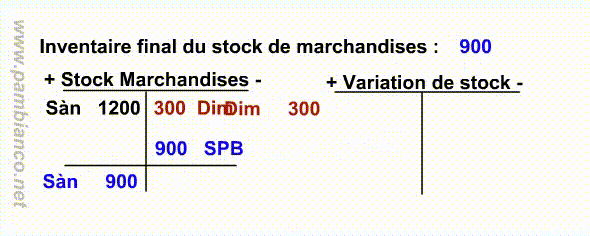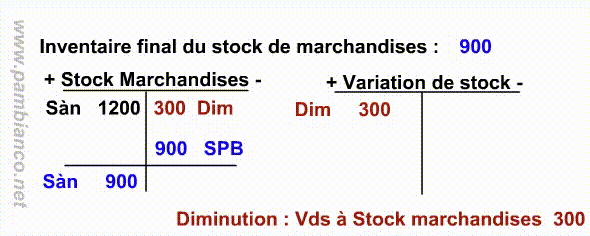
Depuis le début de l’exercice comptable, le compte Stock de marchandises indique la valeur du stock déterminée lors du dernier inventaire physique.

Il peut s’agir, par exemple, de la valeur du stock au 31 décembre de l’année précédente.

Ce montant reste inscrit dans le compte durant l’année sous forme de solde initial, avec la mention Sàn.

Le jour de la clôture

Le compte Stock de marchandises

Lors de la clôture des comptes, l’entreprise réalise un nouvel inventaire physique afin de déterminer la valeur réelle du stock de marchandises.

Ce montant est alors reporté dans le compte Stock de marchandises comme solde final, avec la mention Spb.

Il deviendra ensuite le solde initial de l’année suivante, avec la mention Sàn.

Le compte Variation de stock

Lors de la clôture du compte Stock de marchandises, il faut inscrire un solde afin d’équilibrer le compte.

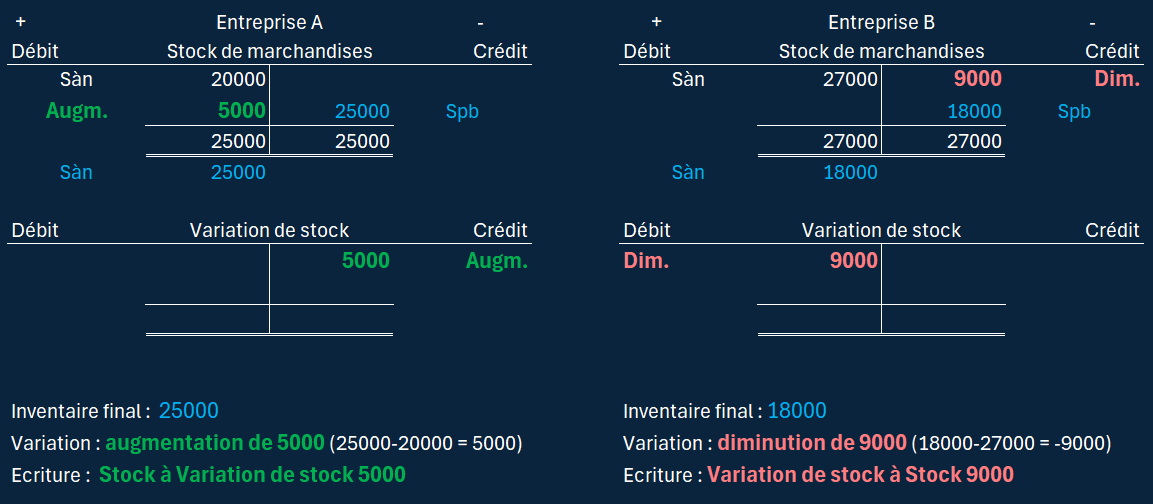
Ce solde correspond à la variation de la valeur du stock de marchandises entre le début et la fin de l’exercice.

Il est ensuite transféré dans le compte Variation de stock.

Comme toujours, lorsqu’un montant est transféré d’un compte à un autre, il est inscrit de manière croisée :

  • un montant figurant à gauche, au débit, est transféré à droite, au crédit, du compte de destination
  • un montant figurant à droite, au crédit, est transféré à gauche, au débit, du compte de destination

L’exemple ci-dessous présente les deux écritures possibles.

En théorie, il peut aussi arriver que le stock initial soit exactement égal au stock final.

Dans ce cas, il n’y a aucune variation de stock.

Aucune écriture comptable n’est donc nécessaire.

Et le solde du compte Variation de stock ?

En clôturant le compte Variation de stock, un solde apparaît au débit, à gauche ou au crédit, à droite du compte.

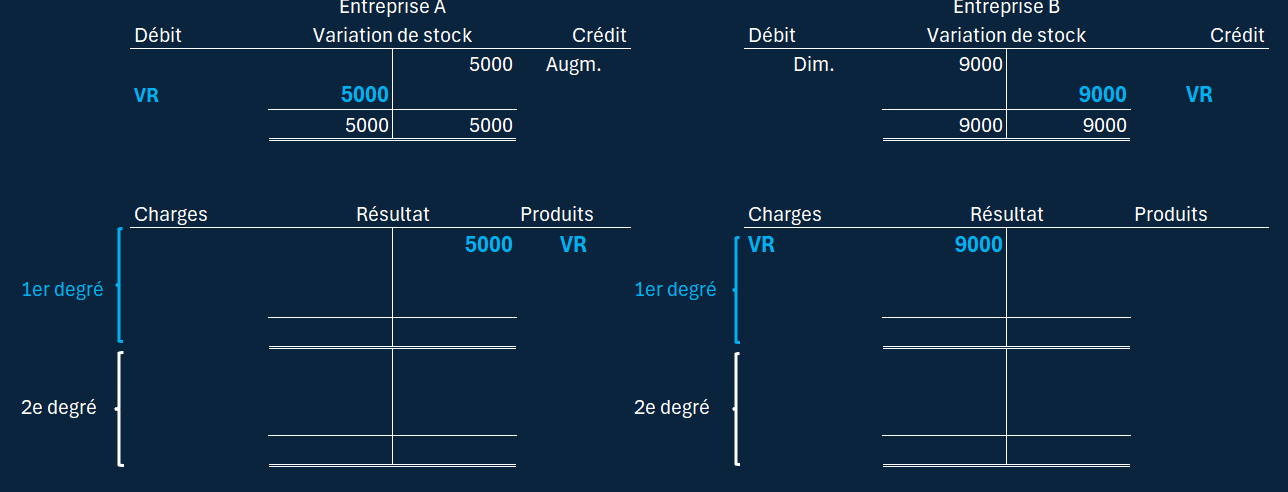
Ce montant est viré de manière croisée dans  le compte de Résultat.

Vu qu'il s'agit d'une charges en plus ou en moins liées aux achats de marchandises, le solde sera viré au 1er degré du compte de résultat.

Au final, c'est quoi une variation de stock

Variation de stock = une charge en plus ou en moins liées aux achats de marchandises

Ce qu’il faut comprendre, c’est qu’il y a une variation de stock lorsque l’entreprise n’a pas acheté exactement la quantité de marchandises qu’elle a vendue.

Cas 1 : les achats correspondent exactement aux ventes

L’entreprise a acheté exactement la quantité de marchandises qu’elle a vendue.

Dans ce cas, le stock ne varie pas.

Il n’y a donc aucune écriture de variation de stock.

Cas 2 : l’entreprise n’a pas acheté assez de marchandises

L’entreprise a vendu toutes les marchandises achetées, mais aussi une partie des marchandises qu’elle avait déjà en stock.

Le stock diminue.

Cette diminution de stock correspond à une charge supplémentaire liée aux marchandises vendues. 

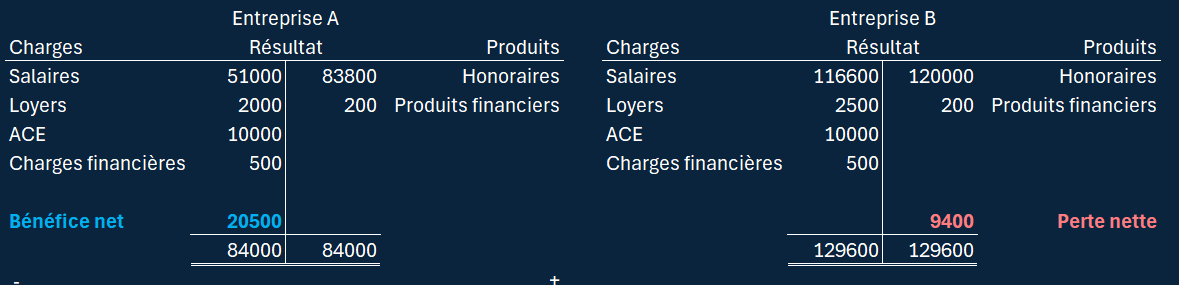
Elle sera du côté des charges dans le compte de Résultat (voir entreprise B ci-dessus).

Cas 3 : l’entreprise a acheté trop de marchandises

L’entreprise n’a vendu qu’une partie des marchandises achetées.

Les marchandises invendues restent dans l’entreprise et viennent augmenter le stock.

Le stock augmente.

Cette augmentation de stock correspond à une diminution de charge, car une partie des achats n’a pas encore été consommée par les ventes.

Elle sera du côté des produits dans le compte de Résultat (voir entreprise A ci-dessus).

4 Les frais d'achat et les frais de venteDes comptes particuliers permettent d’enregistrer les opérations liées aux achats et aux ventes de marchandises.

Les frais d'achat et les frais de vente sur marchandises


Les frais d'achat sur marchandises

La règle générale concernant les frais d'achat

La règle générale veut que les frais d’achat augmentent la valeur de ce qui est acheté.

Exemples :

  • Frais de livraison du mobilier payé en espèces :
    Mobilier et installations à caisse
  • Frais d'installation payés par virement bancaire relatif à l'achat d'une nouvelle machine :
    Machines et appareils à Banque

Frais d'achat sur marchandises = l'exception !

Cependant, les frais d’achat liés aux marchandises constituent une exception.

Dans ce cas, on utilise un compte particulier : le compte Frais d’achat.

Ce compte ne doit être utilisé que pour les frais supplémentaires liés à l’achat de marchandises.

Il s’agit donc bien d’une exception à la règle générale.

Exemple : 

  • frais de livraison payés en espèces pour des marchandises :
    Frais d'achat à Caisse
  • Droits de douanes comptabilisés sur des marchandises importées :
    Frais d'achat à Autres dettes/dettes fournisseurs

Les frais de vente sur marchandises

Les frais de vente correspondent aux frais liés à la vente de marchandises.

Il peut s’agir, par exemple, de frais de port facturés lors de l’envoi des marchandises ou de commissions prélevées par les organismes de cartes de crédit sur les ventes payées par ce moyen.

Dans ces situations, on utilise le compte Frais de vente.

Attention toutefois : ce compte ne doit être utilisé que pour les frais directement liés à des ventes de marchandises.
Il s'agit donc ici aussi d'une exception !

Exemples :

  • Paiement en espèces d'emballage :
    Frais de vente à Caisse
  • Paiement d'une commission par virement bancaire à l'entreprise Orangeboy qui nous représente aux Etats-Unis :
    Frais de vente à Banque
5 Les escomptes ou rabais accordés aux clients ou obtenus des fournisseursDes comptes particuliers permettent d’enregistrer les opérations liées aux achats et aux ventes de marchandises.

Les réductions commerciales sur marchandises


La règle générale concernant les rabais ou escomptes

Un rabais ou escompte diminue la valeur de ce qui avait été acheté ou vendu.

Si la facture avait été comptabilisée :

  • Moins de factures (AD/DF) ou de créances (CC)
  • Moins de « ce qui avait été acheté ou vendu » (- de mobilier, - de frais admin., - de produits des travaux, etc…)

Quelques exemples :

  • Nous payons une facture comptabilisée de CHF 100.- relative à un achat de mobilier. Nous bénéficions d’un escompte de CHF 20.-. Montant à payer par la banque : CHF 80.-.
  • Un client nous règle une créance d’un montant de CHF 100.-. Nous lui accordons un escompte de CHF 20.-. Montant encaissé sur notre compte bancaire : CHF 80.-

Les rabais et escompte sur marchandises = l'exception !

Les escomptes ou rabais liés à un achat ou à une vente de marchandises font exception !

  • Le compte « Déductions obtenues » enregistre les escomptes sur les achats de marchandises comptabilisés. → Les escomptes ne diminuent donc pas Achats de marchandises !
  • Le compte « Déductions accordées » enregistre les escomptes sur les ventes de marchandises comptabilisées. → Les escomptes ne diminuent donc pas Ventes de marchandises !

Mais ATTENTION : les comptes DÉDUCTIONS OBTENUES et DÉDUCTIONS ACCORDÉES ne peuvent être utilisés que s’il s’agit d’un achat ou d’une vente de marchandises !

Exemples :

• Nous payons une facture comptabilisée de CHF 100.- relative à un achat de marchandises. Nous bénéficions d’un escompte de CHF 20.-. Montant à payer par la banque : CHF 80.-

• Nous encaissons une créance comptabilisée de CHF 100.- relative à une vente de marchandises. Nous accordons un escompte de CHF 20.-. Montant viré sur notre compte bancaire : CHF 80.-
6 Les autres comptes liés aux marchandisesLes pertes sur créances et les prestations propres

Les autres comptes liés aux marchandises

Dans les pages précédentes, nous avons vu les principaux comptes liés aux marchandises.

Toutefois, il en reste deux : Pertes sur créances et Prestations propres.

Prestations propres

Le compte Prestations propres pourrait presque s’appeler Ventes de marchandises au propriétaire.

En effet, il s’agit d’un compte de produit qui fonctionne de manière proche du compte Ventes de marchandises.

Il permet d’enregistrer les marchandises prélevées par le propriétaire de l’entreprise pour ses besoins personnels.

Comme les prélèvements personnels sont comptabilisés dans le compte Privé, lorsqu’un propriétaire prélève des marchandises dans le stock, l’écriture sera :

Privé à Prestations propres

Cette écriture permet de montrer que des marchandises sont sorties de l’entreprise pour un usage privé.

Pertes sur créances

Le compte Pertes sur créances enregistre les montants que l’entreprise ne parvient pas à encaisser auprès de ses clients.

Cela peut arriver, par exemple, lorsqu’un client ne paie pas sa facture malgré les démarches entreprises, notamment après des poursuites restées sans résultat.

Pour l’entreprise, une créance non encaissée représente une perte. C’est pourquoi le compte Pertes sur créances est un compte de charges.

Pour en savoir plus, vous pouvez consulter le chapitre consacré aux poursuites.

À titre d’exemple, lorsqu’un client paie sa facture, on passe l’écriture :

Banque à Créances clients

En revanche, si le client ne peut pas payer, on passe l’écriture :

Pertes sur créances à Créances clients

7 CAB, CAN, PRAMA, PRAMV, marge brute et résultat netCalculer les principaux indicateurs du compte de résultat marchandises.

CAB, CAN, PRAMA, PRAMV, MB et résultat net

Les ventes de marchandises (CAB et CAN)

Le chiffre d'affaires brut (CAB)

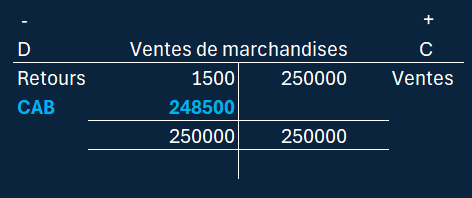
Le chiffre d’affaires brut (CAB) correspond au montant total des ventes facturées aux clients.

Il représente donc la valeur des marchandises vendues avant de tenir compte des éventuelles réductions accordées.

En comptabilité, le CAB correspond au solde du compte Ventes de marchandises, dans lequel sont enregistrées les ventes ainsi que les retours de marchandises effectués par les clients.

On peut donc dire que le CAB représente le montant maximal que l’entreprise pourrait encaisser sur ses ventes.

Le chiffre d'affaires net (CAN)

Nous n’encaisserons pas forcément la totalité du chiffre d’affaires brut (CAB).

En effet, plusieurs éléments peuvent venir diminuer le montant réellement encaissé :

  • des rabais, remises, ristournes ou escomptes, enregistrés dans le compte Déductions accordées ;
  • des frais de vente liés aux ventes de marchandises ;
  • des pertes sur créances, lorsque certains clients ne paient finalement pas leur facture.

Le montant réellement obtenu après déduction de ces éléments porte le nom de chiffre d’affaires net (CAN).

Il peut être calculé de manière arithmétique : 

CAN = quantité vendue × prix de vente

Il peut également être déterminé à partir de la comptabilité en tenant compte des comptes suivants :

CAN = CAB – Déductions accordées – Frais de vente – Pertes sur créances 

Les achats de marchandises

Nous achetons des marchandises dans le but de les revendre.

Cette phrase paraît évidente, mais elle met en évidence deux éléments importants :

  • Combien nous ont coûté les marchandises achetées ?
  • Combien nous ont coûté les marchandises que nous avons effectivement vendues ?

Dans les deux cas, nous parlons de coûts d’achat, mais ils ne concernent pas la même quantité de marchandises.

Le premier concerne toutes les marchandises achetées durant la période.

Le second concerne celles qui ont été vendues (en avions-nous assez acheté ? Trop ? Pas assez ?)

Le coût des marchandises achetées (PRAMA)

Il est difficile pour une entreprise de prévoir exactement la quantité de marchandises qu’elle devra acheter.

Les ventes peuvent en effet être influencées par de nombreux facteurs difficiles à anticiper, comme la météo, la conjoncture économique ou encore les effets de mode, aujourd’hui fortement amplifiés par les réseaux sociaux.

C’est pourquoi les entreprises disposent généralement d’un stock de marchandises. Celui-ci permet :

  • d’absorber les marchandises qui n’ont pas été vendues 
  • de continuer à vendre même lorsque les achats de la période ne suffisent plus.

Le coût des marchandises achetées porte le nom de PRAMA, soit Prix de revient des marchandises achetées.

Il peut être calculé de manière arithmétique : 

PRAMA = quantité achetée × prix d’achat

Il peut également être déterminé à partir de la comptabilité en tenant compte des comptes suivants :

PRAMA = Achats de marchandises + Frais d’achat – Déductions obtenues

Le coût des marchandises vendues (PRAMV)

Trois possibilités existent :

  1. Nous avons acheté exactement la quantité nécessaire à nos ventes. (rare)
  2. Nous avons acheté trop de marchandises. Il nous en reste. Nous les mettons en stock pour l’année prochaine.
  3. Nous n’avons pas acheté suffisamment de marchandises. Nous avons dû aller en prendre dans le stock pour satisfaire nos derniers clients.

Cas 1 : il n'y a pas de variation de stock (PRAMA = PRAMV)

Dans le premier cas, le PRAMA est égal au PRAMV : toutes les marchandises achetées ont été vendues, et uniquement celles-ci.

Le stock n’a donc pas varié.

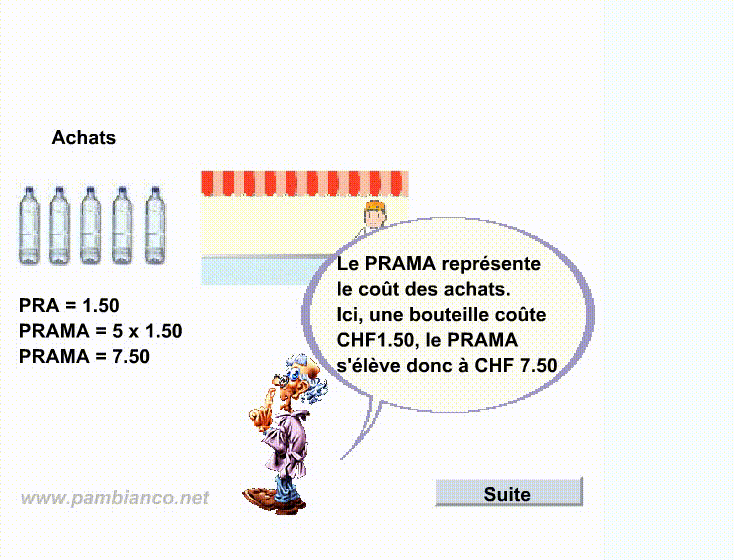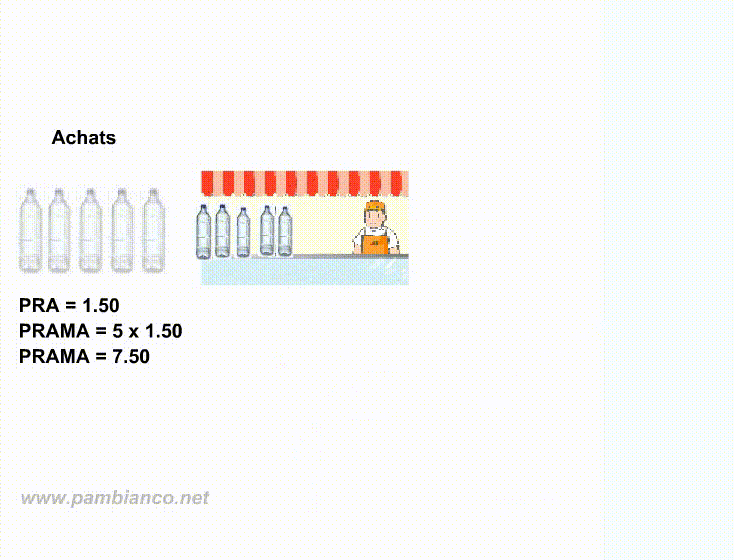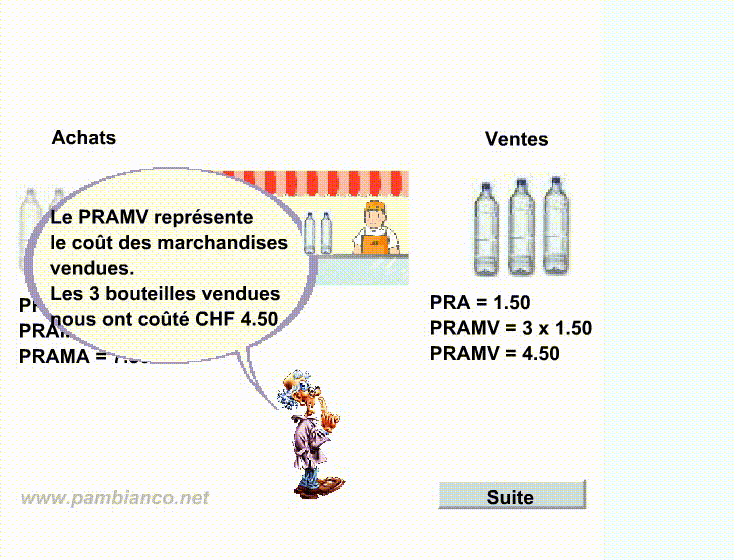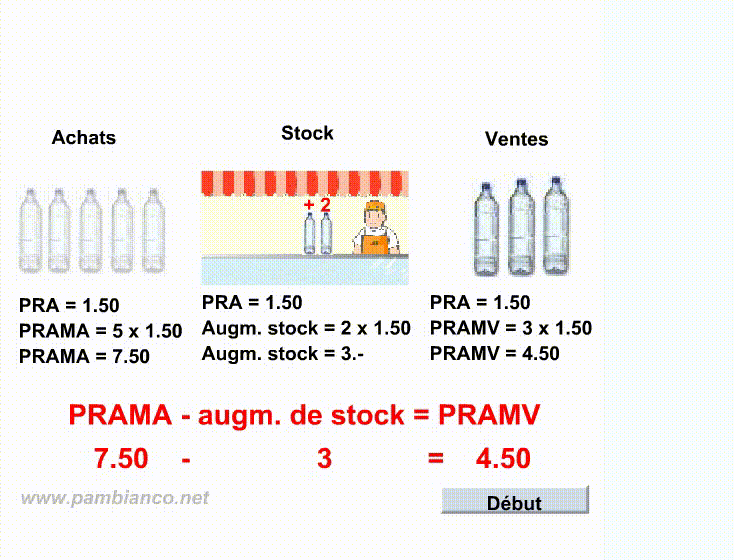
Cas 2  : le stock a augmenté (PRAMA > PRAMV)

Lorsque l’entreprise achète plus de marchandises qu’elle n’en vend, les invendus viennent augmenter le stock de marchandises.

Dans l’exemple ci-dessous, nous avons acheté 5 bouteilles, mais nous n’en avons vendu que 3.

Une partie des marchandises achetées reste donc en stock.

Le PRAMA est ainsi supérieur au PRAMV et le stock augmente.

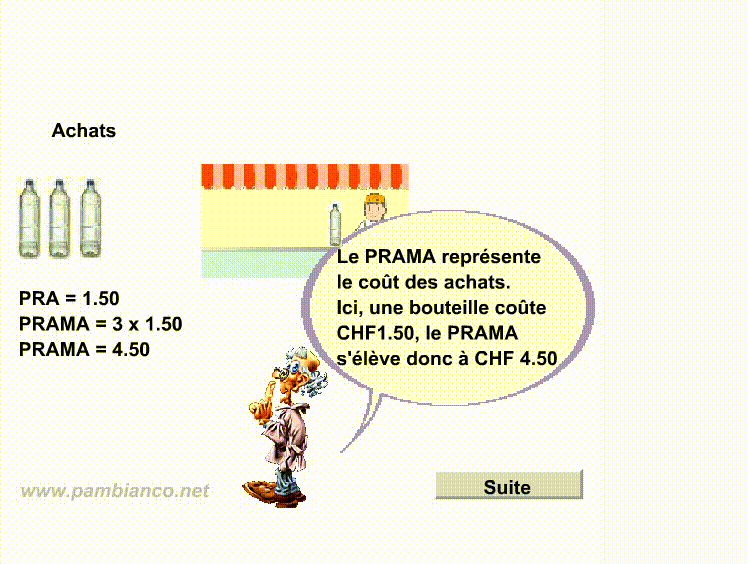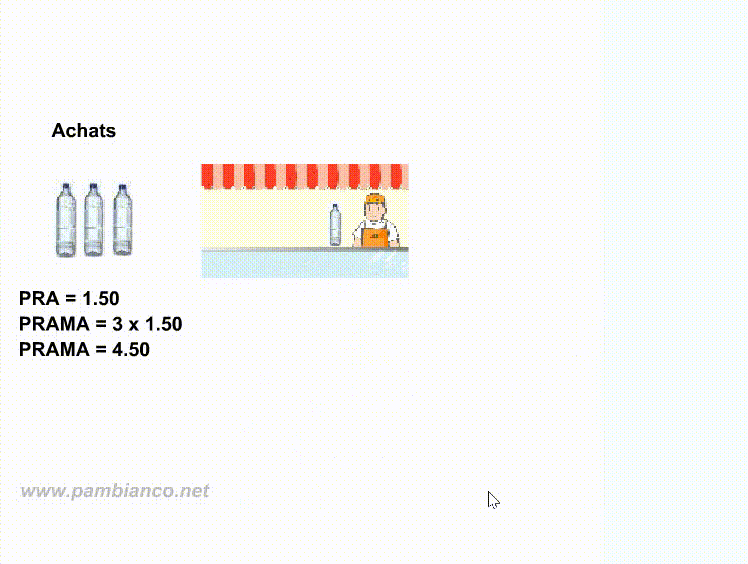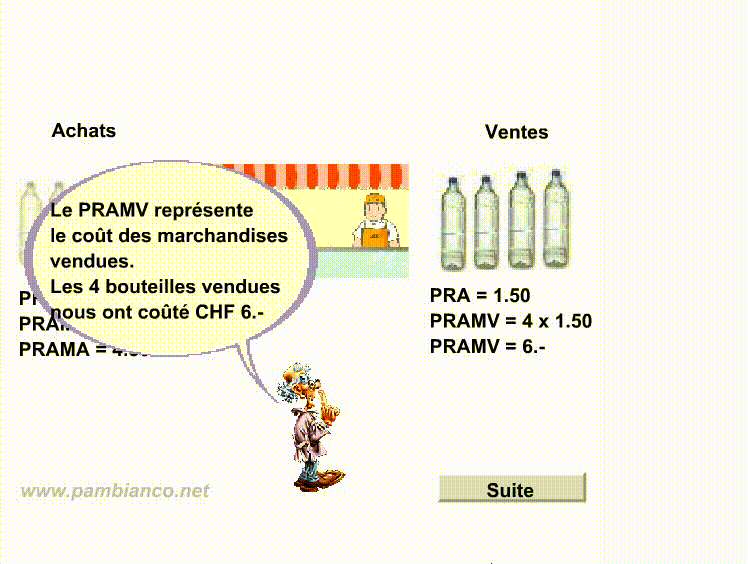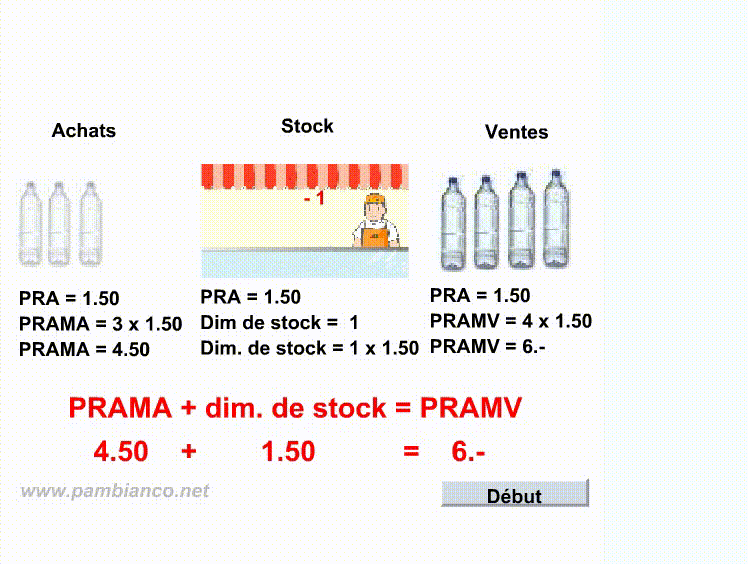
Cas 3 : le stock a diminué (PRAMA < PRAMV)

Lorsque l’entreprise n’a pas acheté suffisamment de marchandises pour répondre à ses ventes, elle doit utiliser une partie de son stock.

Le stock de marchandises diminue alors afin de permettre de satisfaire les derniers clients.

Dans l’exemple ci-dessous, nous avons acheté 3 bouteilles, mais nous en avons vendu 4 grâce aux bouteilles déjà présentes en stock.

Nous avons donc vendu davantage de marchandises que nous n’en avons achetées pendant la période.

Le PRAMV est donc supérieur au PRAMA et le stock diminue.

La marge brute (MB ou BB)

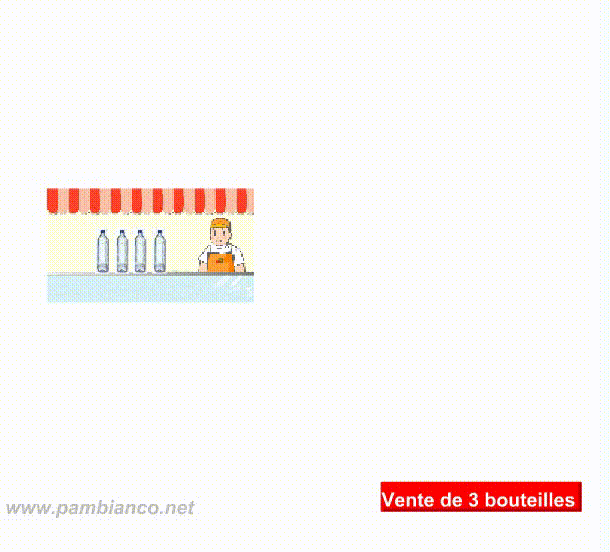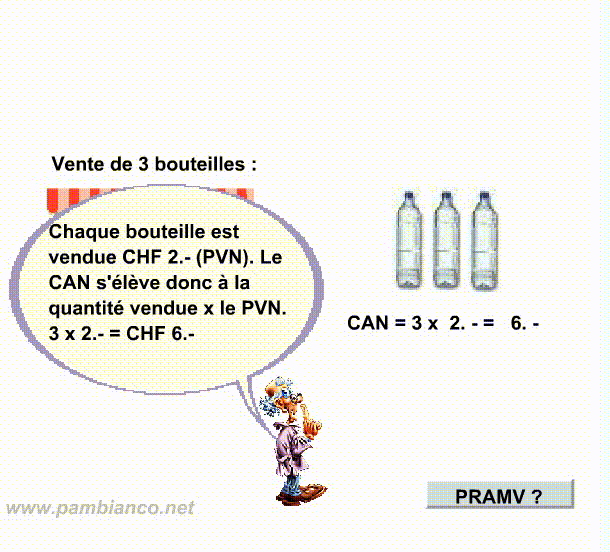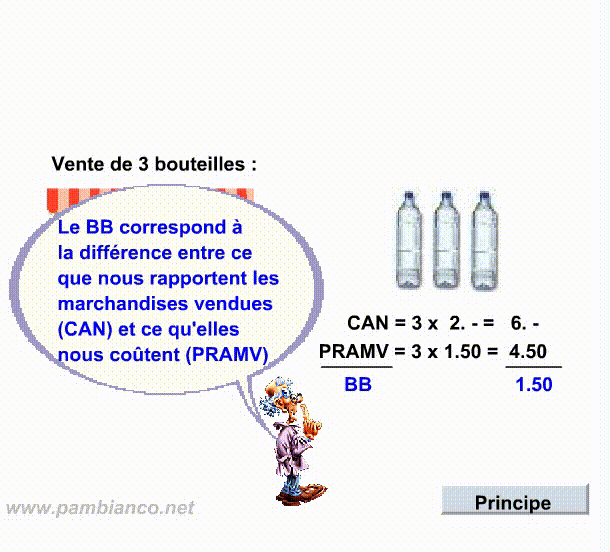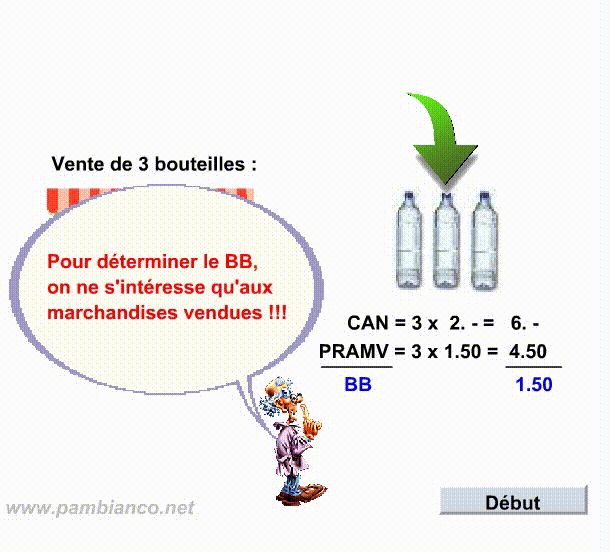
La marge brute correspond à la différence entre le prix de vente et le coût d’achat des marchandises effectivement vendues.

Pour la calculer, nous avons donc besoin de deux éléments :

  • le montant obtenu grâce à la vente des marchandises : le CAN 
  • le coût d’achat de ces mêmes marchandises : le PRAMV

La différence entre ces deux montants donne la marge brute : Marge brute = CAN – PRAMV

Cette marge brute doit ensuite permettre de couvrir les autres charges d’exploitation de l’entreprise, comme les loyers, les salaires ou les frais de véhicules.

Si elle est suffisante, l’entreprise pourra finalement dégager un bénéfice net.

Comme le montre l’animation ci-dessous, ce qui nous intéresse surtout, ce sont les marchandises qui ont réellement été vendues.

Ces marchandises peuvent être évaluées de deux manières :

  • au prix d’achat, on parle de PRAMV (quantité vendue x prix d'achat)
  • au prix de vente, on parle de CAN (quantité vendue x prix de vente)

Il s’agit donc des mêmes marchandises vendues, mais valorisées selon deux prix différents.

Le résultat net (bénéfice net ou perte nette)

Le résultat net correspond au résultat économique final de l’entreprise.

La marge brute sert d’abord à couvrir les autres charges d’exploitation, comme les loyers, les salaires ou les frais de véhicules.

Il est donc important que cette marge soit suffisamment élevée.

Au final, trois situations peuvent se présenter :

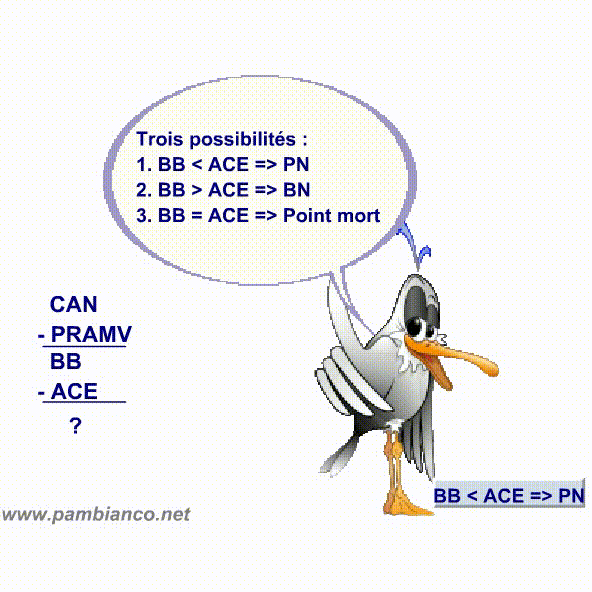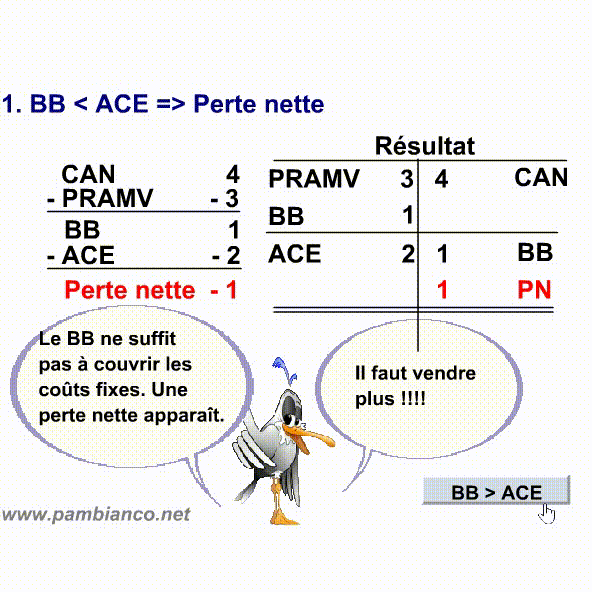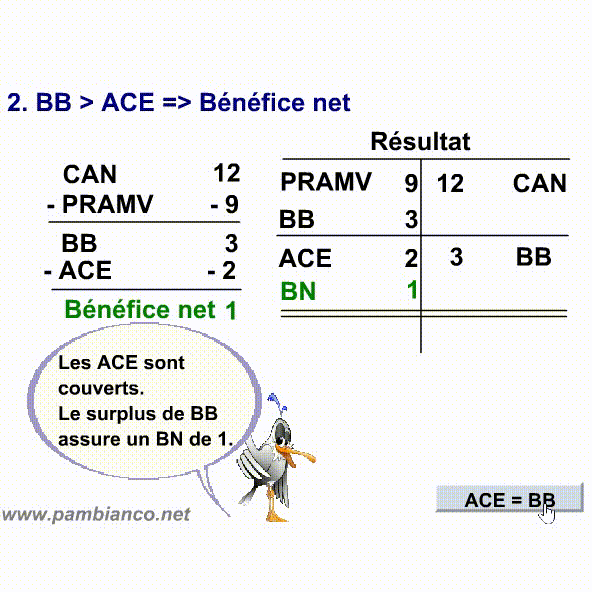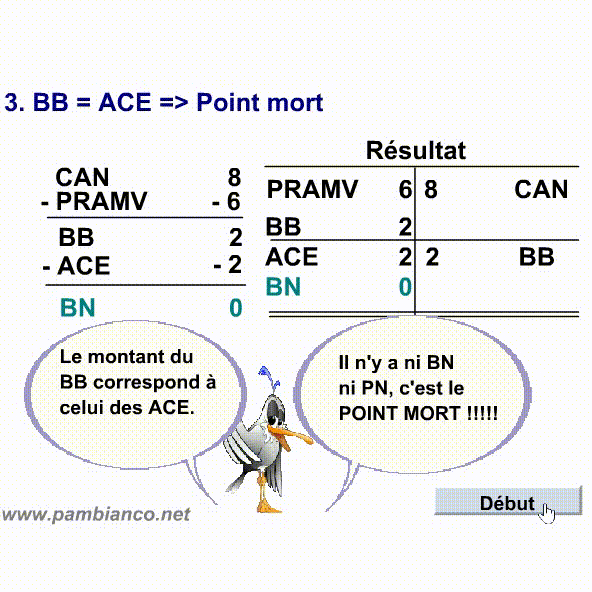
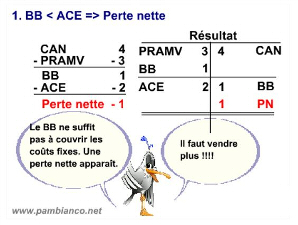
Cas 1 : La marge brute n'est pas suffisante

Dans ce cas, la marge brute n’est pas suffisante pour couvrir l’ensemble des autres charges d’exploitation.

L’entreprise réalise donc une perte nette.

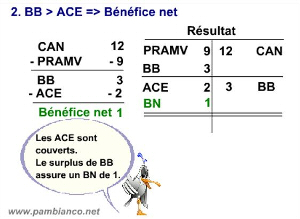
Cas 2 : la marge brute est supérieur à nos besoins.

Dans ce cas, la marge brute permet de couvrir toutes les autres charges d’exploitation.

Il reste même un excédent : l’entreprise réalise donc un bénéfice net.

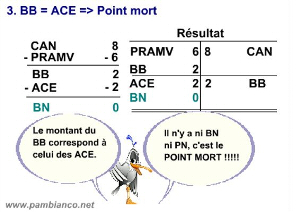
Cas 3 : la marge brute correspond exactement au montant des autres charges

Ce troisième cas est assez exceptionnel en fin d’année : l’entreprise ne réalise ni bénéfice net ni perte nette.

En revanche, cette situation apparaît normalement au cours de l’année.

Au début de l’exercice, l’entreprise n’a pas encore réalisé suffisamment de ventes pour couvrir toutes ses charges. Elle se trouve donc en situation de perte.

À mesure que les ventes augmentent, la marge brute finit par couvrir exactement l’ensemble des autres charges. L’entreprise atteint alors son seuil de rentabilité.

À partir de ce moment, chaque vente supplémentaire contribue à faire apparaître puis à augmenter le bénéfice net.