Contenu du cours
Parcours progressif
Les volets de cette étape
Les pages de cette étape s’affichent ici comme volets successifs.
1 Liens vers les calculs commerciauxApprofondissement de la matière : le calcul commercial
Le calcul commercial
Le calcul commercial fait partie des éléments évalués lors des épreuves écrites et des examens finaux de comptabilité.
Le calcul commercial de base
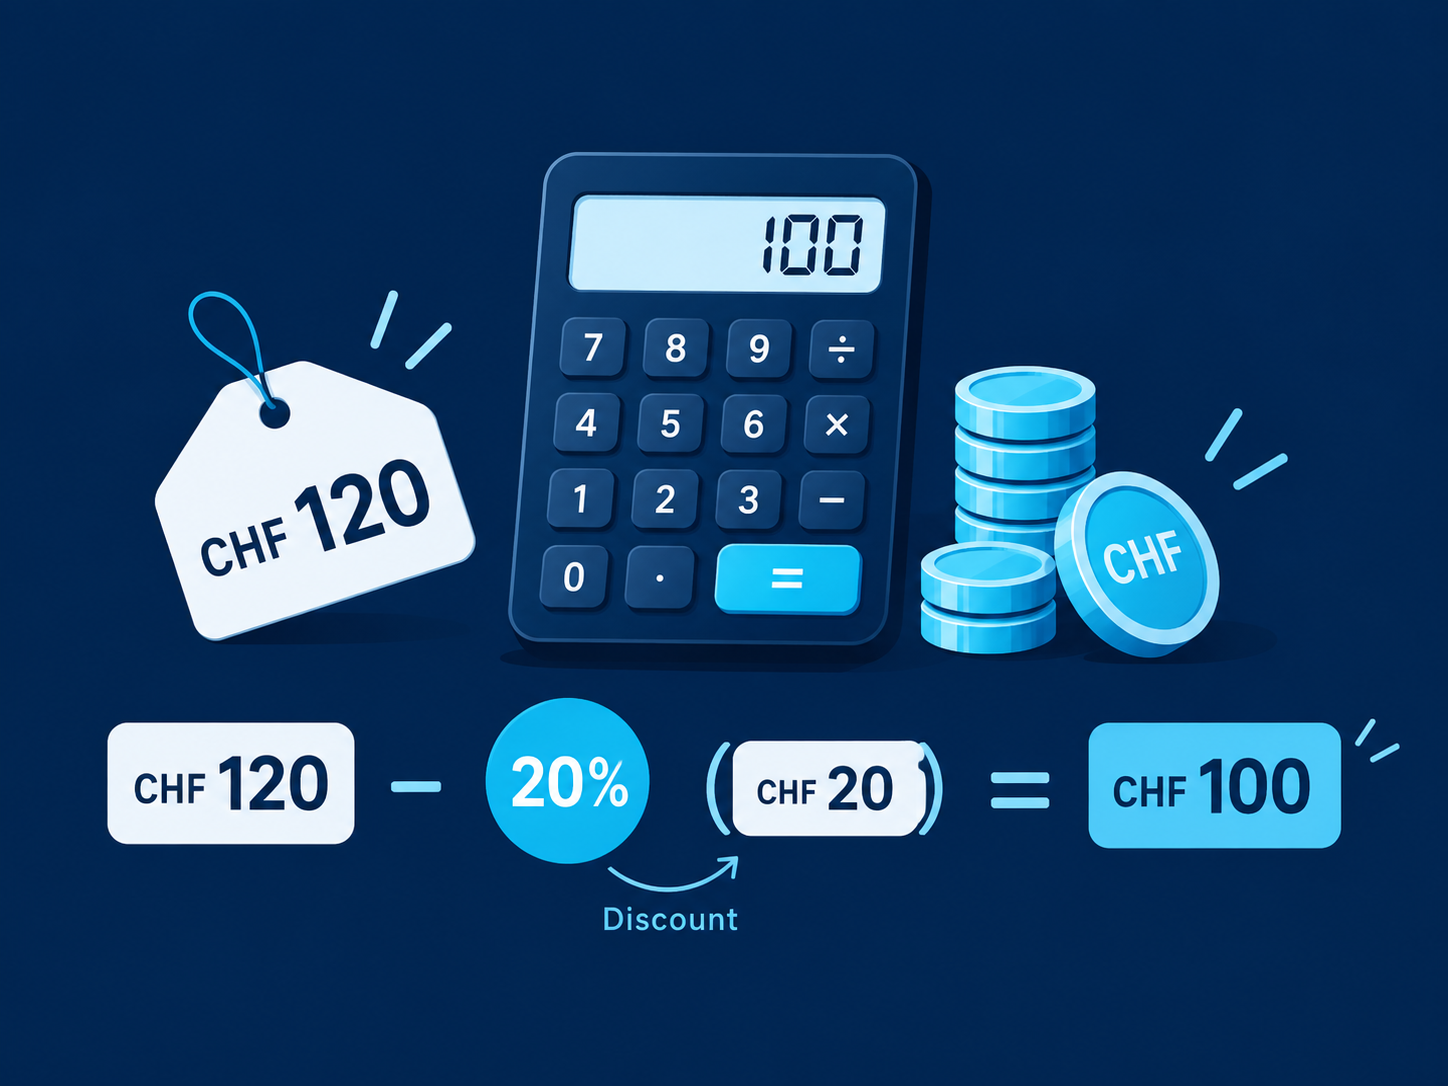
En comptabilité, plusieurs compétences doivent être maîtrisées dans le domaine du calcul commercial de base.
Vous trouverez des explications à ce sujet dans ce thème transversal :
Le calcul commercial avancé
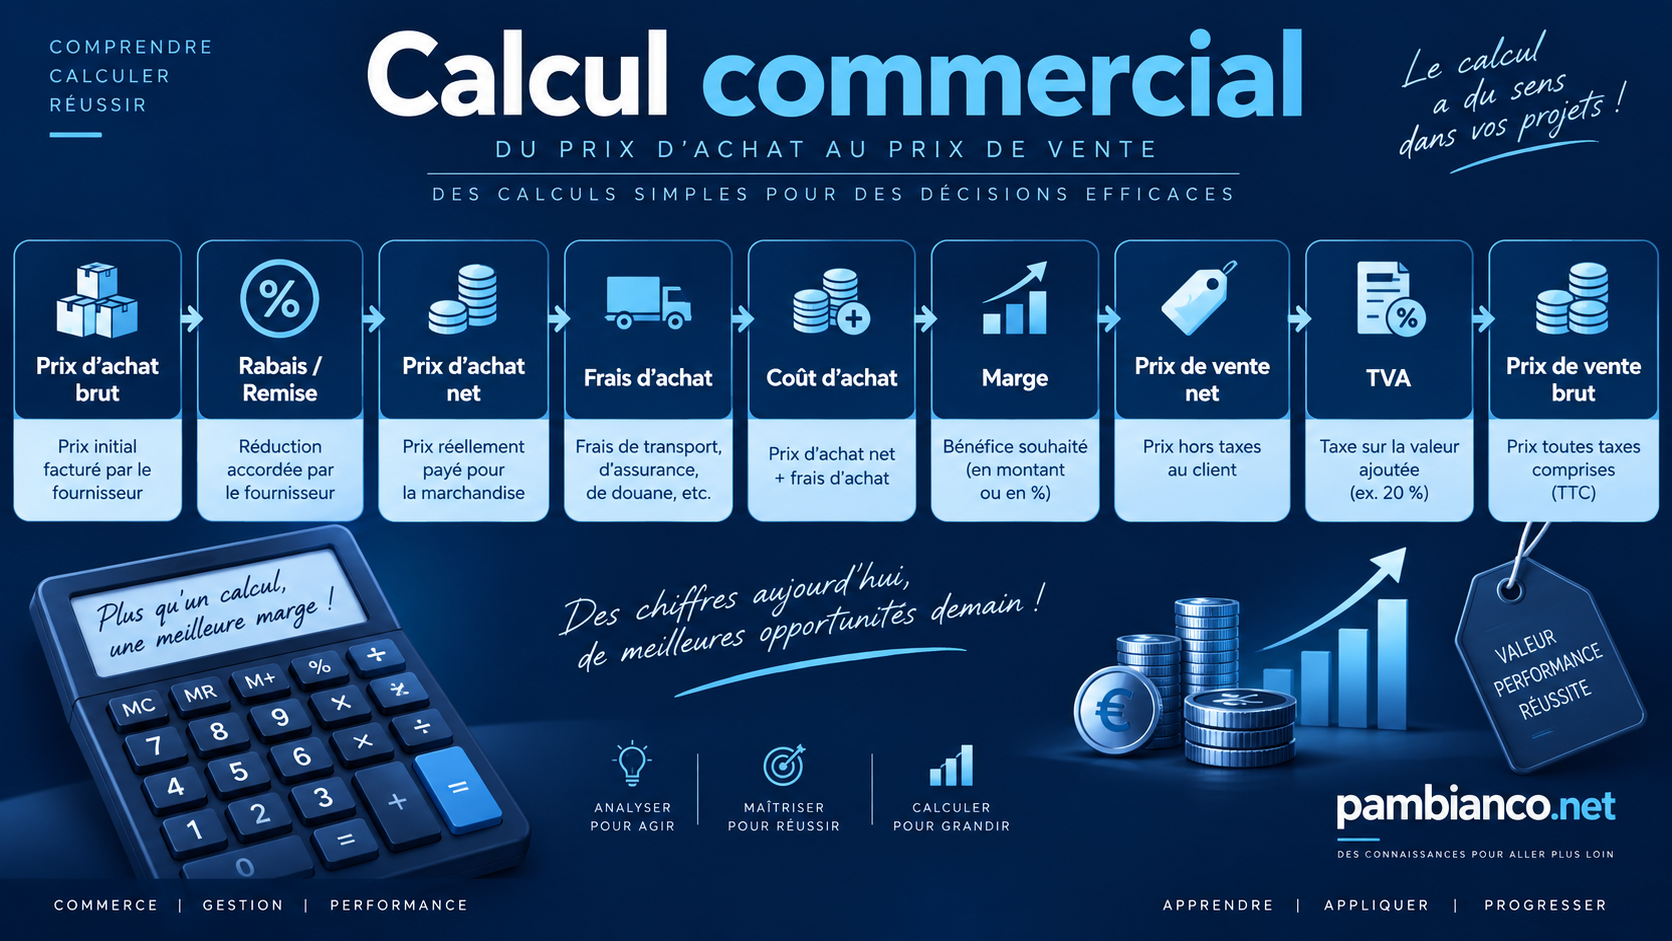
Au fur et à mesure de votre progression, des compétences de calcul plus précises vous seront également demandées.
Vous trouverez des explications à ce sujet dans ce thème transversal :
Lien vers les chapitres entiers
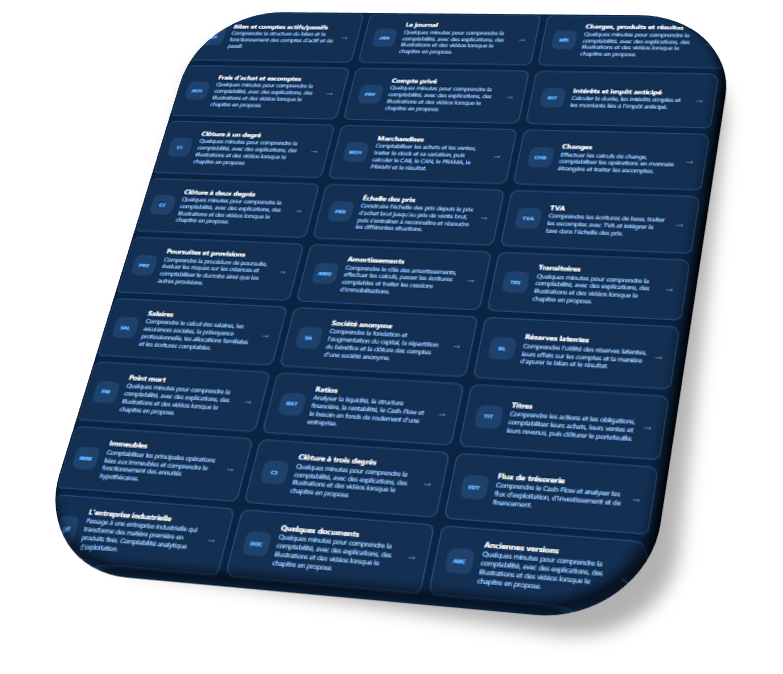
Vous pourrez également retrouver ces thèmes dans l'un ou l'autre des chapitres traités de manière complète
2 Liens vers les écritures de clôtureApprofondissement de la matière : le écritures de clôture
Les écritures de clôture
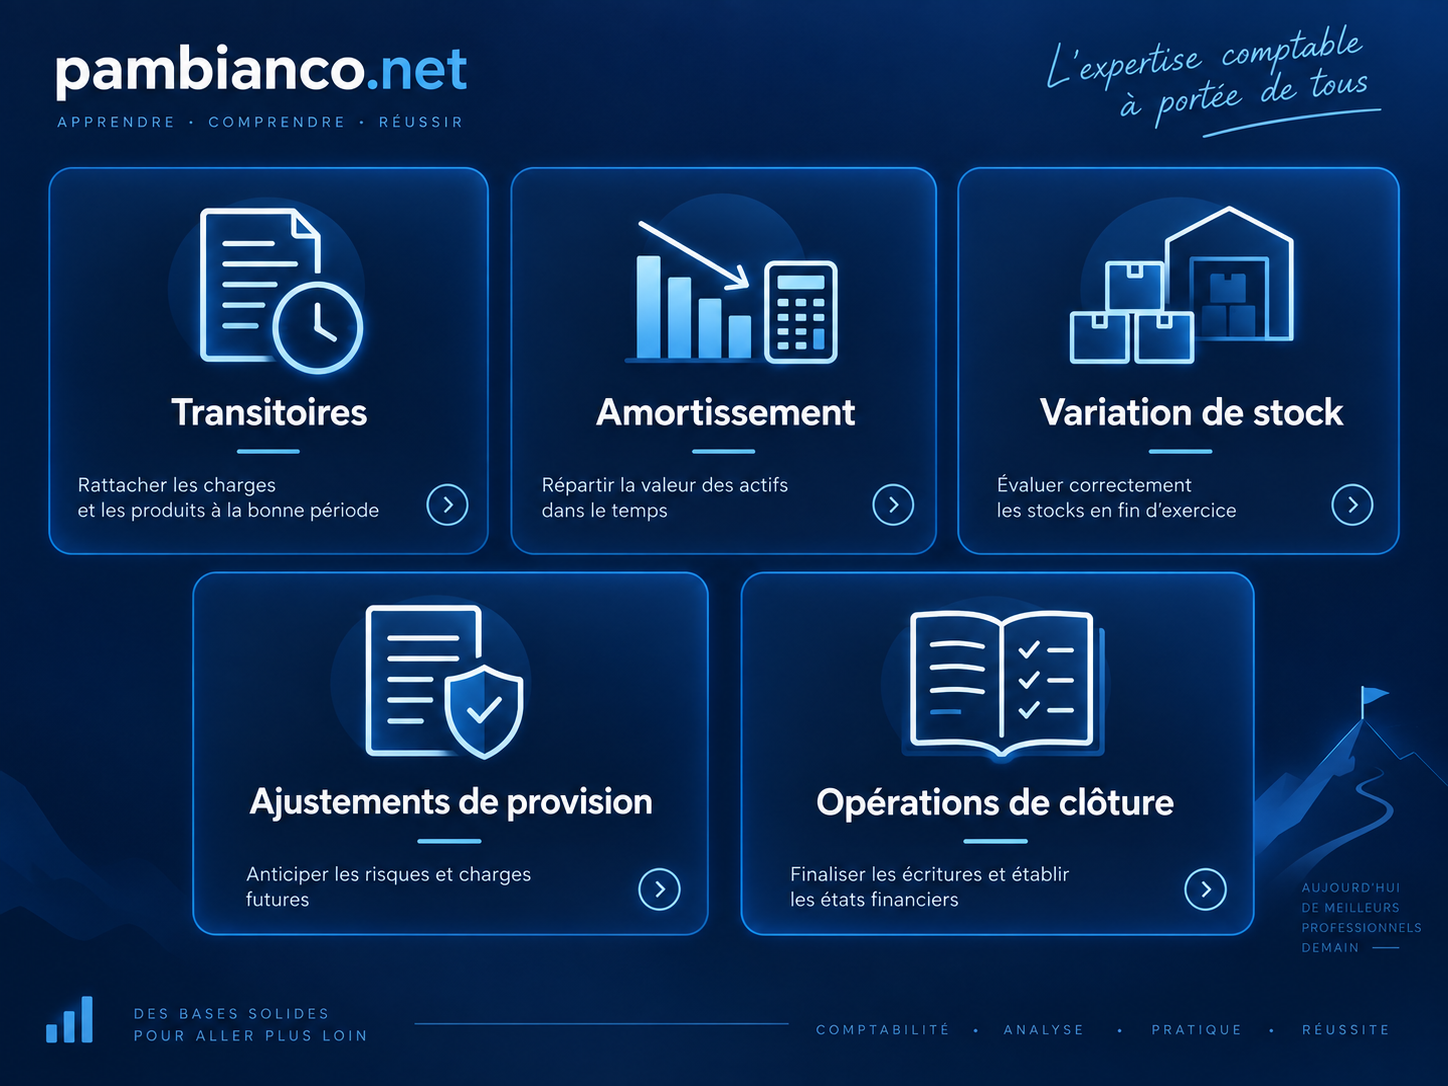
Une partie des compétences évaluées lors des épreuves écrites et des examens finaux de comptabilité sont les écritures à passer juste avant de clôturer les comptes afin de tenir compte des différences d'inventaires, de régulariser certains comptes ou encore de tenir compte de la dépréciation de certains actifs.
Vous trouverez des explications à ce sujet dans ce thème transversal :
Lien vers les chapitres entiers
Vous pourrez également retrouver ces thèmes dans l'un ou l'autre des chapitres traités de manière complète

3 Liens vers les procédures de clôture des comptesApprofondissement de la matière : les différentes procédures de clôture des comptes.
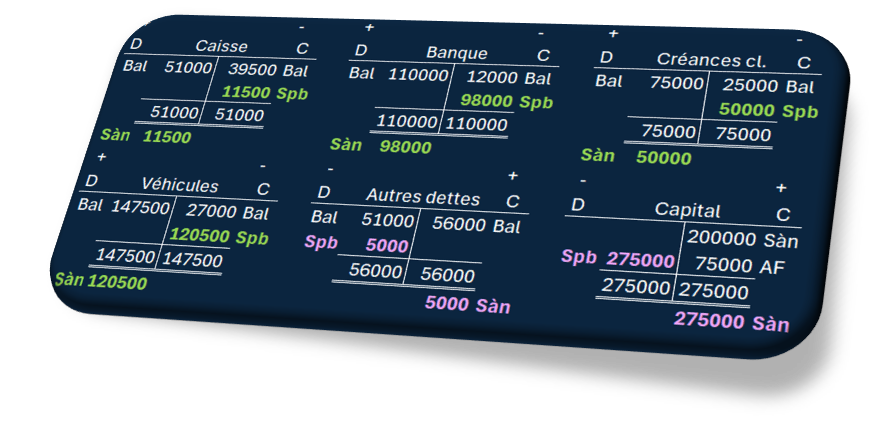
La clôture des comptes
Clôturer les comptes d'une entreprise nécéssite le fait de suivre une procédure bien précise.
Des procédures particulières existent en fonction des types d'entreprises (services, commerce de détail, raisons individuelles, société anonyme ou autre).
Vous trouverez des explications à ce sujet dans ce thème transversal :
Lien vers les chapitres entiers
Vous pourrez également retrouver ces thèmes dans l'un ou l'autre des chapitres traités de manière complète
4 Liens vers les opérations courantesQuelques thèmes comptables sont directement liés à la vie quotidienne de l’entreprise, comme la TVA, les salaires, les poursuites ou les changes.
Les opérations courantes
Les entreprises rencontrent parfois des situations qui nécessitent un traitement comptable particulier.
Certaines doivent gérer la TVA ou l’achat d’un immeuble. D’autres doivent faire face à des clients qui ne paient pas, ou encore à des placements en bourse.
Et, en principe, toutes les entreprises doivent comptabiliser des salaires.
Vous trouverez des explications sur ces différents sujets dans ce thème transversal :
Lien vers les chapitres entiers
Vous pourrez également retrouver ces thèmes dans l'un ou l'autre des chapitres traités de manière complète
5 Liens vers l'analyse financière de l'entrepriseQuelques thèmes liés à l'analyse financière de l’entreprise comme le cash-flow, le tableau des flux de trésorerie, les ratios, le point mort ou autre.
L'analyse financière de l'entreprise
Les entreprises ne se contentent pas d’enregistrer leurs opérations comptables. Elles doivent aussi analyser leurs résultats et disposer d’outils pour mieux piloter leur activité.
Elles peuvent par exemple calculer leur point mort, analyser différents ratios, tenir compte des réserves latentes ou encore mesurer leur cash-flow.
Les tableaux de flux de trésorerie permettent, quant à eux, de comprendre d’où vient l’argent et comment il a été utilisé.
Vous trouverez des explications sur ces différents outils dans ce thème transversal :
Lien vers les chapitres entiers
Vous pourrez également retrouver ces thèmes dans l'un ou l'autre des chapitres traités de manière complète
6 Liens vers l'entreprise industrielle et la comptabilité analytique d'exploitationApprofondissement de la matière : comptabilité analytique destinée à analyser les coûts, les marges et la rentabilité de chaque activité, produit ou secteur d'une entreprise.
L'entreprise industrielle
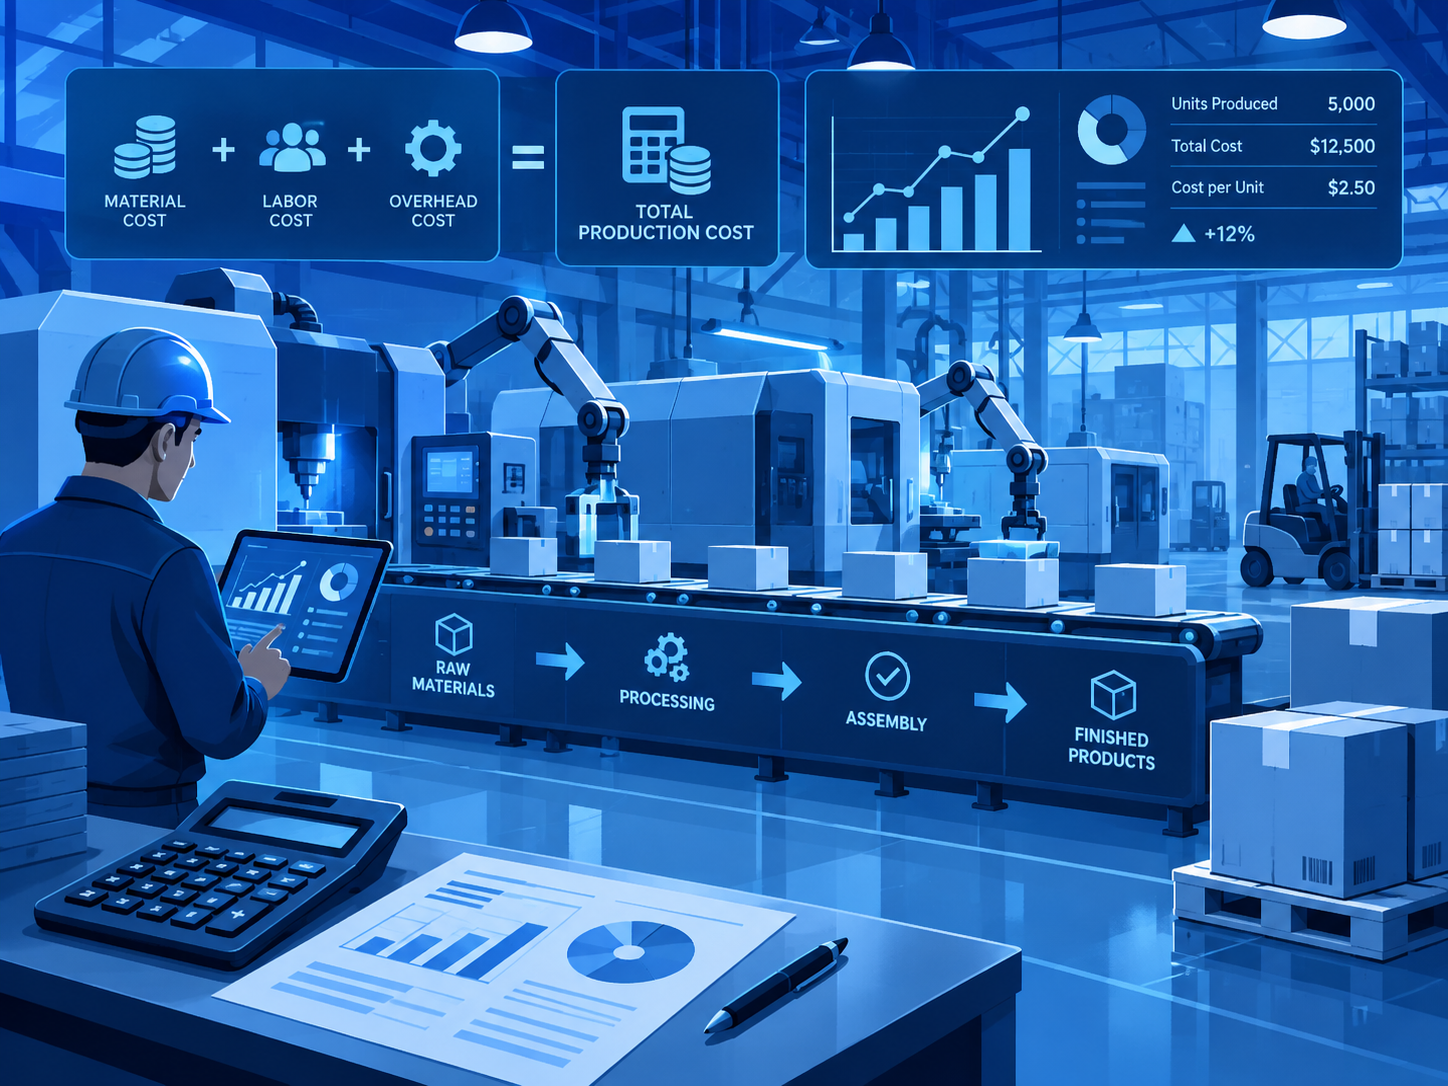
L’entreprise industrielle ne se contente pas d’acheter et de revendre des marchandises. Elle transforme des matières premières pour fabriquer des produits.
Pour connaître le coût réel de cette production, elle utilise notamment la comptabilité analytique d’exploitation.
Celle-ci permet de calculer les différents coûts liés à la fabrication, de suivre la rentabilité des produits et d’aider l’entreprise à déterminer ses prix de vente.
Vous trouverez des explications sur ces différents éléments dans ce thème transversal :
Lien vers les chapitres entiers
Vous pourrez également retrouver ces thèmes dans l'un ou l'autre des chapitres traités de manière complète