Contenu du cours
Parcours progressif
Les volets de cette étape
Les pages de cette étape s’affichent ici comme volets successifs.
1 Le bilanActifs ou passifs ? Sources ou emplois de fonds ?
Actifs et passifs
L'actif comprend :
Tous les biens que l’entreprise possède et utilise pour exercer son activité. Il peut s’agir, par exemple, de liquidités, de marchandises, de machines, de véhicules ou de mobilier.
Chaque année, l’entreprise établit la liste et la valeur de ces biens en réalisant un inventaire.
Cependant, ces actifs ne sont pas apparus dans l’entreprise par magie. Il a fallu trouver des moyens financiers pour les acquérir. Ces financements sont présentés au passif du bilan.
Le passif comprend :
- Les dettes, qui correspondent aux fonds prêtés à l’entreprise par des tiers
- Les capitaux propres, qui représentent les fonds apportés ou laissés dans l’entreprise par la personne propriétaire de l'entreprise
Sources et emplois de fonds
- Passif = sources de fonds
- Actif = emplois de fonds
Le passif indique donc d’où proviennent les fonds utilisés par l’entreprise. Il représente les sources de financement.
L’actif indique, quant à lui, comment ces fonds ont été utilisés. Il représente les emplois de fonds.
2 Le bilan ordonné, la fortune et le découvertComment sont classés les comptes ? Fortune ou découvert ?
Le bilan ordonné, la fortune et le découvert
Bilan ordonné en cinq grandes masses
Les actifs et les passifs ne sont pas présentés au hasard dans le bilan. Ils sont classés selon un ordre précis.
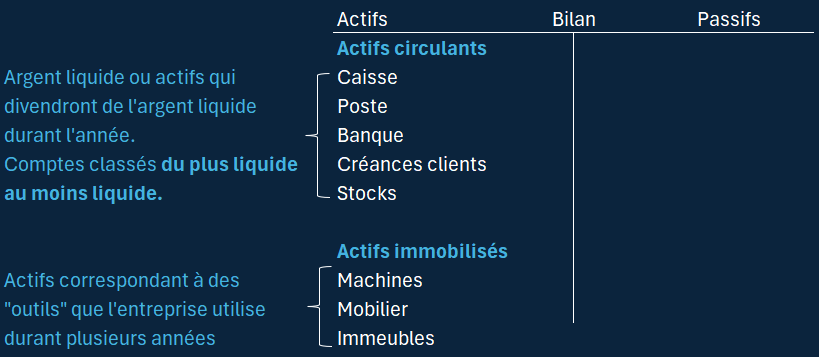
Le classement des actifs
À l’actif, nous distinguons deux grandes catégories :
- Les actifs circulants
- Les actifs immobilisés.
Les actifs circulants comprennent les liquidités de l’entreprise ainsi que les biens qui devraient se transformer en argent liquide dans un délai relativement court, généralement durant l’année.
Il s’agit notamment :
- De la caisse et des comptes bancaires
- Des créances que les clients devront prochainement payer
- Des stocks de marchandises destinés à être vendus.
Les actifs circulants sont classés selon un ordre décroissant de liquidité : les éléments qui peuvent être transformés le plus rapidement en argent sont présentés en premier.
Les actifs immobilisés correspondent aux biens que l’entreprise utilise durablement pour exercer son activité, à ses outils. Il peut s’agir, par exemple, de mobilier, de machines, de véhicules ou d’immeubles.
Le but de l’entreprise n’est pas de vendre ces biens rapidement, mais de les utiliser durant plusieurs années.
Le classement des passifs
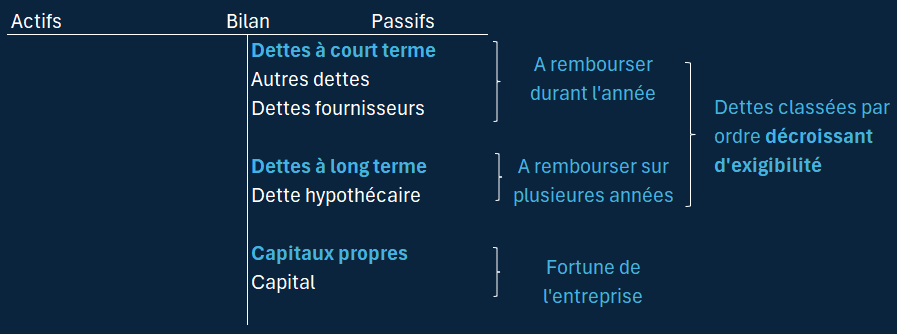
Au passif, nous trouvons tout d’abord les dettes. Elles sont réparties en deux catégories :
- Les dettes à court terme, qui doivent être payées durant l’année
- Les dettes à long terme, dont le remboursement est prévu sur une période supérieure à une année.
Les dettes sont classées selon un ordre décroissant d’exigibilité : les dettes qui doivent être remboursées le plus rapidement sont donc présentées en premier.
Enfin, les capitaux propres figurent à la fin du passif. Ils correspondent aux fonds appartenant à l’entreprise et représentent sa fortune propre.
Fortune ou découvert ?
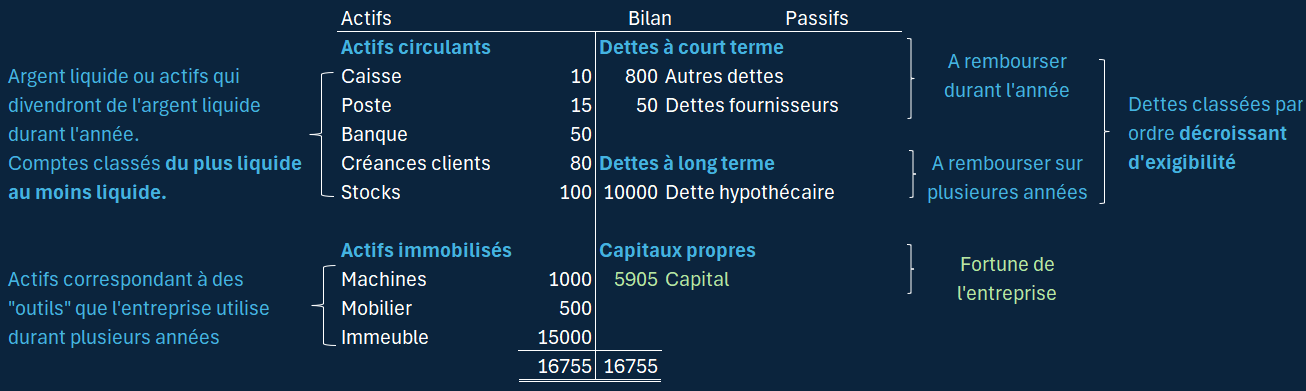
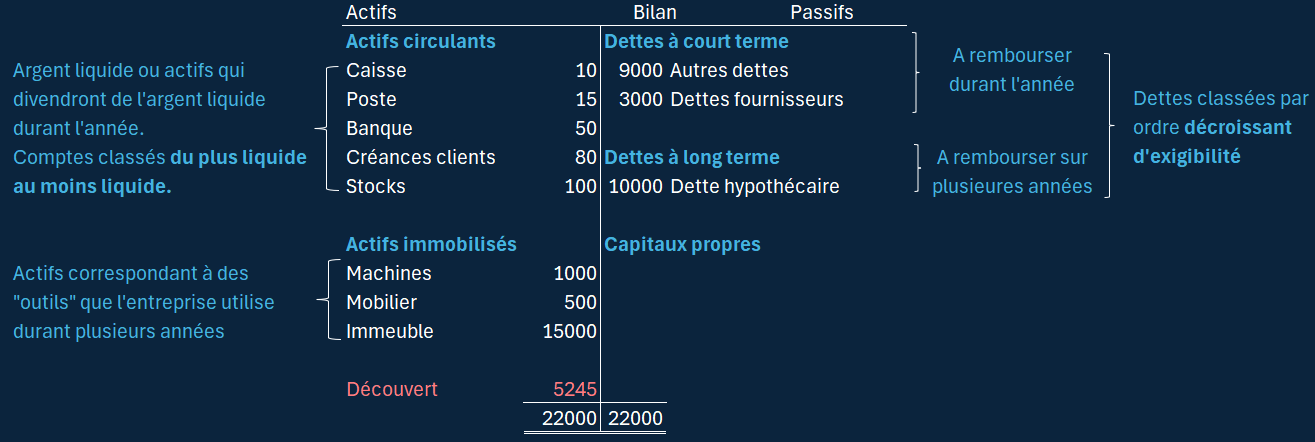
Si ce que l'entreprise possède s'appelle "Actif" et ce qu'elle doit correspond aux "Dettes", alors la différence entre l'actif et les dettes correspond :
- à la fortune de l'entreprise (capital) s'il y a plus d'actifs que de dettes
- à un découvert s'il y a plus de dettes que d'actif
3 Les comptesQu'est-ce qu'un compte et comment est-il représenté dans les manuels scolaires ?
Les comptes
A quoi sert un compte ?
Un compte sert à regrouper des éléments de même nature.
Par exemple, une entreprise peut posséder différents moyens de transport : une voiture, un camion, une moto, un scooter ou encore un vélo. Tous ces éléments seront regroupés dans un même compte : le compte Véhicules.
Il en va de même pour les tables, les chaises, les bureaux ou les fauteuils, qui seront regroupés dans le compte Mobilier et installations.
L’argent disponible peut, quant à lui, se trouver à différents endroits. Il peut être en espèces, sur un compte bancaire ou sur un compte postal. C’est pourquoi on utilise notamment les comptes Caisse, Banque et Poste.
En principe, une entreprise pourrait choisir librement le nom de ses comptes, car la loi n’impose pas une liste précise. Toutefois, afin d’harmoniser la comptabilité, les logiciels comptables proposent généralement des noms de comptes issus du plan comptable PME, notamment celui élaboré par Walter Sterchi.
Mais un compte ne sert pas seulement à regrouper des éléments semblables.
Et à quoi d'autre ?
Il permet aussi d’enregistrer, au jour le jour, les augmentations et les diminutions de valeur.
Par exemple, si l’entreprise achète une voiture et la paie par virement bancaire, deux comptes sont concernés :
- le compte Véhicules, qui augmente
- le compte Banque, qui diminue
Chaque transaction financière modifie donc au moins deux comptes. C’est ainsi que l’entreprise peut suivre précisément l’évolution de sa situation financière.
La représentation scolaire des comptes
Pour enregistrer les variations de valeur, chaque compte est divisé en deux parties :
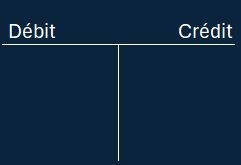
- une partie gauche, appelée Débit
- une partie droite, appelée Crédit
Dans les manuels scolaires, un compte est souvent représenté sous la forme d’un tableau en T. Le débit se trouve à gauche et le crédit à droite.
Les signes des comptes actifs et passifs
Mais ces deux côtés ne servent pas seulement à organiser les montants. Ils permettent aussi d’indiquer si la valeur d’un compte augmente ou diminue.
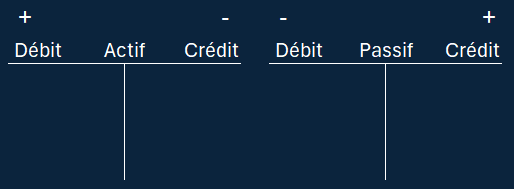
Pour cela, on attribue un signe + et un signe - au débit ou au crédit.
Ces signes ne sont effectivement pas placés du même côté pour tous les comptes. Ils dépendent de la nature du compte.
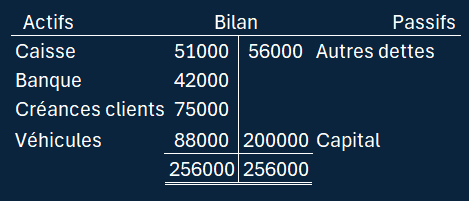
En observant un bilan, on constate que les actifs figurent à gauche et les passifs à droite. On constate également que le total de l’actif est toujours égal au total du passif.
Le bilan est donc toujours en équilibre.
Pour conserver cet équilibre lors de chaque opération comptable, les signes doivent être placés de manière opposée selon la nature des comptes :
- les comptes actifs augmentent au débit et diminuent au crédit
- les comptes passifs augmentent au crédit et diminuent au débit
Ainsi :
- Compte actif : Débit = + / Crédit = -
- Compte passif : Débit = - / Crédit = +
4 Ouverture des comptes actifs et passifsAvant d’enregistrer les opérations comptables, il faut reporter dans les comptes actifs et passifs les soldes provenant du bilan initial.
Ouverture des comptes actifs et passifs
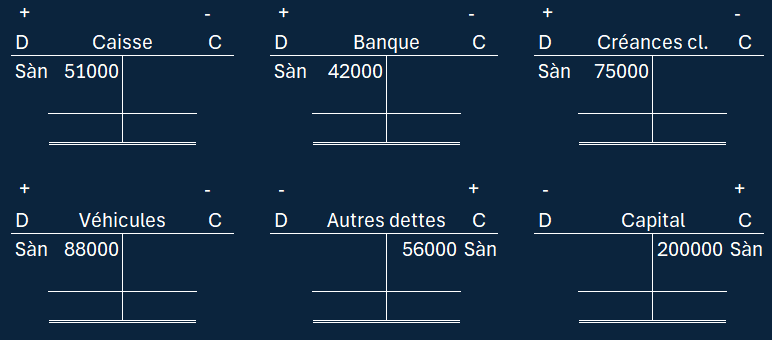
Avant d’enregistrer les opérations comptables liées à l’activité de l’entreprise, il faut d’abord reporter dans les comptes les soldes provenant du bilan initial.
Ces montants sont inscrits avec la mention Sàn, qui signifie Solde à nouveau. En comptabilité, cette indication permet de signaler qu’il s’agit du solde initial du compte, c’est-à-dire du montant existant au début de la période comptable.
Et maintenant, tout est prêt pour enregistrer des opérations comptables. Pour cela, je vous invite à consulter le chapitre : Le journal.