ÉTAPE 2 — Le journal, son report dans les comptes et la clôture des comptes du bilan
Enregistrer des opérations par écritures simples ou multiples. Report du journal dans les comptes et clôture des comptes actifs et passifs puis établissement du bilan final
Les pages de cette étape s’affichent ici comme volets successifs.
1La journalisationEnregistrer des opérations comptables dans le journal
La journalisation
Principe
Chaque fois qu’un élément exprimé en argent concerne l’entreprise, il doit être enregistré dans la comptabilité. On dit alors que cet élément doit être comptabilisé.
Il peut s’agir, par exemple :
d’un achat
d’une vente
du paiement d’un salaire
du règlement d’une facture
Le terme comptabiliser signifie donc simplement : inscrire une opération dans les comptes.
En principe, les opérations sont enregistrées au fur et à mesure qu’elles apparaissent, jour après jour.
Dans un premier temps, elles sont inscrites dans un document appelé le journal. Ce nom n’est pas choisi au hasard : le journal présente les écritures comptables dans leur ordre chronologique.
Dans un deuxième temps, les écritures inscrites dans le journal sont reportées dans les différents comptes concernés.
L'écriture comptable
Pour chaque écriture comptable, au moins deux comptes sont concernés. L’un des comptes est touché au débit, c’est-à-dire à gauche, et l’autre est touché au crédit, c’est-à-dire à droite. Cette règle permet de conserver en permanence l’équilibre de la comptabilité.
Pour savoir si un compte doit être touché à gauche ou à droite, il faut tenir compte des signes attribués à chaque compte selon sa nature.
Nous avons vu que :
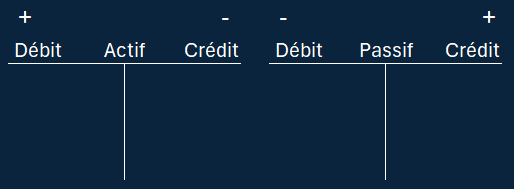
les comptes actifs augmentent au débit et diminuent au crédit
les comptes passifs diminuent au débit et augmentent au crédit
Il faut ensuite donner du sens à ces signes.
Quel sens faut-il donner aux signes des comptes ?
Cela paraît souvent évident
La logique est évidente pour certains compte. Par exemple, il est facile de comprendre que lorsque nous encaissons une vente en espèces, le compte caisse est touché du côté +. De même lorsque nous remboursons une partie de notre dette hypothécaire, le compte Dette hypothécaire est touché du côté -. Il en va ainsi pour la plupart des comptes.
Mais ce n'est pas toujours le cas
Pour d’autres comptes, le raisonnement peut sembler moins évident.
C’est notamment le cas des comptes comme Autres dettes, Dettes fournisseurs, Autres créances ou Créances clients.
Pour mieux les comprendre, on peut imaginer des classeurs.
Dans les classeurs Autres dettes et Dettes fournisseurs, l’entreprise range les factures qu’elle a reçues et qu’elle doit encore payer.
Lorsqu’une facture à payer arrive dans l’entreprise, elle entre dans le classeur. Le compte de dette augmente donc : +
Lorsque l’entreprise paie cette facture, elle la retire du classeur pour la mettre dans les archives. Le compte de dette diminue donc : -
Le raisonnement est le même pour les comptes Autres créances et Créances clients, mais dans l’autre sens.
Ces classeurs contiennent les factures adressées aux clients et que ceux-ci doivent encore payer.
Lorsqu’une facture est envoyée à un client, la créance augmente : +
Lorsque le client paie cette facture, elle est retirée du classeur. La créance diminue donc : -
L'écriture simple
Lorsqu’une opération ne concerne que deux comptes, on parle d’écriture simple.
L'écriture multiple
Il arrive qu’une opération concerne plus de deux comptes.
Lorsqu’une écriture concerne plus de deux comptes, on parle d’écriture multiple ou d’écriture collective.
2Ecriture simpleComment passer une écriture simple dans un journal.
L'écriture simple
Principe
Lorsqu’une écriture ne concerne que deux comptes, on parle d’écriture simple.
Dans ce cas, la règle est toujours la même : un compte est touché au débit, c’est-à-dire à gauche, et l’autre est touché au crédit, c’est-à-dire à droite.
Cette manière de procéder permet de conserver l’équilibre de la comptabilité.
Comment remplir le journal ?
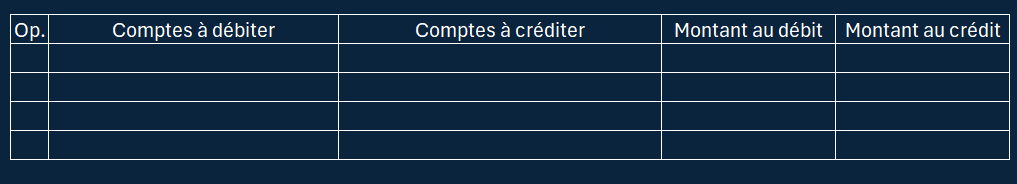
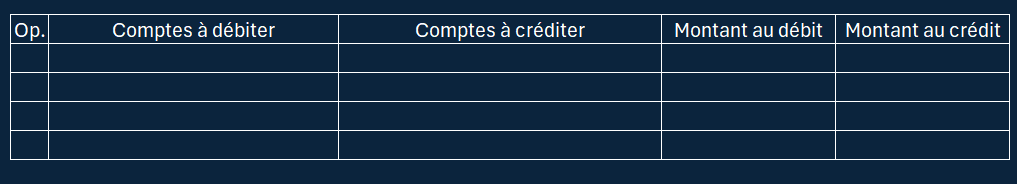
Le journal est un tableau composé de plusieurs colonnes. Nous en retiendrons ici les quatre principales.
Le principe est simple, les deux comptes sont inscrits sur la même ligne de journal :
Le compte touché à gauche, c’est-à-dire au débit, est inscrit dans la colonne de gauche intitulée Comptes à débiter.
Le compte touché à droite, c’est-à-dire au crédit, est inscrit dans la colonne de droite intitulée Comptes à créditer.
Pour savoir si un compte doit être touché au débit ou au crédit, il suffit de se référer aux signes attribués à ce compte selon sa nature.
Si le signe correspondant à l’opération est placé à gauche, le compte est débité
Si le signe correspondant à l’opération est placé à droite, le compte est crédité
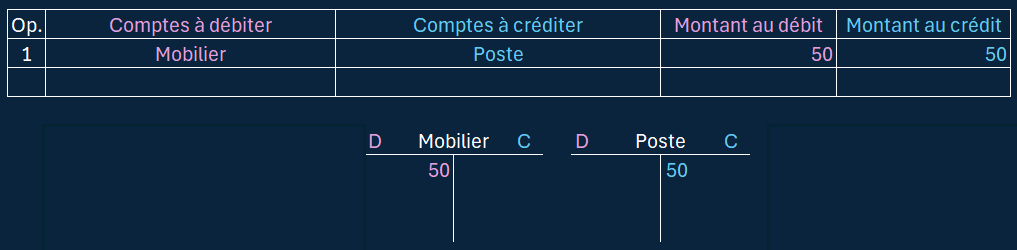
Quelques exemples
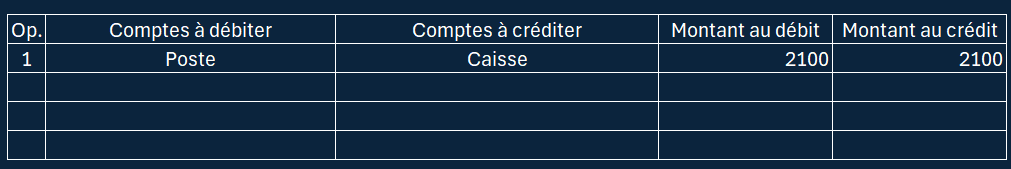
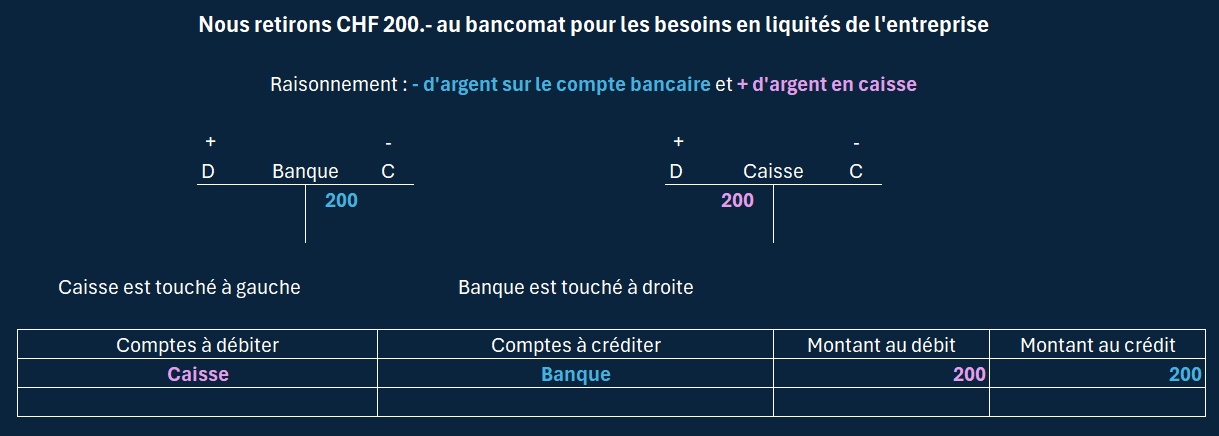
Exemple 1
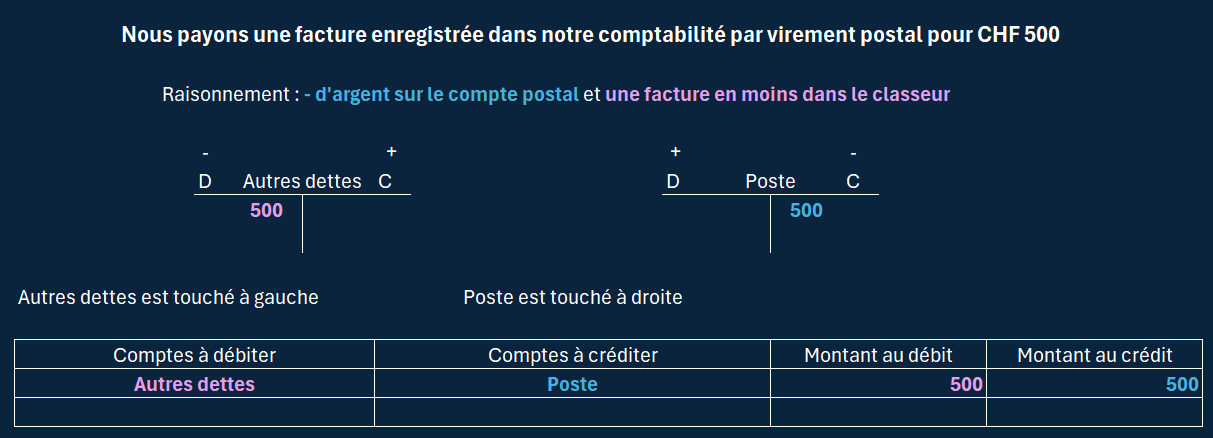
Exemple 2
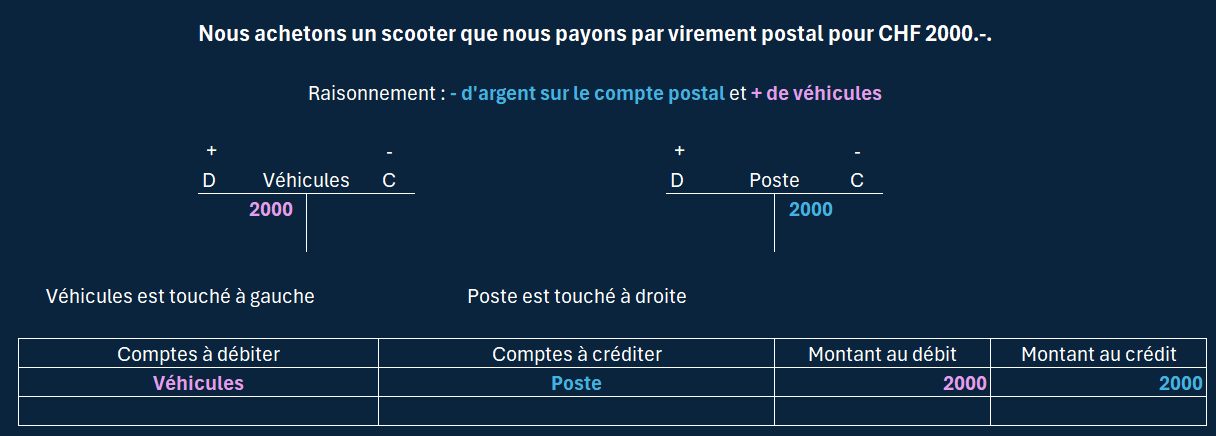
Exemple 3 (pensez au classeur dans lequel se trouve la facture à payer)
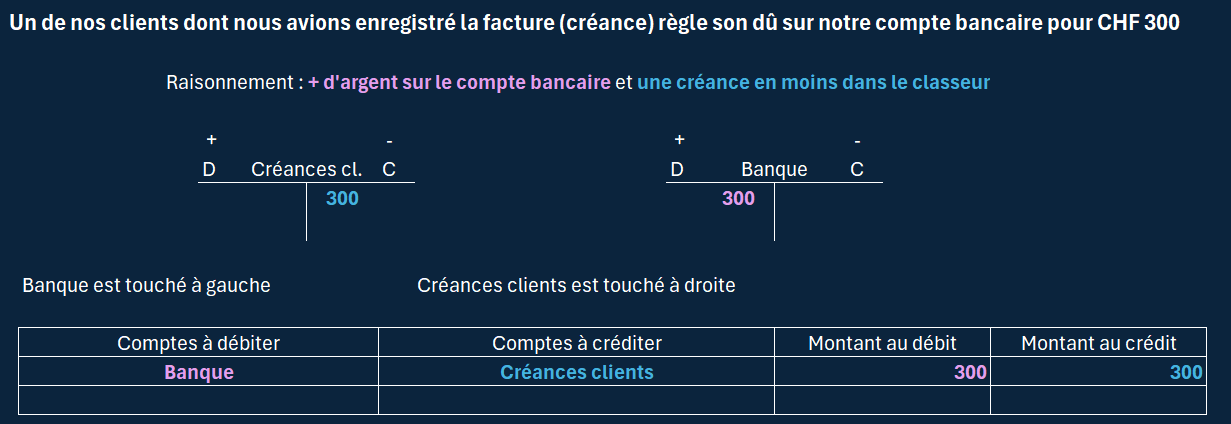
Exemple 4 (pensez au classeur dans lequel se trouve la créance à encaisser)
3Ecriture multipleComment passer une écriture multiple dans un journal
L'écriture multiple
Principe
Lorsqu’une écriture concerne plus de deux comptes, on parle d’écriture multiple.
Contrairement à l’écriture simple, qui peut être présentée sur une seule ligne, l’écriture multiple nécessite plusieurs lignes dans le journal.
En effet, chaque ligne indique :
un seul compte
le montant qui le concerne
Il y aura donc autant de lignes que de comptes touchés par l’opération.
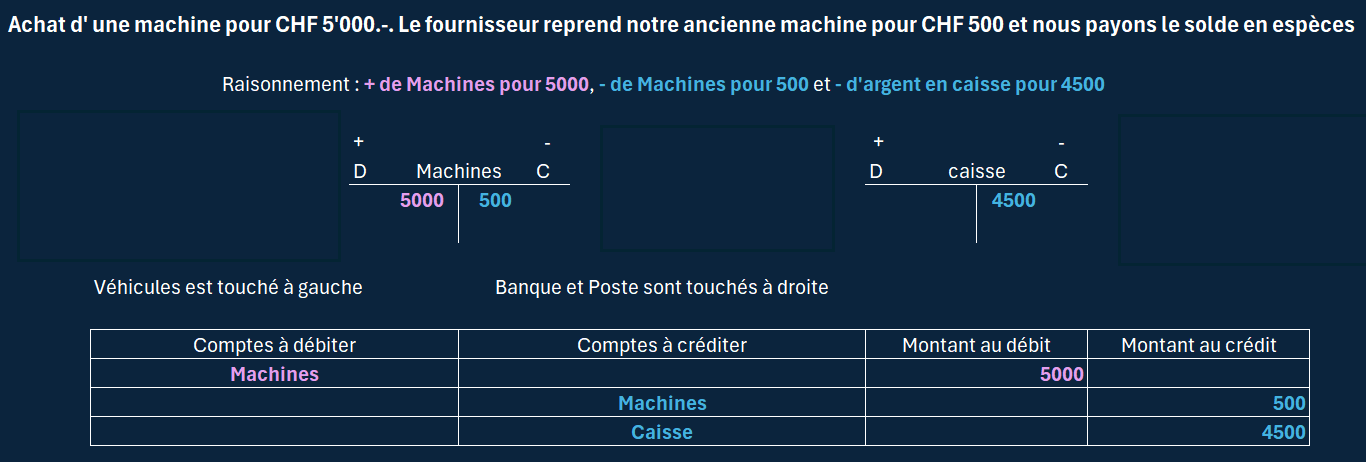
Selon les situations, un même compte peut même apparaître sur plusieurs lignes, avec des montants différents.
Comme pour les écritures simples, il faut déterminer si chaque compte est touché au débit ou au crédit. Pour cela, on se base sur les signes attribués aux comptes selon leur nature.
Comment remplir le journal ?
Le journal est un tableau composé de plusieurs colonnes.
Pour commencer, nous retiendrons les quatre colonnes principales :
Le principe est simple.
Les comptes touchés à gauche, c’est-à-dire au débit, sont inscrits dans la colonne Comptes à débiter. Le montant correspondant est indiqué dans la colonne Montant au débit.
Les comptes touchés à droite, c’est-à-dire au crédit, sont inscrits dans la colonne Comptes à créditer. Le montant correspondant est indiqué dans la colonne Montant au crédit.
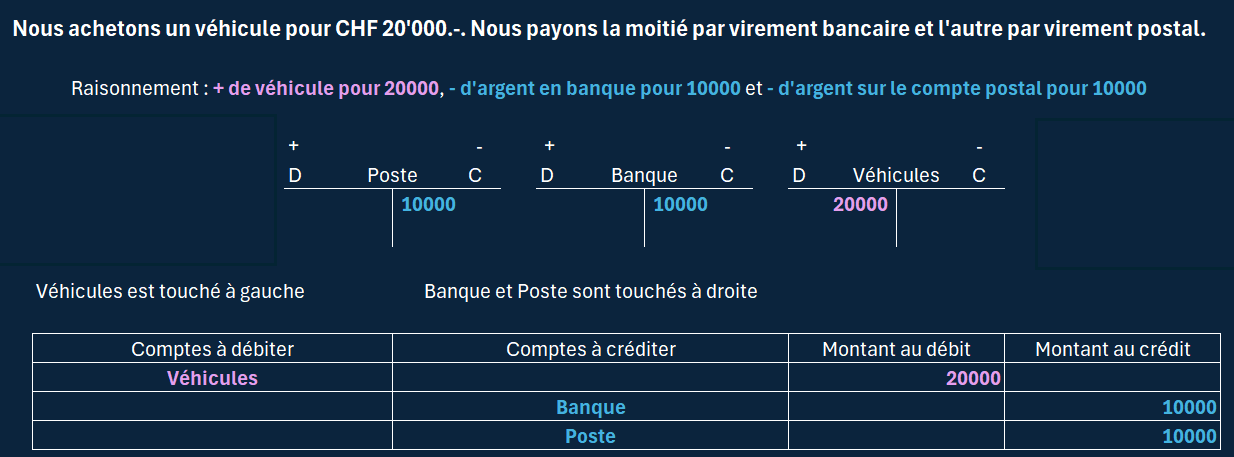
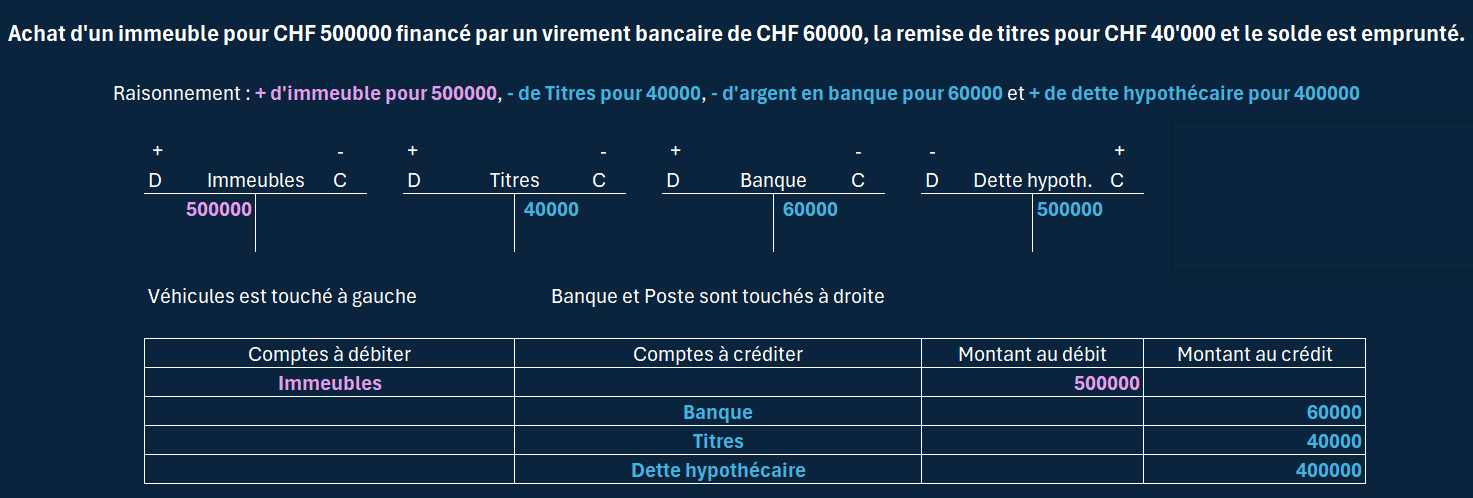
Ainsi, chaque compte est inscrit dans le journal du côté où il est touché, avec le montant qui le concerne. Et dans le cas d'écriture multiple, chaque compte occupe une ligne entière.
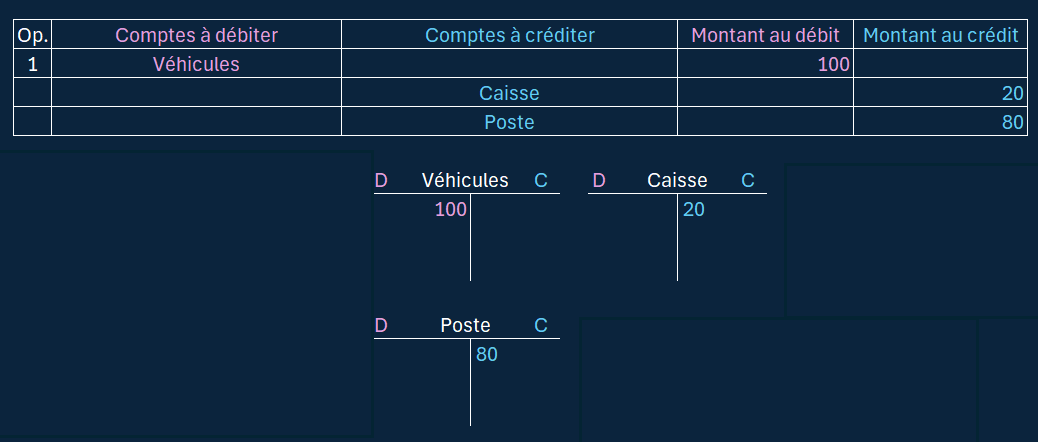
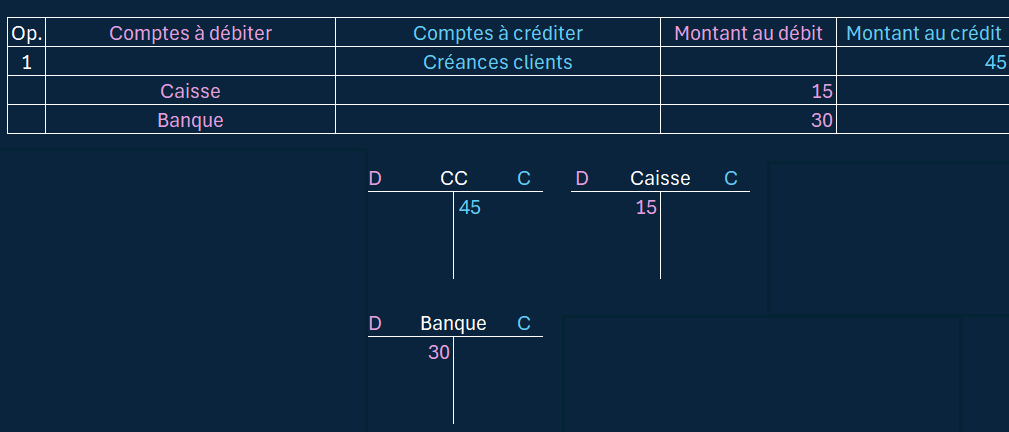
Quelques exemples
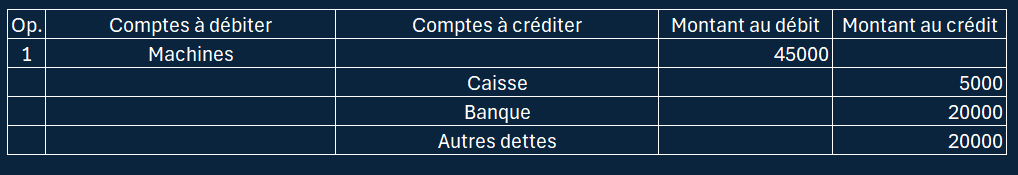
Exemple 1
Exemple 2 (ici deux comptes mais écriture multiple car un des comptes est touché deux fois)
4Les termes à repérer dans les données du journalComprendre les termes "au comptant", "à crédit", "à terme", "en espèces", " facture comptabilisée" ou encore "facture non comptabilisée" dans les données du journal.
Les termes à repérer dans les données du journal
Même lorsque le principe de l’écriture comptable est compris, et même lorsque les comptes et leurs signes sont bien maîtrisés, des erreurs peuvent encore apparaître.
Elles proviennent souvent d’une mauvaise compréhension de la donnée.
Certains termes doivent donc être repérés et correctement interprétés afin d’éviter les erreurs d’écriture.
Quelques termes et leur signification
Au comptant
Cette expression indique qu’un paiement a été effectué immédiatement.
En principe, il faudrait donc utiliser le compte Caisse.
Toutefois, avec les moyens de paiement actuels, on peut aussi admettre l’utilisation des comptes Banque ou Poste, selon la manière dont le paiement a été réalisé.
En espèces
Les espèces correspondent aux pièces et aux billets.
Cette expression indique donc que le paiement a été effectué en argent liquide.
En comptabilité, il faut alors utiliser le compte Caisse.
A crédit
Cette expression indique que l’achat ou la vente a été réalisé sur facture.
Le paiement n’a donc pas lieu immédiatement. Il interviendra plus tard.
Pour un achat à crédit, il faut utiliser un compte de dette, comme Autres dettes ou Dettes fournisseurs.
Pour une vente à crédit, il faut utiliser un compte de créance, comme Autres créances ou Créances clients.
A terme
Synonyme de "A crédit"
Comptabiliser
Comptabiliser signifie enregistrer une opération dans la comptabilité.
Par exemple, un retrait d’argent au bancomat peut être comptabilisé par l’écriture : Caisse à Banque
L’achat de mobilier payé en espèces peut être comptabilisé par l’écriture : Mobilier à Caisse
Enfin, l’achat à crédit d’une machine peut être comptabilisé par l’écriture : Machines à Autres dettes
Dans chaque cas, comptabiliser revient donc à traduire une opération en écriture comptable.
Facture déjà comptabilisée ou pas encore comptabilisée ?
Dans la donnée de l'écriture comptable, ces expressions reviennent souvent.
Il est important de bien les comprendre. C'est pourquoi, une page leur est consacrée.
5Facture comptabilisée ou non comptabiliséeComment journaliser une opération pour laquelle la donnée indique qu'une facture est déjà comptabilisée ou pas encore comptabilisée ?
Facture déjà comptabilisée ? Pas comptabilisée ?
Certaines données semblent identique alors qu'elles ne le sont pas vraiment.
Exemples :
Nous payons, par virement bancaire, une facture comptabilisée relative à un achat de mobilier
Nous payons, par virement bancaire, une facture non comptabilisée relative à un achat de mobilier
Ces deux données parlent du paiement par virement bancaire d'un achat de mobilier. Toutefois, elles ne se journalisent pas de la même manière.
Facture comptabilisée
Cette expression désigne une facture qui se trouve déjà dans la comptabilité, puisqu’elle a déjà été comptabilisée.
Il ne faut donc pas enregistrer à nouveau l’achat.
Lorsqu’une facture déjà comptabilisée est payée, il suffit de la retirer du compte Autres dettes ou Dettes fournisseurs.
La question à se poser est alors simplement :
Comment cette facture est-elle payée ?
Selon le moyen de paiement utilisé, on emploiera par exemple le compte Caisse, Banque ou Poste.
Exemple 1
Exemple 2
Facture non comptabilisée
Cette expression désigne une facture qui n’a pas encore été enregistrée dans la comptabilité.
Lorsqu’une facture non comptabilisée est payée, il ne suffit donc pas de la retirer d’un compte de dette, puisqu’elle n’y figure pas encore.
Il faut alors se poser deux questions :
Qu’avons-nous acheté ?
Comment avons-nous payé ?
La réponse à la première question permet de déterminer le compte concerné par l’achat.
La réponse à la deuxième question permet de déterminer le compte utilisé pour le paiement, par exemple Caisse, Banque ou Poste.
6Les frais d'achat avec comptes actifsComment gérer les frais d'achat lors d'achat d'actifs ?
Les frais d'achat avec les comptes actifs
Les frais d'achat reviennent souvent dans les écritures comptables. Ces éléments sont souvent source d'erreur de journalisation. Il convient donc de s'y intéresser quelques instants.
La règle
Les frais d’achat correspondent aux frais supplémentaires liés à l’acquisition d’un bien, jusqu’au moment où celui-ci est prêt à être utilisé ou vendu par l’entreprise.
Il peut s’agir, par exemple, de frais de transport, d’assurance, de douane, de montage ou encore d’installation.
Imaginons que l’entreprise achète un iPad. Si le vendeur propose de le configurer moyennant un supplément de CHF 100.–, ce montant constitue un frais d’achat.
La règle de base est la suivante : les frais d’achat augmentent la valeur de ce qui est acheté. Ils sont donc comptabilisés dans le même compte que le bien acquis.
Par exemple, si les frais d’achat sont payés en espèces :
pour du mobilier : Mobilier à Caisse
pour une machine : Machines à Caisse
pour du matériel informatique : Infrastructures informatiques à Caisse
pour un immeuble : Immeubles à Caisse
pour un véhicule : Véhicules à Caisse.
Les frais d’achat ne sont donc pas enregistrés séparément : ils viennent augmenter la valeur du bien concerné.
7Les réductions commerciales lors d'achat d'actifsComment gérer les escomptes et rabais obtenus lors d'achat d'actifs ?
Les réductions commerciales sur achat d'actifs
Les réductions commerciales correspondent à une diminution du prix à payer sur le montant initial d’une facture ou d’une créance.
Le nom de la réduction varie selon la raison pour laquelle elle est accordée :
Si le paiement est effectué immédiatement ou très rapidement, on parle d’escompte
Si la réduction est accordée en raison d’un problème, par exemple un défaut ou un retard de livraison, on parle de rabais
Si le fournisseur accorde une réduction en fin d’année en fonction du volume acheté, on parle de ristourne
Si la réduction est liée à une quantité importante achetée ou à la fidélité du client, on parle de remise
En comptabilité, les escomptes, rabais, ristournes et remises sont traités de la même manière.
La règle de base
La règle de base est la suivante concernant ces réductions commerciales :les réductions commerciales diminuent la valeur de ce qui est acheté
Cela signifie par exemple que si l'achat concerne :
du mobilier, le mobilier vaudra moins que prévu
une infrastructure informatique, l'infrastructure informatique vaudra moins que prévu
une machine, la machine vaudra moins que prévu.
Donc, logiquement, un escompte ou un rabais devrait figurer du côté - du compte concerné. Mais encore faut-il savoir si la facture avait déjà été comptabilisée...
La facture était comptabilisée ou non comptabilisée ?
Voici un exemple typique de difficulté en comptabilité : ce qui a été appris à un moment donné est souvent réutilisé plus tard.
Nous venons de découvrir une nouvelle règle, celle des réductions commerciales.
Mais pour l’appliquer correctement, il faut aussi se souvenir d’une autre règle déjà étudiée. Ici la notion de facture comptabilisée ou non.
C’est cette superposition des règles qui peut rendre l’exercice plus difficile.
Et c'est la raison pour laquelle vous devez garder à l'esprit tout ce qui a déjà été vu !
Revenons à notre problème : une réduction commerciale ne se traite pas de la même manière si la facture avait été comptabilisée ou non.
Prenons l'exemple suivant :
Nous avons acheté un meuble pour CHF 1000.- et aujourd'hui nous payons notre dû après avoir déduit une remise de CHF 100.- accordée par le vendeur.
Comment gérer ce cas si la facture n'avait pas été préalablement comptabilisée ou si elle était déjà comptabilisée ?
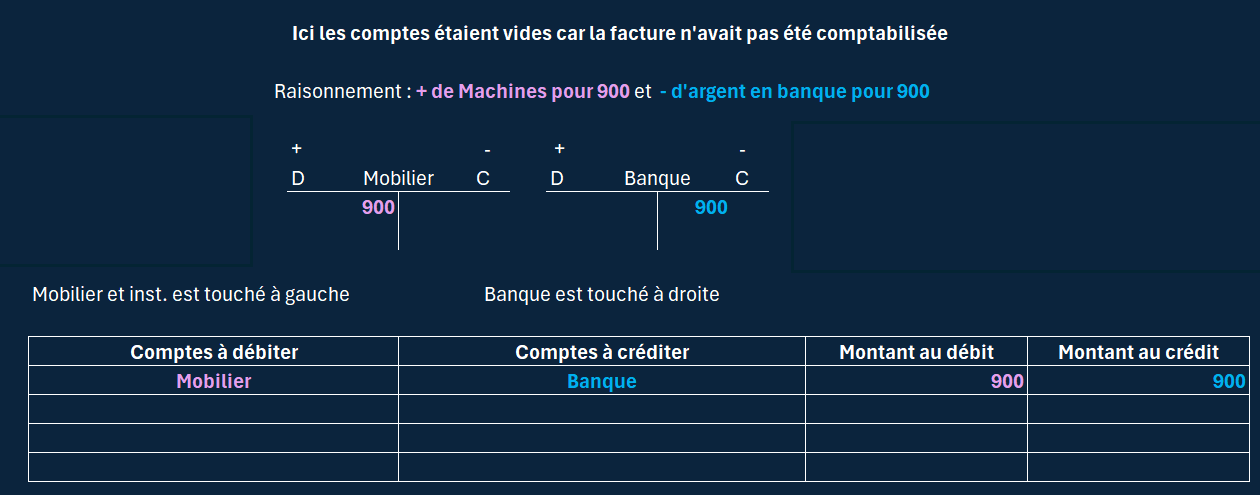
A. La facture n'avait pas été comptabilisée
Dans ce cas, il n'y a rien dans les comptes (pas comptabilisée). Il suffit de payer le montant final qui correspond à la valeur du mobilier acheté.
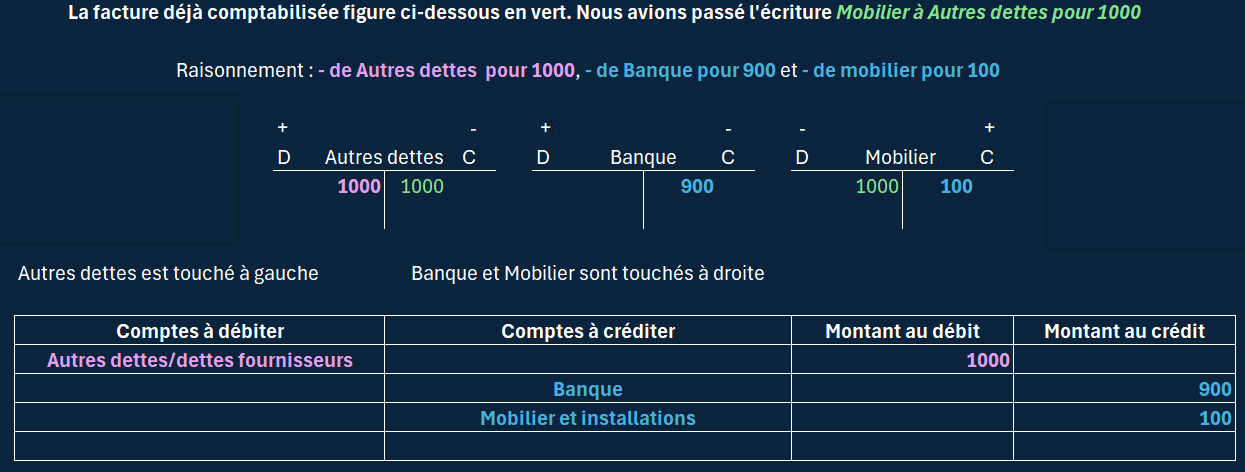
B. La facture avait été comptabilisée
Dans ce cas, la facture est présente dans la comptabilité (déjà comptabilisée). Elle figure dans Autres dettes/dettes fournisseurs pour CHF 1'000.- et dans Mobilier et installations pour le même montant. Il faut donc :
ressortir la facture initiale de Autres dettes/dettes fournisseurs
la payer
diminuer la valeur de ce qui a été acheté dans le compte correspondant (ici Mobilier et installations vu que nous avions acheté un meuble)
A noter que si cet escompte ne correspondait pas à un achat de mobilier, nous aurions remplacé Mobilier et installations par le compte concerné par l'achat (Machines, Infrastructures informatiques, Véhicules, etc..)
8Report du journal dans les comptesUne fois le journal tenu, il convient de le reporter dans les comptes.
Report du journal dans les comptes
Principe
Le journal se présente sous la forme de deux doubles colonnes :
une double colonne pour le nom des comptes
une double colonne pour les montants.
Chaque écriture comptable indique :
le compte touché au débit, c’est-à-dire à gauche, ainsi que le montant correspondant
le compte touché au crédit, c’est-à-dire à droite, ainsi que le montant correspondant.
On utilise donc les colonnes Comptes à débiter et Montant au débit, puis les colonnes Comptes à créditer et Montant au crédit.
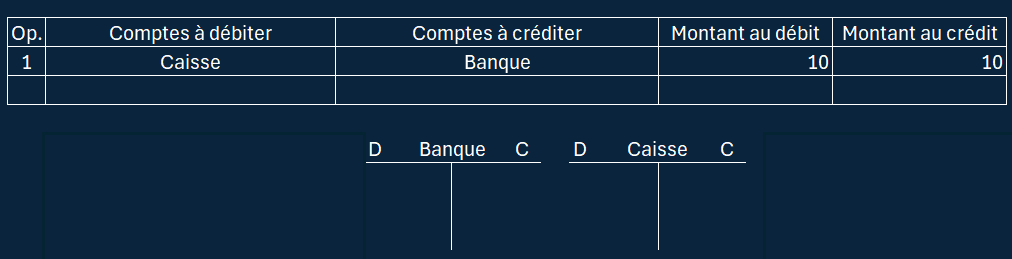
Exemple :
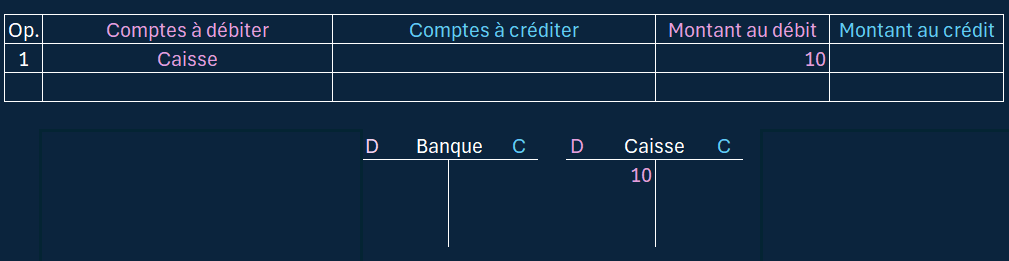
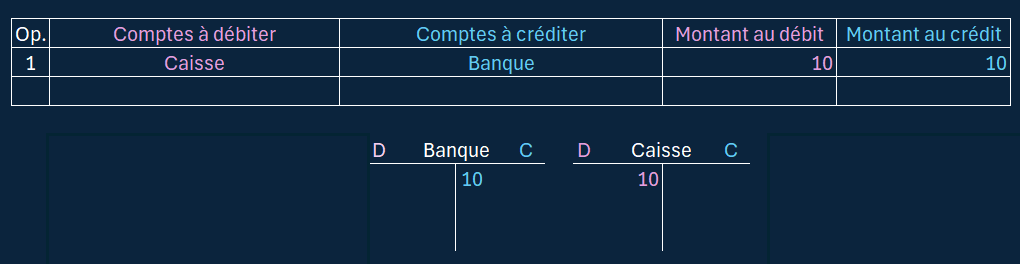
Dans l’exemple ci-dessous, le compte Caisse est touché à droite, au débit pour un montant de 10.
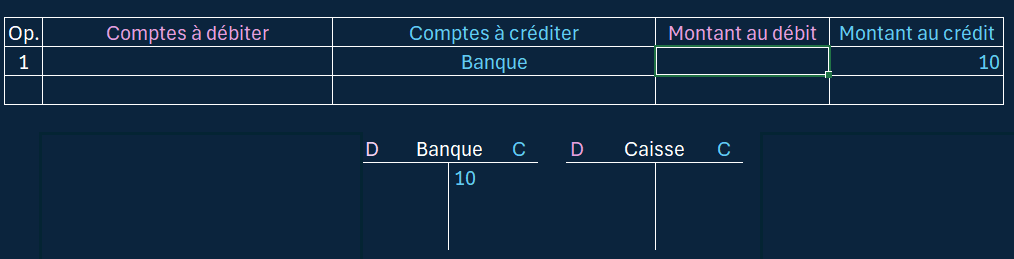
Le compte Banque, lui, est touché à gauche, au crédit pour le même montant
Le principe est ensuite simple :
le montant doit être reporté dans chaque compte du côté où celui-ci a été touché.
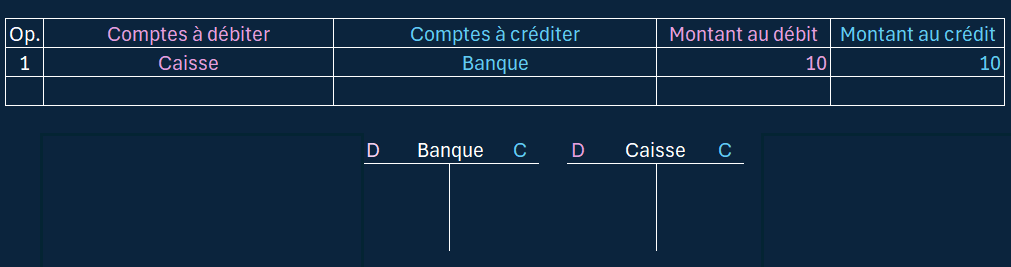
Pour l'exemple, nous allons mettre des couleurs : rose pour les comptes et montants au débit et bleu pour les comptes et montants au crédit.
Occupons-nous d’abord du compte Caisse.
Dans le journal, ce compte figure dans la colonne Comptes à débiter pour un montant de 10.
Cela signifie que le compte Caisse est touché au débit, c’est-à-dire à gauche.
Nous allons donc reporter le montant de 10 à gauche du compte Caisse, du côté débit.
Si nous avions commencé par le compte Banque, le raisonnement aurait été le même.
Dans le journal, ce compte figure dans la colonne Comptes à créditer pour un montant de 10.
Cela signifie que le compte Banque est touché au crédit, c’est-à-dire à droite.
Nous aurions donc reporté le montant de 10 à droite du compte Banque, du côté crédit.
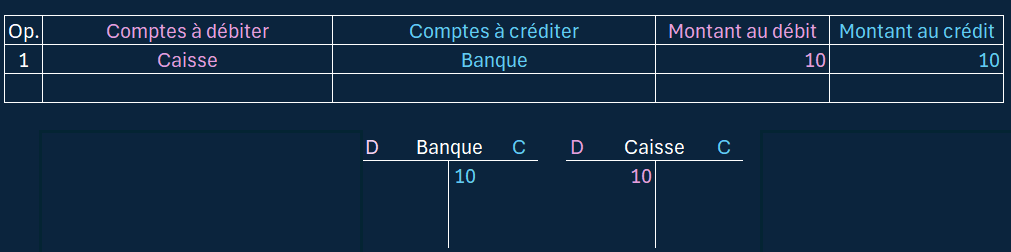
Le report de cette écritures comptable donnera donc le résultat suivant :
Au final, le principe reste toujours le même : Pour chaque écriture, le montant doit être reporté dans le compte concerné du côté où celui-ci a été touché.
Si le compte est touché au débit, le montant est inscrit à gauche du compte.
Si le compte est touché au crédit, le montant est inscrit à droite du compte.
Cette règle s’applique aussi bien aux écritures simples qu’aux écritures multiples, comme vous pouvez le constater dans les exemples suivants.
9Clôture des comptes actifs et passifsClôture des comptes actifs et passifs et détermination du solde final (Spb)
Clôture des comptes actifs et passifs
Principe
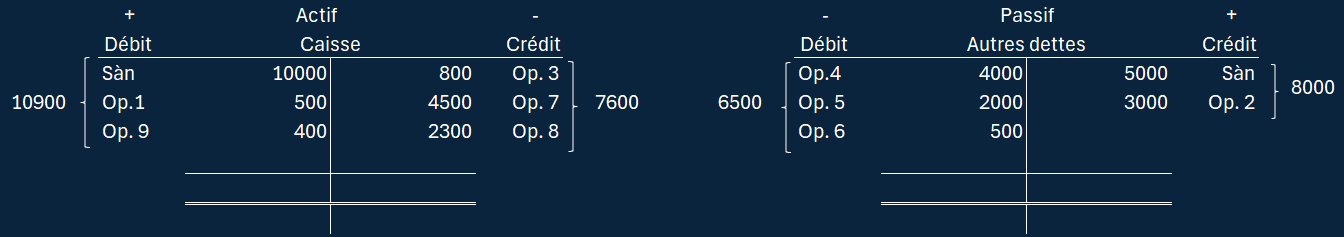
Clôturer un compte signifie calculer ses totaux et déterminer son solde.
Cette opération intervient notamment à la fin de l’exercice comptable, souvent au 31 décembre, une fois que toutes les opérations de l’année ont été enregistrées.
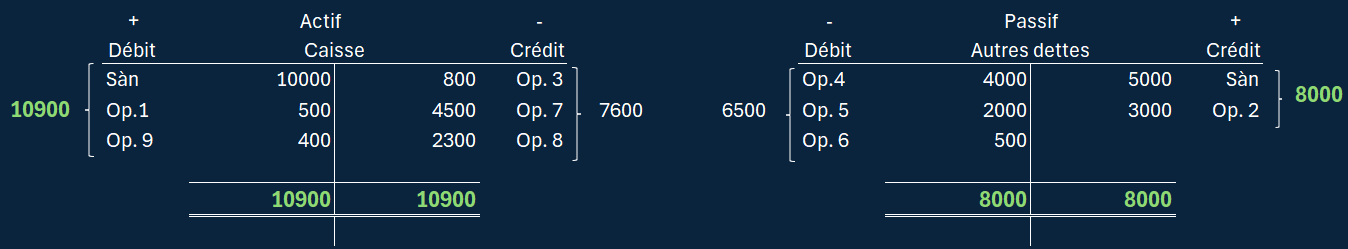
En principe, les deux côtés d’un compte ne présentent pas le même montant. Un côté est généralement plus élevé que l’autre.
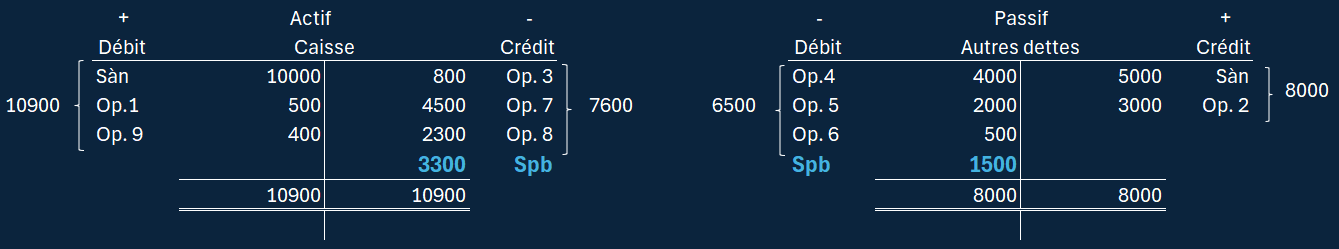
Pour clôturer le compte, on retient le montant le plus élevé comme total du compte, car les deux côtés doivent finalement présenter le même total.
Le montant à ajouter du côté le plus faible s’appelle le solde.
Pour un compte actif ou passif, ce solde final est appelé Solde pour balance, abrégé Spb.
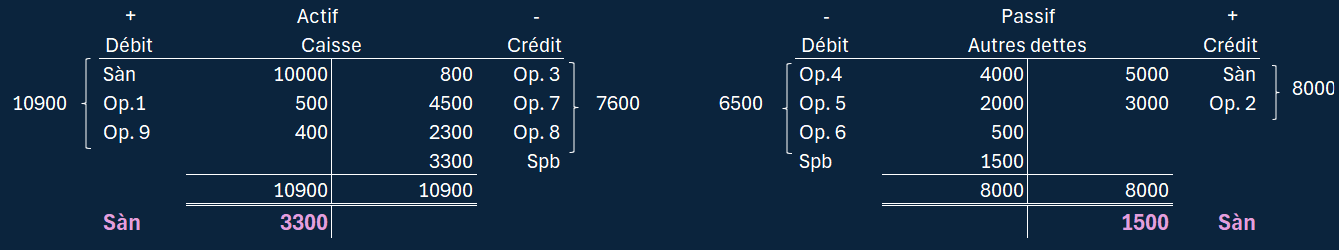
Les comptes actifs et passifs continuent ensuite d’être utilisés l’année suivante. Le solde final au 31 décembre devient donc le solde initial au 1er janvier de l’année suivante.
C’est pourquoi on dit que ces comptes sont ouverts à nouveau.
Concrètement, le Spb est reporté sous les totaux avec la mention Sàn, qui signifie Solde à nouveau.
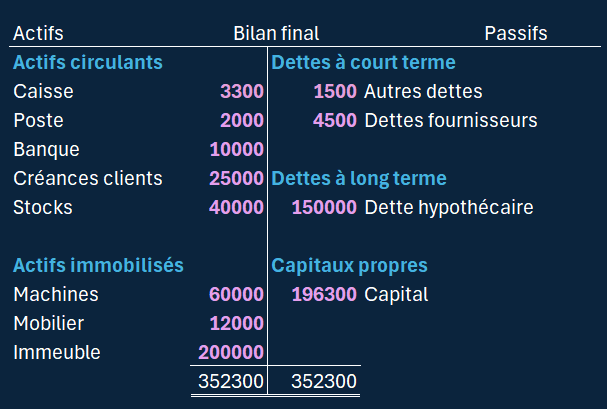
C’est ce solde final qui apparaîtra dans le bilan final et cela pour tous les comptes actifs et passifs.