Contenu assemblé
Choisissez une partie ou lisez l’ensemble
Chaque volet provient de sa page unique. Une modification de la page source est automatiquement visible ici.
1 Les principales écritures Comptabiliser les achats, ventes, loyers, charges, amortissements et opérations hypothécaires liés aux immeubles.
Les charges et les produits
Pour les charges, il convient de distinguer la destination de l'immeuble :
- s'il est destiné à être utilisé comme un outil de travail (usine, entrepôt, etc.), toutes les charges le concernant seront comptabilisées dans les comptes habituels.
- amortissement direct : Amortissements à Immeubles
- amortissement indirect : Amortissements à FAC sur immeubles
- facture d'électricité : Electricité à Autres dettes
- Entretien des espaces verts par un jardinier-paysagiste : Entretien et réparation à Autres dettes
- etc..
- s'il s'agit d'un placement (immeuble locatif), toutes les charges seront comptabilisées dans le compte Charges d'immeubles.
- amortissement direct : Charges d'immeubles à Immeubles
- amortissement indirect : Charges d'immeubles à FAC sur immeubles
- facture d'électricité : Charges d'immeubles à Autres dettes
- Entretien des espaces verts par un jardinier-paysagiste : Charges d'immeubles et réparation à Autres dettes
- etc..
Quant aux produits relatifs à l’immeuble, ils sont comptabilisés dans le compte Produits d’immeuble.
- Montants payés par nos locataires : Banque à Produits d'immeubles
Autres écritures
- Achat d'un immeuble partiellement financé par une dette hypothécaire :
- Immeuble à DH
- Immeuble à Banque
- Vente d’un immeuble : Banque à Immeuble
- Travaux d’agrandissement de l’immeuble : Immeuble à Banque
Écritures particulières
- valeur locative de notre surface commerciale située dans notre propre immeuble : Loyers à Produits d’immeuble
- Valeur locative de l'appartement occupé par le propriétaire habitant dans notre immeuble : Privé à Produits d’immeuble
- Concierge habitant dans notre propre immeuble :
- Si le salaire (CHF 2'500) est supérieur au montant de la location (CHF 2'000) :
- Charges d’immeuble à Produits d’immeuble montant de la location 2’000
- Charges d’immeuble à Banque Différence en faveur du concierge 500
- Si le salaire (CHF 2'000) est inférieur au montant de la location (CHF 2'500) :
- Charges d’immeuble à Produits d’immeuble montant du salaire 2’000
- Banque à Produits d’immeuble Différence en notre faveur 500
- Intérêts hypothécaires courus : Charges d’immeuble à Passifs transitoires
- Si le salaire (CHF 2'500) est supérieur au montant de la location (CHF 2'000) :
2 Les annuités hypothécaires Décomposer une annuité en intérêts et amortissement de la dette hypothécaire.
Les annuités hypothécaires
Généralités
Une annuité hypothécaire correspond au paiement annuel de deux éléments :
- les intérêts sur la dette hypothécaire
- le remboursement partiel de la dette (amortissement de la dette)
Il se peut que le contrat prévoie le paiement deux fois par année. On parlera dans ce cas de demi-annuités hypothécaires.
Écritures
- Les intérêts hypothécaires correspondent à des charges. L'écriture à passer dépend du type d'immeuble.
- s'il s'agit d'un immeuble commercial : Charges financières à Banque
- s'il s'agit d'un immeuble locatif : Charges d'immeuble à Banque
- Le remboursement partiel de la dette (amortissement) : Dette hypothécaire à Banque
Calculs
Deux modes de calcul existent :
- l’annuité constante
- l’annuité dégressive
Annuité constante
On parle d’annuité constante lorsque le montant total payé à la banque (intérêts + remboursement) reste le même chaque année.
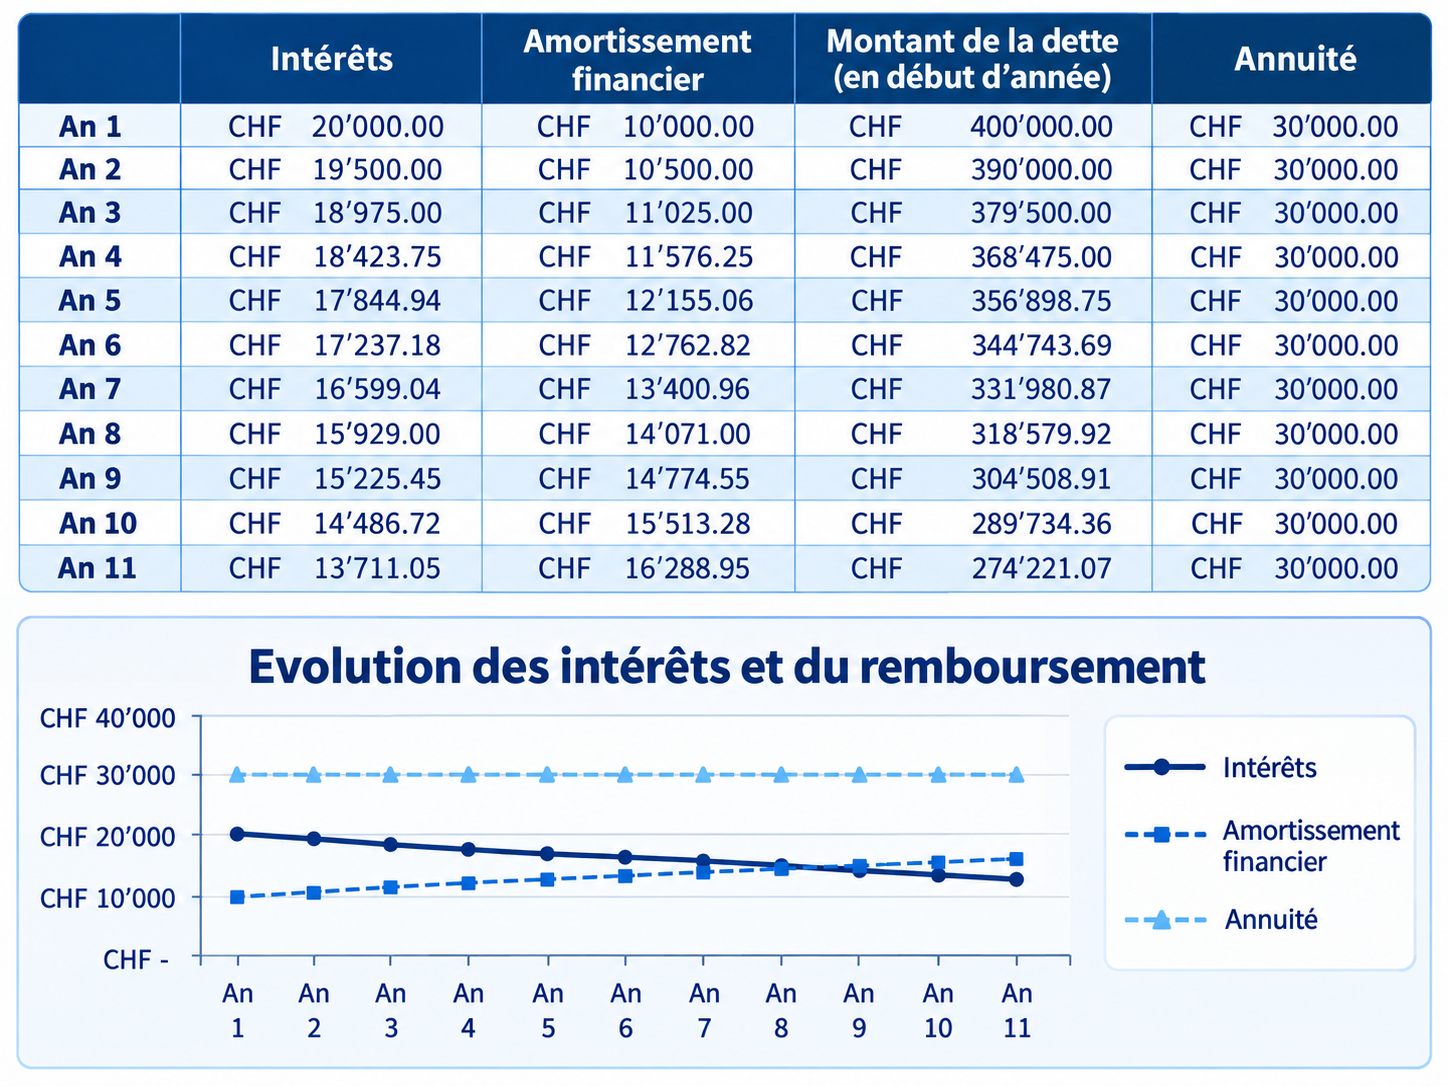
Voyons l’exemple suivant : Montant de la dette hypothécaire : CHF 400'000 ; Taux d’intérêts : 5% ; Annuité : CHF 30’000
Constat
- Le montant total payé reste le même, ici CHF 30'000 (d’où le nom d’annuité constante)
- Le montant des intérêts est important dans les premières annuités puis diminue
(charges financière pour l'immeuble commercial et Charges d'immeuble pour l'immeuble locatif) - Le montant remboursé est faible dans les premières annuités puis augmente (appelé amortissement)
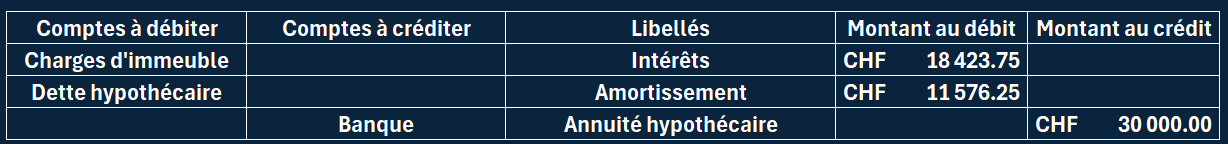
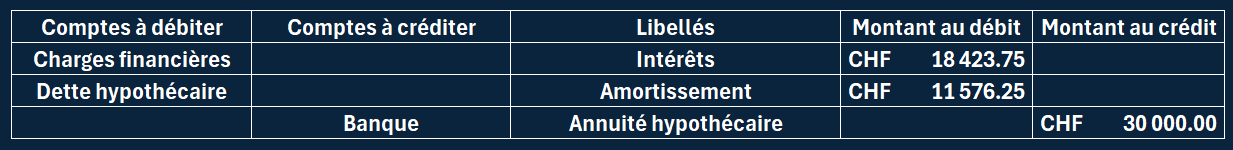
Exemple de journalisation pour l'an 4
pour un immeuble locatif
Pour un immeuble commercial
Annuité dégressive (ou décroissante)
On parle d’annuité dégressive lorsque le montant total payé à la banque (intérêts + remboursement) diminue chaque année.
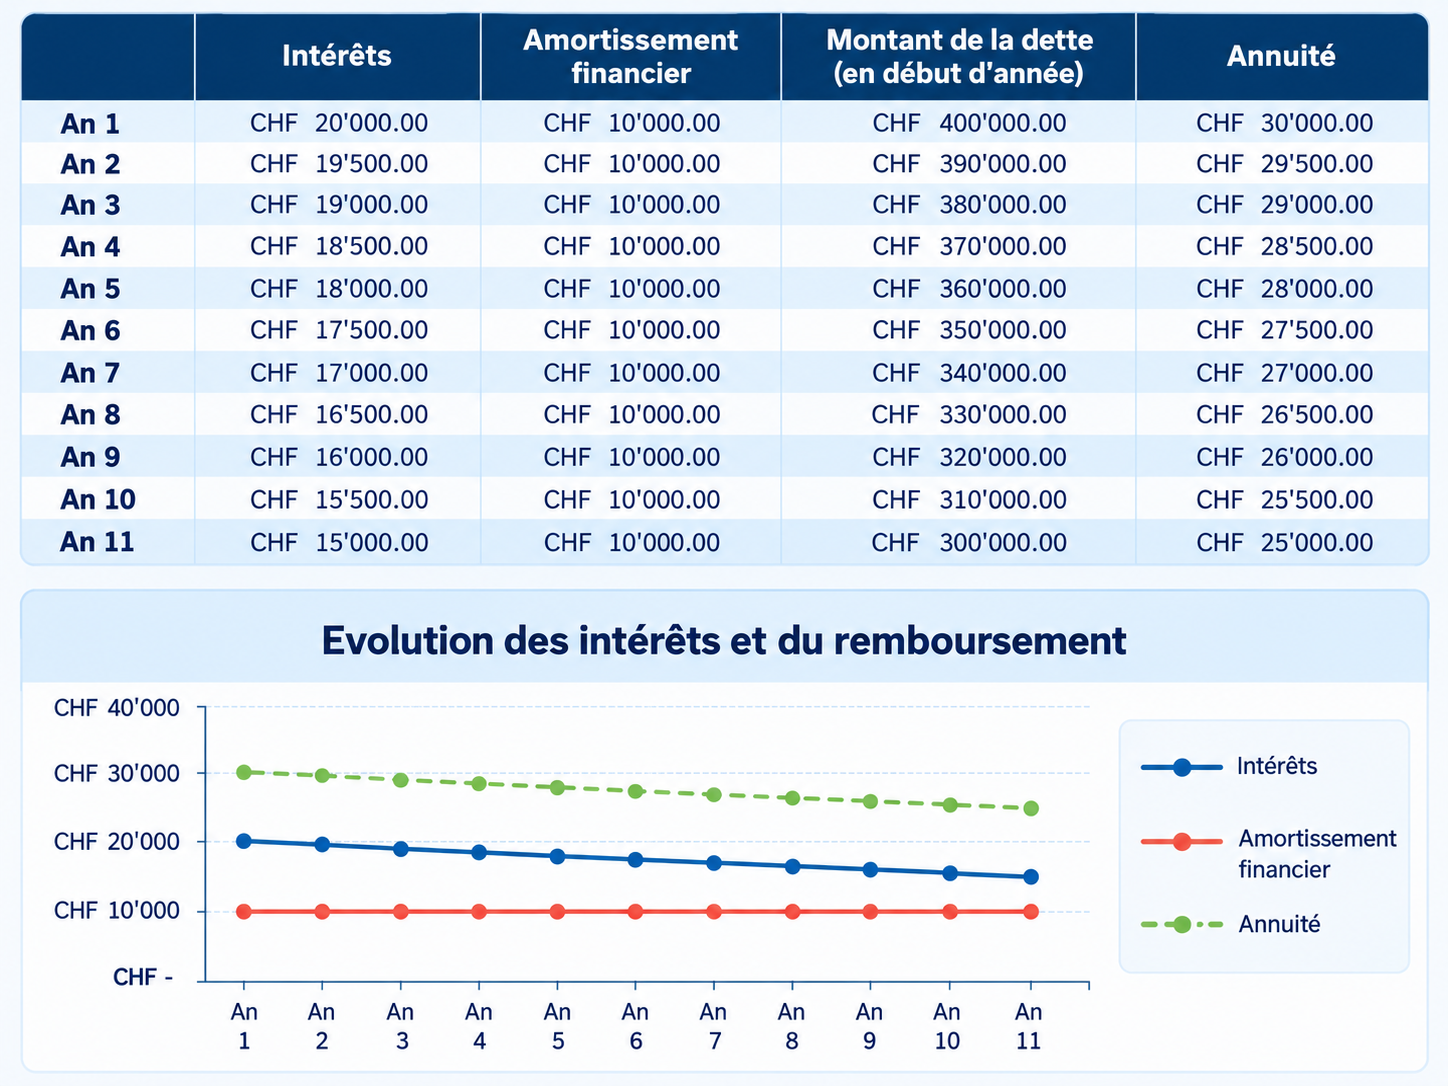
Voyons l’exemple suivant : Montant de la dette hypothécaire : CHF 400'000 ; Taux d’intérêts : 5% ; Amortissement financier annuel (remboursement) : CHF 10’000
Constat
- Le montant total payé diminue chaque année (d’où le nom d’annuité décroissante ou dégressive)
- Le montant des intérêts diminue d’année en année
(charges financière pour l'immeuble commercial et Charges d'immeuble pour l'immeuble locatif) - Le montant remboursé reste le même chaque année. (l'amortissement est constant dans le cas d'une annuité décroissante)
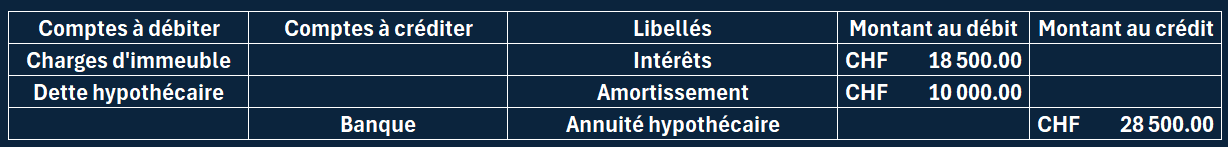
Exemple de journalisation pour l'an 4
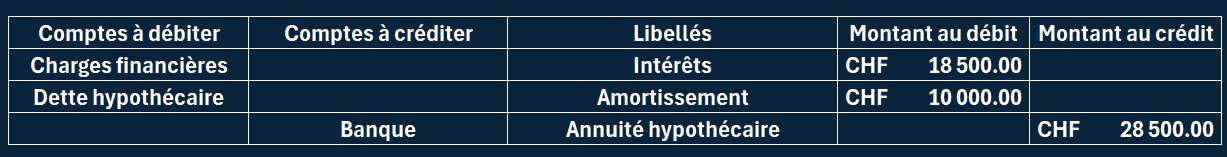
pour un immeuble locatif
Pour un immeuble commercial