Contenu assemblé
Choisissez une partie ou lisez l’ensemble
Chaque volet provient de sa page unique. Une modification de la page source est automatiquement visible ici.
1 Fondation et augmentation de capital Souscription, libération du capital et principales écritures liées à la constitution ou à l’augmentation du capital-actions.
La fondation, respectivement l'augmentation de capital, se fait en deux phases :
- la souscription : la promesse faite par les futurs actionnaires d'acheter les nouvelles actions émises
- la libération : le paiement du montant dû par les actionnaires.
Étape 1 : la souscription
Lorsqu'une SA est fondée ou lorsque le capital-actions d'une SA existante doit être augmenté, il convient de trouver des investisseurs prêts à devenir actionnaires.
Pour cela, la (future) SA peut éditer un prospectus d'émission dans lequel elle indique ce qui sera fait des fonds. En cliquant sur l'image ci-dessous, vous verrez un exemple de prospectus.
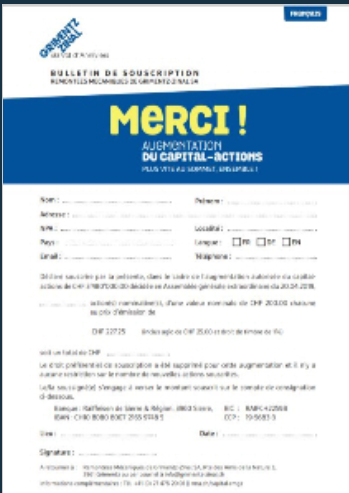
Les investisseurs intéressés pourront souscrire le nombre de nouvelles actions qu'ils désirent en remplissant un bulletin de souscription (voir exemple ci-dessous).
Une fois que toutes les nouvelles actions auront trouvé preneur, la phase de souscription sera terminée. Ainsi, la première journalisation de la fondation ou de l'augmentation de capital pourra être passée.
Deux comptes seront touchés :
- le compte "Actionnaires", compte actif dans lequel figurera le montant dû par les actionnaires.
- Le compte "Capital-actions", compte passif qui remplace le compte "Capital" d'une raison individuelle.
Exemple : Une SA est fondée avec un capital-actions de CHF 500'000.- entièrement souscrit.

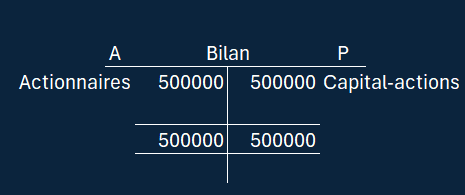
Dès ce moment, les actionnaires doivent CHF 500'000.- à la SA. La deuxième étape peut commencer.
Étape 2 : la libération
La phase de libération correspond au paiement du montant dû par les actionnaires. En payant, les actionnaires se libèrent de leur promesse faite lorsqu'ils ont signé le bulletin de souscription.
Pour des actions au porteur, les actionnaires devront toujours libérer le montant total qu'ils avaient souscrit. La SA, ne connaissant pas l'identité des détenteurs de ce type d'actions, ne pourrait pas les relancer pour le règlement d'un éventuel solde.
En revanche, s'il s'agit d'actions nominatives, la libération pourrait être partielle car, dans ce cas, la SA connaît les actionnaires et pourra leur demander tout de suite une partie du montant dû et réclamer le solde plus tard.
Les comptes touchés :
- Le compte "Actionnaires", compte actif dans lequel figure le montant dû par les actionnaires.
- Un compte de liquidités : souvent "Banque" ou encore un autre type de compte en cas de libération en nature (machines, mobilier, etc.)
Exemple : la SA demande aux actionnaires de libérer 80% des actions souscrites.

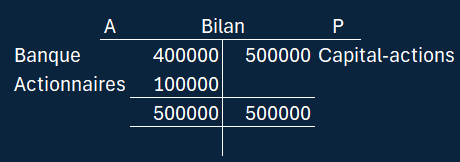
À noter que les actionnaires doivent encore CHF 100'000.-.
Étape 3 : les frais
La fondation d’une SA ou une augmentation du capital-actions peut entraîner différents frais, par exemple :
- les frais de notaire
- les frais d’inscription au registre du commerce
- les frais de conseil
- les frais liés à l’émission des actions
- éventuellement, le droit de timbre d’émission
Ces frais sont comptabilisés comme des charges. Ils ne sont pas inscrits à l’actif du bilan.
Dans notre plan comptable, nous utilisons le compte : FAO (Frais de fondation, d’augmentation de capital et d’organisation)
Les comptes concernés sont donc généralement : FAO, qui est un compte de charges et un compte de liquidités, généralement Banque.
Exemple : nous payons CHF 15'000.– de frais liés à la fondation de la société par banque.
L’écriture est :

Le capital-participation
Une SA peut également augmenter ses fonds propres en créant un capital-participation.
Elle émet alors des bons de participation.
Les bons de participation ressemblent aux actions : ils ont une valeur nominale et donnent notamment droit à une part du bénéfice. En revanche, ils ne donnent pas de droit de vote.
Dans une SA non cotée, le capital-participation ne peut pas dépasser le double du capital-actions.
Par exemple, si une SA possède un capital-actions de CHF 1'000'000.–, son capital-participations pourra atteindre au maximum :
CHF 1'000'000.– × 2 = CHF 2'000'000.–
La démarche comptable est semblable à celle utilisée pour le capital-actions. Les bons de participation peuvent être partiellement libérés. Les règles applicables au capital-actions s’appliquent en principe également au capital-participation.
Exemple : une SA crée un capital-participation de CHF 1'000'000. Il est entièrement souscrit, mais libéré seulement à 80 %.
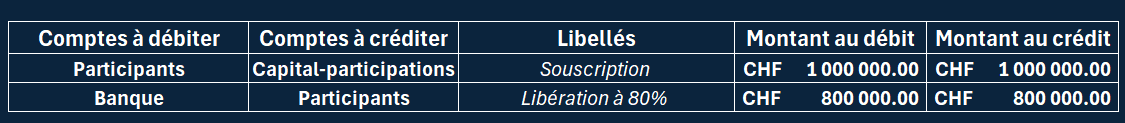
Le compte Participants présente ainsi encore une créance de CHF 200'000 envers les détenteurs des bons de participation.
Souscription et libération d'actions avec prime à l'émission (ou agio)
Lors d’une augmentation de capital, une SA peut émettre de nouvelles actions à un prix supérieur à leur valeur nominale.
La différence entre le prix d’émission et la valeur nominale s’appelle la prime d’émission, ou agio.
Cet agio ne constitue pas un bénéfice. Il est comptabilisé dans la réserve légale issue du capital.
Les comptes utilisés sont généralement :
- Capital-actions
- Actionnaires
- Réserve légale issue du capital
- Banque
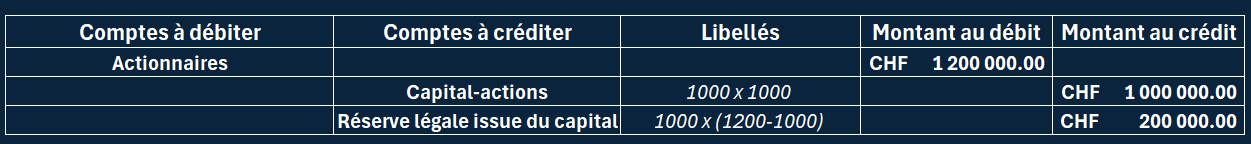
Exemple :l la SA augmente son capital de CHF 1'000'000.– en émettant 1'000 actions d’une valeur nominale de CHF 1'000.–.
Concernant la souscription
Le prix d’émission est fixé à CHF 1'200.– par action. L’agio est donc de : CHF 1'200 - CHF 1'000 = CHF 200 par action
Pour 1'000 actions : Capital-actions CHF 1'000'000 et l'agio CHF 200'000. Les actionnaires s’engagent donc à verser au total : CHF 1'200'000
Concernant la libératioon
Dans notre exemple, la société demande le versement de 60 % de la valeur nominale, ainsi que la totalité de l’agio.
- Valeur nominale libérée : CHF 1'000'000 × 60 % = CHF 600'000
- Agio versé : CHF 200'000 = Montant versé à la banque : CHF 600'000 + CHF 200'000 = CHF 800'000.–

Il reste alors CHF 400'000.– de capital-actions à libérer ultérieurement.
2 Répartition du bénéfice de la SA Affectation du bénéfice, réserves, dividendes et report à nouveau.
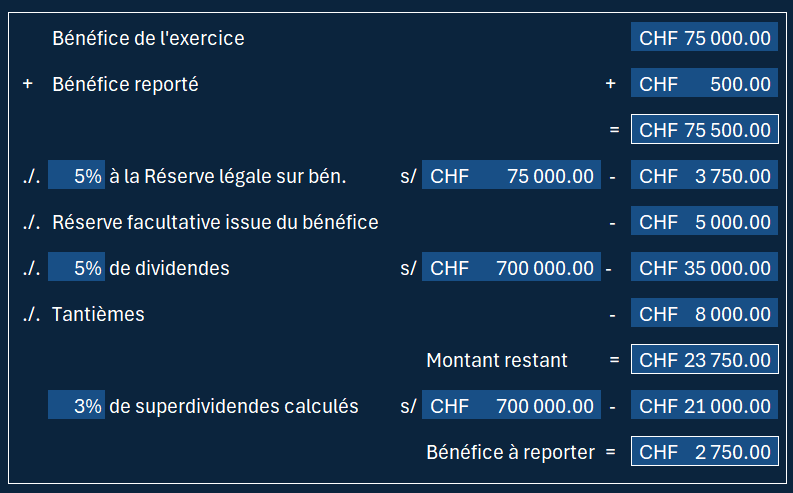
La répartition du bénéfice de la SA
Démarche
Avant de répartir le bénéfice, il faut tenir compte d’un éventuel report de pertes des années précédentes.
1. Attribution à la réserve légale issue du bénéfice
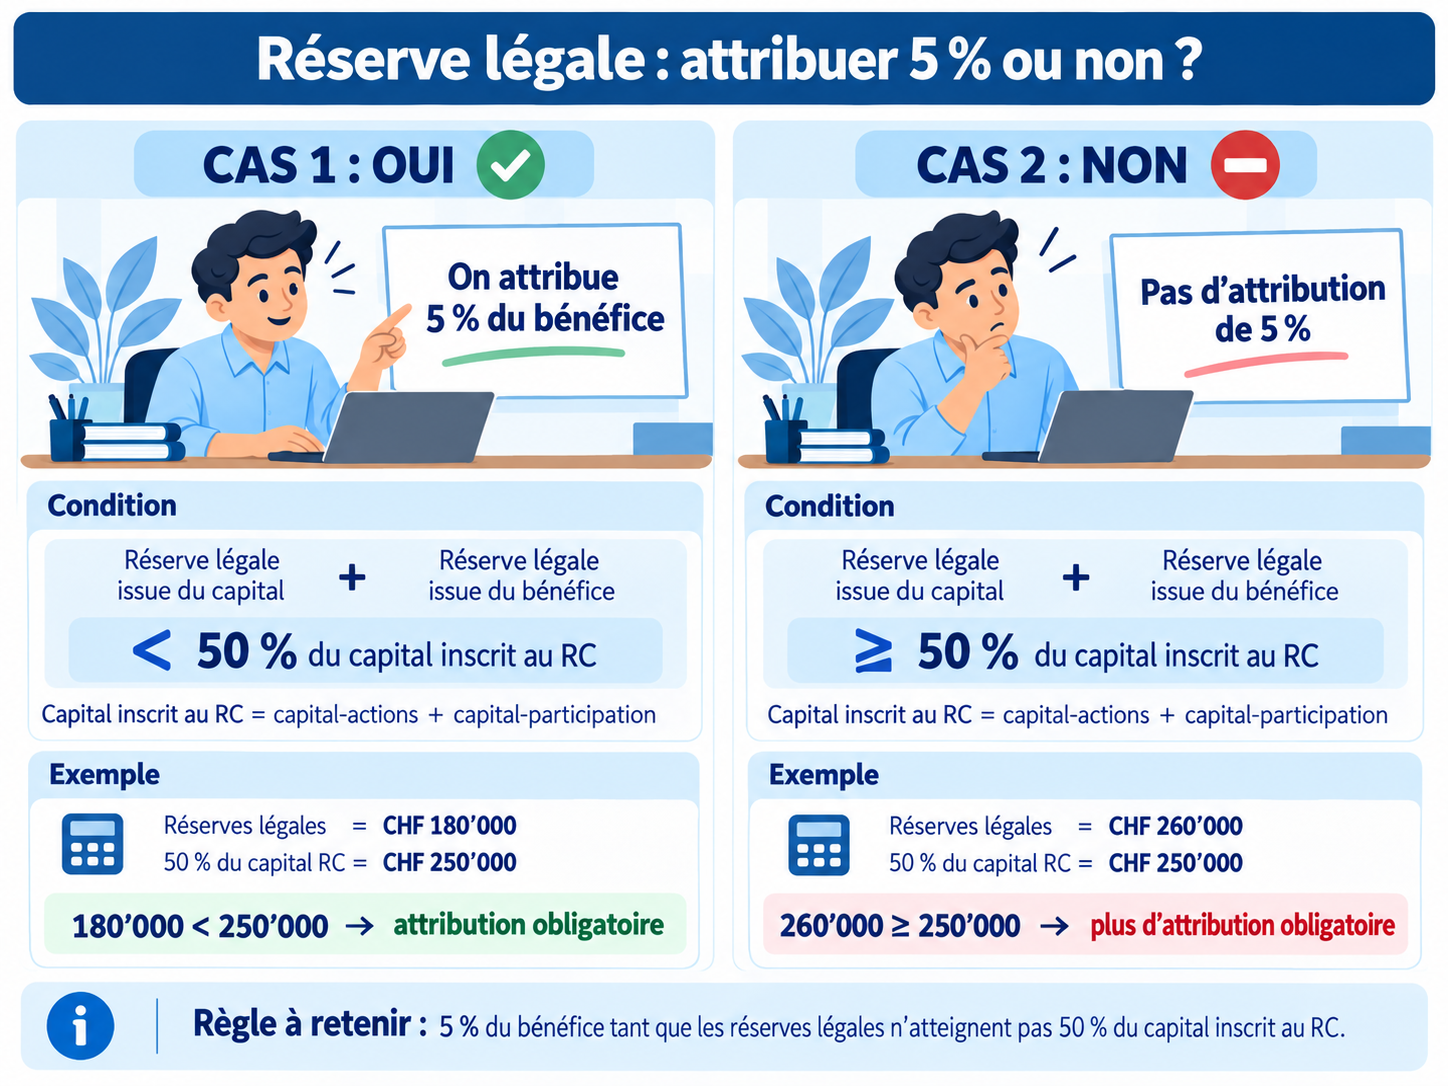
En principe, 5 % du bénéfice de l’exercice doit être attribué à la réserve légale issue du bénéfice.
Cette attribution est obligatoire jusqu’à ce que
Réserve légale issue du capital + Réserve légale issue du bénéfice
atteignent 50 % du capital inscrit au registre du commerce.
S’il existe un capital-participations, celui-ci s’ajoute au capital-actions pour déterminer cette limite.
2. Distribution d’un dividende
Le bénéfice disponible peut ensuite être distribué aux actionnaires et aux participants sous forme de dividende.
Sauf disposition contraire des statuts, le dividende est calculé en fonction des capitaux effectivement libérés.
Si la société souhaite verser des tantièmes, elle doit auparavant avoir distribué un dividende d’au moins 5 %, ou le taux supérieur prévu par les statuts.
3. Distribution de tantièmes
Les tantièmes sont des parts de bénéfice attribuées aux membres du conseil d’administration.
Ils ne peuvent être distribués qu’après :
- l’attribution nécessaire à la réserve légale et
- la distribution d’un dividende d’au moins 5 %, ou du taux supérieur prévu par les statuts.
4. Distribution d’un dividende supplémentaire (superdividende)
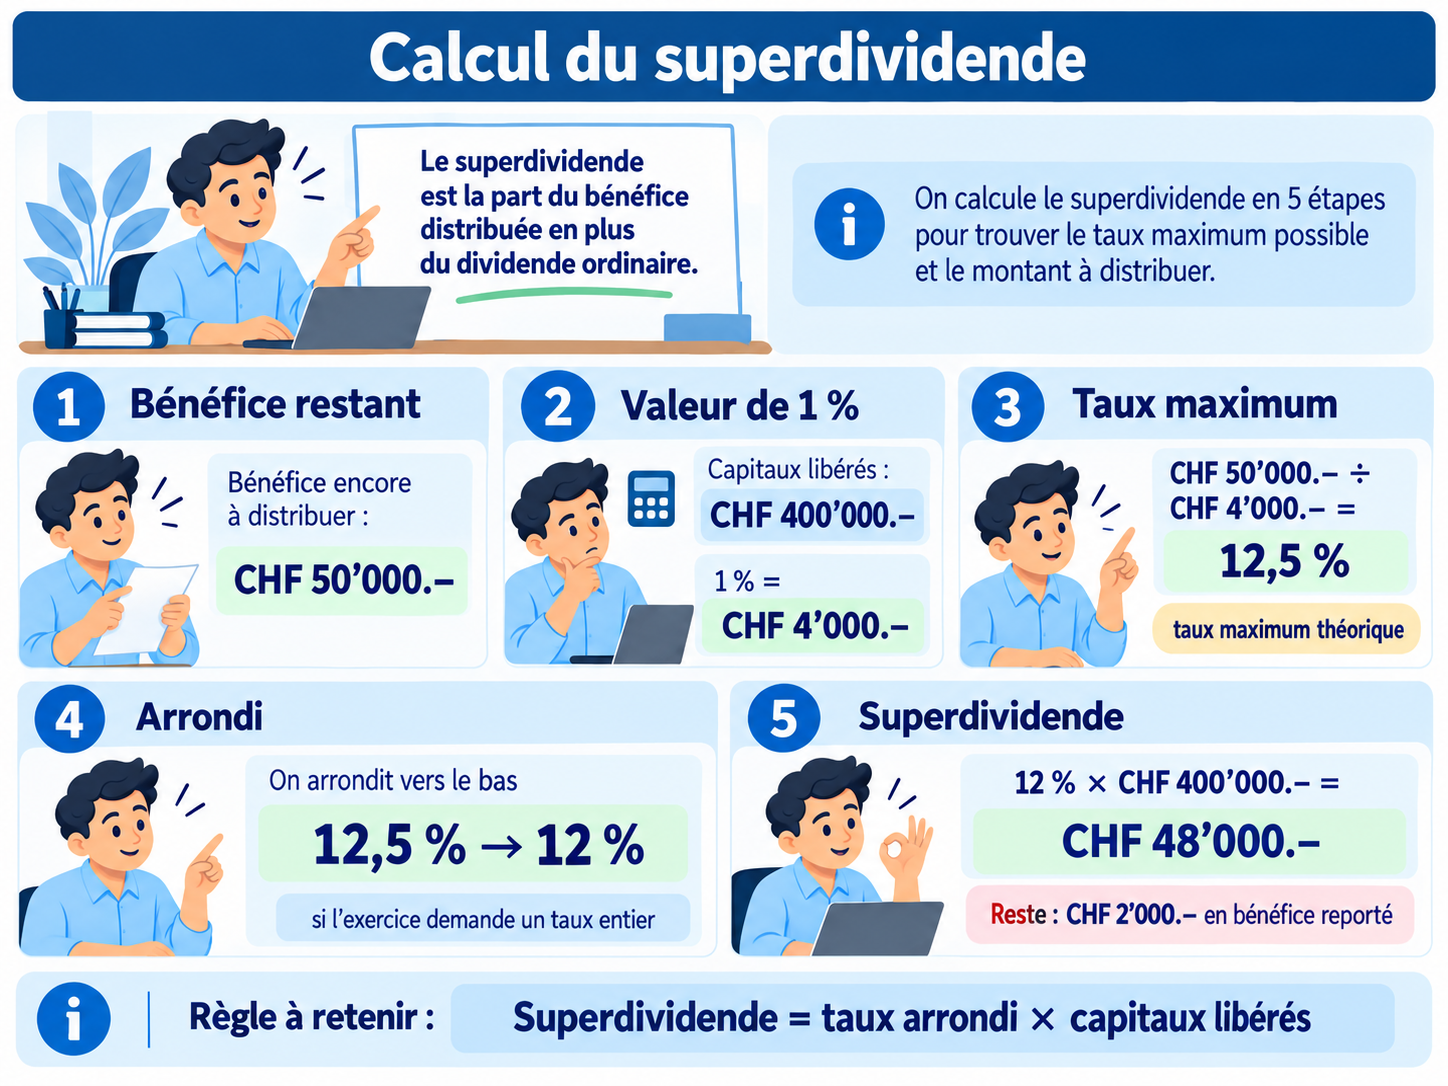
La société peut ensuite distribuer une partie du bénéfice restant sous forme de dividende supplémentaire, souvent appelé dans les exercices superdividende.
Pour déterminer le taux maximal de superdividende dans nos exercices :
- Nous déterminons le bénéfice restant à distribuer après toutes les répartitions précédentes.
- Nous calculons ce que représente 1 % des capitaux libérés.
Par exemple :
1 % × CHF 400'000.– = CHF 4'000.– - Nous divisons le bénéfice restant par ce montant.
S’il reste CHF 50'000.– :
CHF 50'000.– ÷ CHF 4'000.– = 12,5 %
Le taux maximal possible est donc de 12,5 %.
Si l’exercice demande un taux entier, nous arrondissons vers le bas afin de ne pas distribuer davantage que le bénéfice disponible.
Le taux retenu sera donc : 12 % - Nous calculons le dividende supplémentaire :
CHF 400'000.– × 12 % = CHF 48'000.–
Il restera alors :
CHF 50'000.– – CHF 48'000.– = CHF 2'000.– - Fin de la répartition
La partie du bénéfice qui n’est pas distribuée est conservée pour l’exercice suivant. Elle est comptabilisée dans le compte Bénéfice reporté.
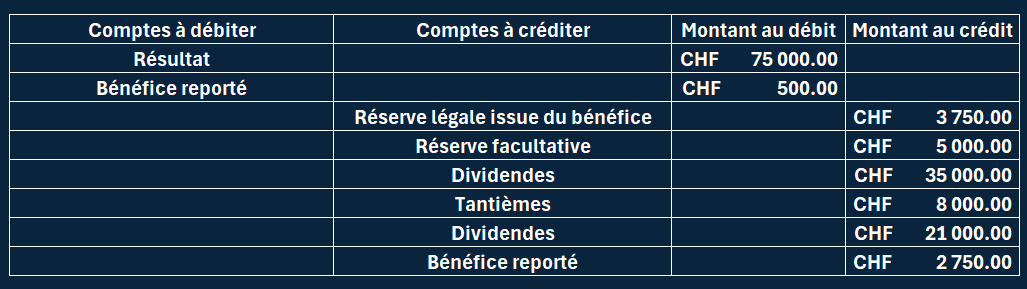
La journalisation
3 Clôture des comptes de la SA Traitement du résultat, affectation et clôture des comptes propres à la société anonyme.
Clôture des comptes de la SA
Etapes à suivre
En fonction de l'activité de la SA, les premières étapes à suivre sont les mêmes.
La clôture s'éffectuera avec un compte de résultat à un, deux ou trois degrés afin de déterminer le résultat final.
En cas de bénéfice
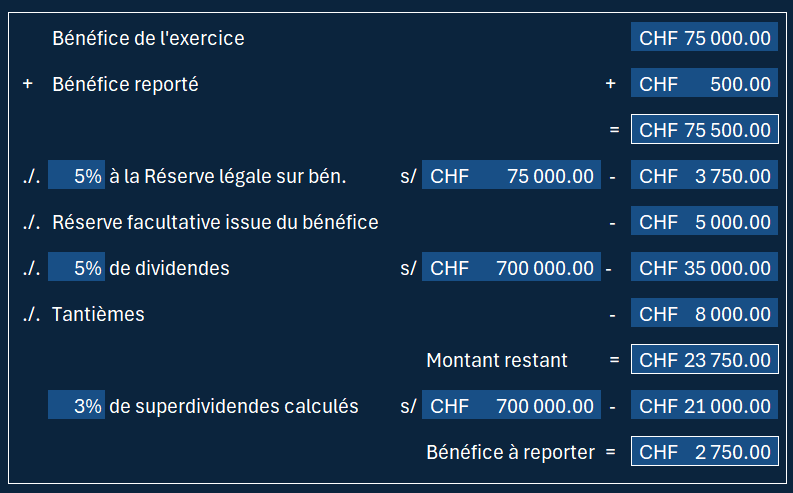
En cas de bénéfice, la SA procédera à la répartition du bénéfice de la SA dans les différents comptes concernés.
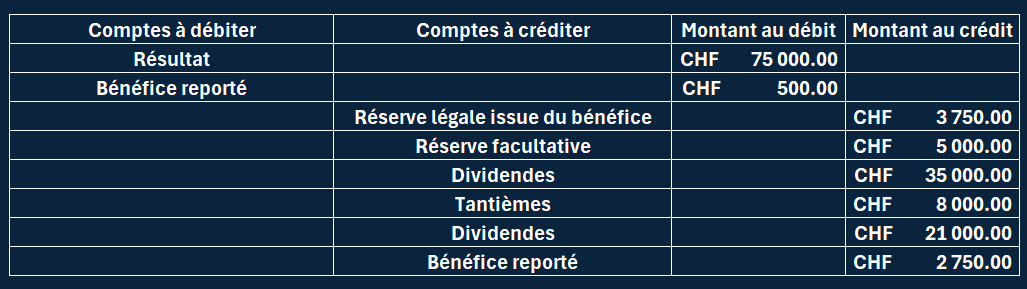
Puis elle clôturera les comptes actifs et passifs afin d'établir le bilan final.
En cas de perte
Que se passe-t-il en cas de perte dans une SA ?
Lorsque le compte Résultat d’une société anonyme présente une perte à la fin de l’exercice, celle-ci doit être transférée dans les capitaux propres.
S’il existe un bénéfice reporté provenant des exercices précédents, la perte vient en premier lieu diminuer ce bénéfice.
Si le bénéfice reporté n’est pas suffisant pour absorber la totalité de la perte, le montant restant constitue une perte reportée. Celle-ci est conservée dans les capitaux propres et reportée sur l’exercice suivant.
Ainsi, contrairement à une raison individuelle, la perte d’une SA n’est pas virée dans un compte Privé.