Contenu assemblé
Choisissez une partie ou lisez l’ensemble
Chaque volet provient de sa page unique. Une modification de la page source est automatiquement visible ici.
1 Généralités sur les salaires Salaire brut, salaire net, retenues et charges sociales.
Généralités sur les salaires
Quel salaire ?
Le salaire correspond au prix du travail. Toutefois, en ce qui concerne la comptabilité, il n'y a pas qu'un type de salaire mais plusieurs comme
- le salaire brut : salaire de le salarié y compris diverses allocations mais avant les déductions sociales
- le salaire déterminant AVS : salaire servant de base de calcul pour les déductions AVS, AI, APG, AC, AANP
- le salaire coordonné : salaire servant de base de calcul pour la déduction LPP
- le salaire net : montant viré sur le compte de le salarié
Et les charges sociales ?
Le salaire ne représente qu'une partie des coûts liés au travail.
Un ensemble d'assurances sociales sont devenues obligatoire au fil du temps. Sans elles, il n'y aurait ni retraite, ni allocations de chômage, ni rente d'invalidité, etc...
Le coût correspond à environ 1/5 des salaires versés. Les cotisations aux assurances sociales sont supportées tant par l'employeur que par le salarié.
Le tableau ci-dessous permet d'avoir une vision d'ensemble des différentes cotisations (source : OFAS).
2 AVS, AI, APG, AC et assurance-accidents Cotisations sociales supportées par le salarié et l’employeur.
AVS, AI, APG, AC et assurance accident
Nous allons traiter ici d'assurances sociales qui se calculent toutes sur une même base : le salaire déterminant AVS.
AVS
L’Assurance-vieillesse et survivants (AVS) a notamment pour but de verser des rentes aux personnes arrivées à la retraite ainsi qu’aux survivants en cas de décès.La cotisation AVS s’élève à 8,7 % du salaire déterminant.
Elle est supportée à parts égales par le salarié et l’employeur :
- Salarié : 4,35 %
- Employeur : 4,35 %
AI
L’Assurance-invalidité (AI) cherche en priorité à maintenir ou à réinsérer les personnes concernées dans la vie professionnelle.Si les mesures de réadaptation ne permettent pas de rétablir suffisamment la capacité de gain, une rente peut être versée.
La cotisation AI s’élève à 1,4 % du salaire déterminant.
- Salarié : 0,7 %
- Employeur : 0,7 %
APG
Les Allocations pour perte de gain (APG) compensent notamment une partie de la perte de revenu en cas de service militaire, civil ou de protection civile.Elles financent également notamment les allocations de maternité, à l’autre parent, de prise en charge et d’adoption.
La cotisation APG s’élève à 0,5 % du salaire déterminant.
- Salarié : 0,25 %
- Employeur : 0,25 %
AVS / AI / APG
Dans un décompte de salaire, les trois cotisations sont généralement regroupées.AVS 8,7 % + AI 1,4 % + APG 0,5 % = 10,6 %
Ce montant est partagé à parts égales :
- Salarié : 5,3 %
- Employeur : 5,3 %
AC
L’Assurance-chômage (AC) permet notamment de compenser une partie de la perte de revenu lorsqu’une personne perd son emploi.La cotisation s’élève à 2,2 % du salaire déterminant jusqu’à un maximum de CHF 148'200.– par année, soit CHF 12'350.– par mois.
Elle est supportée à parts égales :
- Salarié : 1,1 %
- Employeur : 1,1 %
Assurance-accidents (AAP et AANP)
L’assurance-accidents distingue deux types de risques.- L’Assurance-accidents professionnels (AAP) couvre les accidents liés à l’activité professionnelle. Sa prime est à la charge de l’employeur.
- L’Assurance-accidents non professionnels (AANP) couvre les accidents survenant durant les loisirs. Elle concerne les salariés qui travaillent au moins 8 heures par semaine chez le même employeur. Sa prime est en principe à la charge du salarié.
Les taux AAP et AANP ne sont pas fixes. Ils dépendent notamment de la branche d’activité et du niveau de risque.
Les primes sont calculées sur le salaire assuré jusqu’à un maximum de CHF 148'200.– par année.
3 Prévoyance professionnelle (LPP) Salaire coordonné, déduction de coordination et cotisations LPP.
La prévoyance professionnelle (LPP)
La prévoyance professionnelle, appelée également 2e pilier ou caisse de pension, complète les prestations de l’AVS et de l’AI.
Les cotisations sont calculées sur un salaire assuré, appelé salaire coordonné.
Attention : le montant exact des cotisations dépend du règlement de chaque caisse de pension. Dans la partie obligatoire de la LPP, les bonifications de vieillesse dépendent de l’âge de la personne assurée.
Les taux de bonification de vieillesse
Dans le minimum légal LPP, les taux sont :
25 à 34 ans : 7 %
35 à 44 ans : 10 %
45 à 54 ans : 15 %
Dès 55 ans jusqu’à l’âge de référence : 18 %
Ces taux concernent l’épargne vieillesse. Ils ne correspondent pas forcément au pourcentage effectivement retenu sur le salaire, car les caisses peuvent également prélever des cotisations pour les risques et les frais.
L’employeur doit financer au moins la moitié de l’ensemble des cotisations.
Le salaire coordonné
En 2026, la LPP obligatoire prend en compte les montants suivants :
- Seuil d’entrée : CHF 22'680.– par année, soit CHF 1'890.– par mois sur 12 mois
- Déduction de coordination : CHF 26'460.– par année, soit CHF 2'205.– par mois
- Salaire coordonné minimum : CHF 3'780.– par année, soit CHF 315.– par mois
- Salaire maximal pris en compte : CHF 90'720.– par année, soit CHF 7'560.– par mois
- Salaire coordonné maximum : CHF 64'260.– par année, soit CHF 5'355.– par mois.
Le calcul de base
Salaire déterminant AVS – déduction de coordination = salaire coordonné
Mais il faut tenir compte des limites minimum et maximum.
Cas 1 : pas de LPP obligatoire
Il n’y a en principe pas d’obligation LPP lorsque le salaire annuel est inférieur à CHF 22'680.–.
Exemple
Salaire mensuel : CHF 1'500.–
Salaire annuel : CHF 1'500.– × 12 = CHF 18'000.–
Le salaire mensuel est inférieur à CHF 1'890.- et le salaire annuel est inférieur à CHF 22'680.-. → Pas de LPP obligatoire
Cas 2 : salaire coordonné minimum
Lorsque le salaire dépasse le seuil d’entrée mais que le salaire coordonné calculé est trop faible, nous utilisons le salaire coordonné minimum de CHF 3'780.– par année, soit CHF 315.– par mois.
Exemple
Salaire mensuel : CHF 2'000.–
Salaire annuel : CHF 2'000.– × 12 = CHF 24'000.–
La personne dépasse le seuil d’entrée de CHF 22'680.– (1890 mensuel)
Cependant : CHF 24'000.– – CHF 26'460.– = CHF –2'460.–
Nous utilisons donc le salaire coordonné minimum comme base de calcul soit ici CHF 315.– par mois.
Montant de la cotisation : taux × CHF 315.–
Cas 3 : salaire coordonné effectif
Lorsque le salaire coordonné calculé se situe entre le minimum et le maximum, nous utilisons le salaire coordonné effectif.
Exemple
Salaire mensuel : CHF 5'000.–
Déduction de coordination mensuelle : CHF 2'205.–
Salaire coordonné : CHF 5'000.– – CHF 2'205.– = CHF 2'795.–
Montant de la cotisation = taux × CHF 2'795.–
Cas 4 : salaire coordonné maximum
Dans la partie obligatoire de la LPP, le salaire pris en compte est limité à CHF 90'720.– par année, soit CHF 7'560.– par mois.
Le salaire coordonné ne peut donc pas dépasser : CHF 90'720.– – CHF 26'460.– = CHF 64'260.– par année soit CHF 5'355.– par mois
Exemple
Salaire mensuel : CHF 9'000.–
Le salaire dépasse le maximum pris en compte dans la LPP obligatoire.
Nous utilisons donc le salaire coordonné maximum de CHF 5'355.– par mois
Montant de la cotisation = taux × CHF 5'355.–
À retenir
Pour trouver le salaire coordonné, nous pouvons retenir quatre situations :
- Salaire inférieur à CHF 1'890.– → pas de LPP obligatoire
- Salaire de CHF 1'890.– à CHF 2'520.– → salaire coordonné minimum de CHF 315.–
- Salaire de CHF 2'520.– à CHF 7'560.– → salaire – CHF 2'205.–
- Salaire supérieur à CHF 7'560.– → salaire coordonné maximum de CHF 5'355.–
4 Allocations familiales Allocations pour enfants, formation et financement par l’employeur.
Les allocations
Les allocations familiales sont des montants versés en plus du salaire aux personnes qui remplissent les conditions pour en bénéficier.
Elles ne font en principe pas partie du salaire déterminant AVS.
Nous nous intéresserons ici uniquement aux allocations familiales.
Les allocations familiales
Les allocations familiales sont réglementées par la Confédération, mais les cantons peuvent prévoir des montants plus élevés.
Dans le canton de Neuchâtel, les montants sont actuellement les suivants :
Allocation pour enfant :
Premier et deuxième enfant : CHF 240.– par mois
Dès le troisième enfant : CHF 270.– par mois
Allocation de formation :
Premier et deuxième enfant : CHF 320.– par mois
Dès le troisième enfant : CHF 350.– par mois
Une allocation unique de CHF 1'200.– est également prévue en cas de naissance ou d’adoption.
Qui finance les allocations ?
Les allocations familiales versées aux salariés sont financées par les employeurs.
Chaque employeur est affilié à une caisse d’allocations familiales et lui verse une cotisation calculée sur les salaires soumis à l’AVS.
Le taux dépend de la caisse à laquelle l’entreprise est affiliée.
Pour la Caisse cantonale neuchâteloise, le taux est de 1,8 % dès le 1er janvier 2026.
Cette cotisation est entièrement à la charge de l’employeur.
Ecritures et montants
Montant dû par l’entreprise
L’entreprise calcule sa cotisation sur les salaires déterminants AVS.
Par exemple, pour une masse salariale de CHF 100'000.– : CHF 100'000.– × 1,8 % = CHF 1'800.–
Écriture : Charges sociales à Dette ALFA CHF 1'800.–
Versement des allocations
En principe, c’est l’employeur qui verse les allocations familiales aux employés, en même temps que le salaire.
Ces montants sont ensuite déduits de ce que l’entreprise doit à sa caisse d’allocations familiales.
Par exemple, l’entreprise verse CHF 1'200.– d’allocations à ses employés : Dette ALFA à Salaires CHF 1'200.–
Le solde avec la Caisse ALFA
Il suffit ensuite de comparer les cotisations dues par l’entreprise avec les allocations versées aux employés.
Cas 1 : L’entreprise doit encore de l’argent à la caisse
- Cotisations dues : CHF 1'800.–
- Allocations versées : CHF 1'200.–
- Solde à payer : CHF 600.–
Écriture : Dette ALFA à Banque CHF 600.–
La caisse doit de l’argent à l’entreprise
- Cotisations dues : CHF 1'800.–
- Allocations versées : CHF 2'100.–
- La caisse doit rembourser : CHF 300.–
Écriture : Banque à Dette ALFA CHF 300.–
5 Écritures comptables des salaires Comptabilisation du salaire brut, des retenues et des charges patronales.
Les écritures
Du côté de l'employé-e
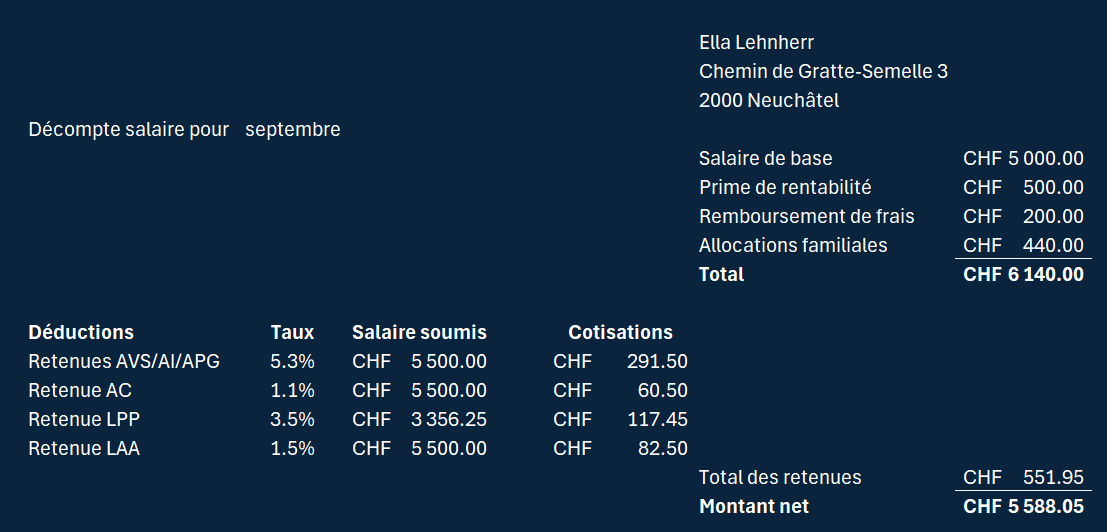
Souvent, les écritures sont passées sur la base d'un décompte salaire comme celui-ci :
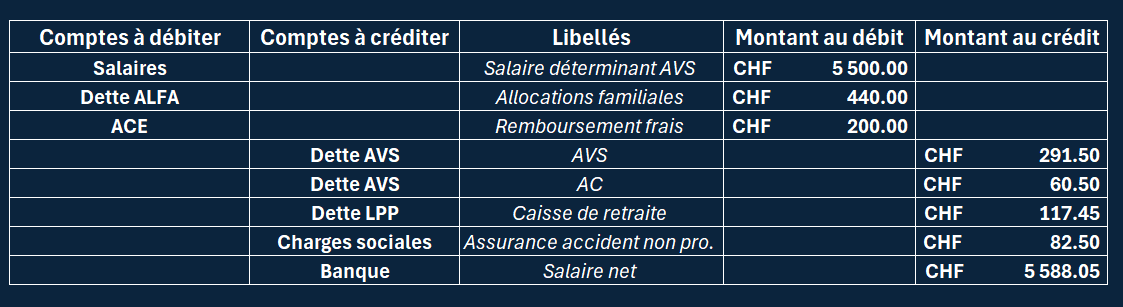
Écritures :
Du côté de l'employeur
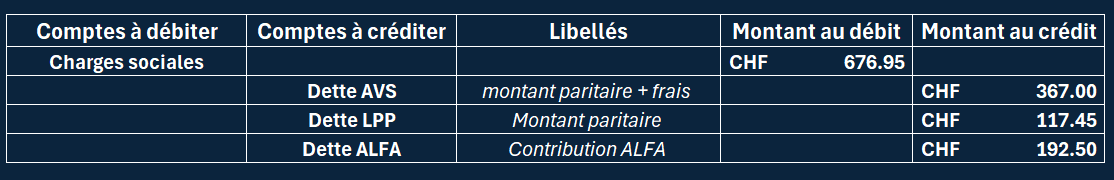
Les charges sociales dues
- Pour l'AVS/AI/APG/AC : Charges sociales à Dettes AVS (même montant que le salarié + frais)
- Pour la LPP : Charges sociales à Dettes LPP (même montant que le salarié)
- Pour le montant dû à la Caisse d'allocations familiales : Charges sociales à Dettes ALFA (% des salaires versés)
Les montants payés
- Pour la LAA : Charges sociales à banque (en début d'année)
- Pour l'AVS/AI/APG/AC : Dettes AVS à Banque, Poste (y compris la part de le salarié)
- Pour la LPP : Dettes LPP à Banque, Poste (y compris la part de le salarié)
- Pour le solde dû à la Caisse ALFA : Dette ALFA à Banque, Poste
- Pour le solde dû par la Caisse ALFA : Banque, Poste à Dette ALFA